猜你想问
三花智控2026年前三季度报告核心内容有哪些?
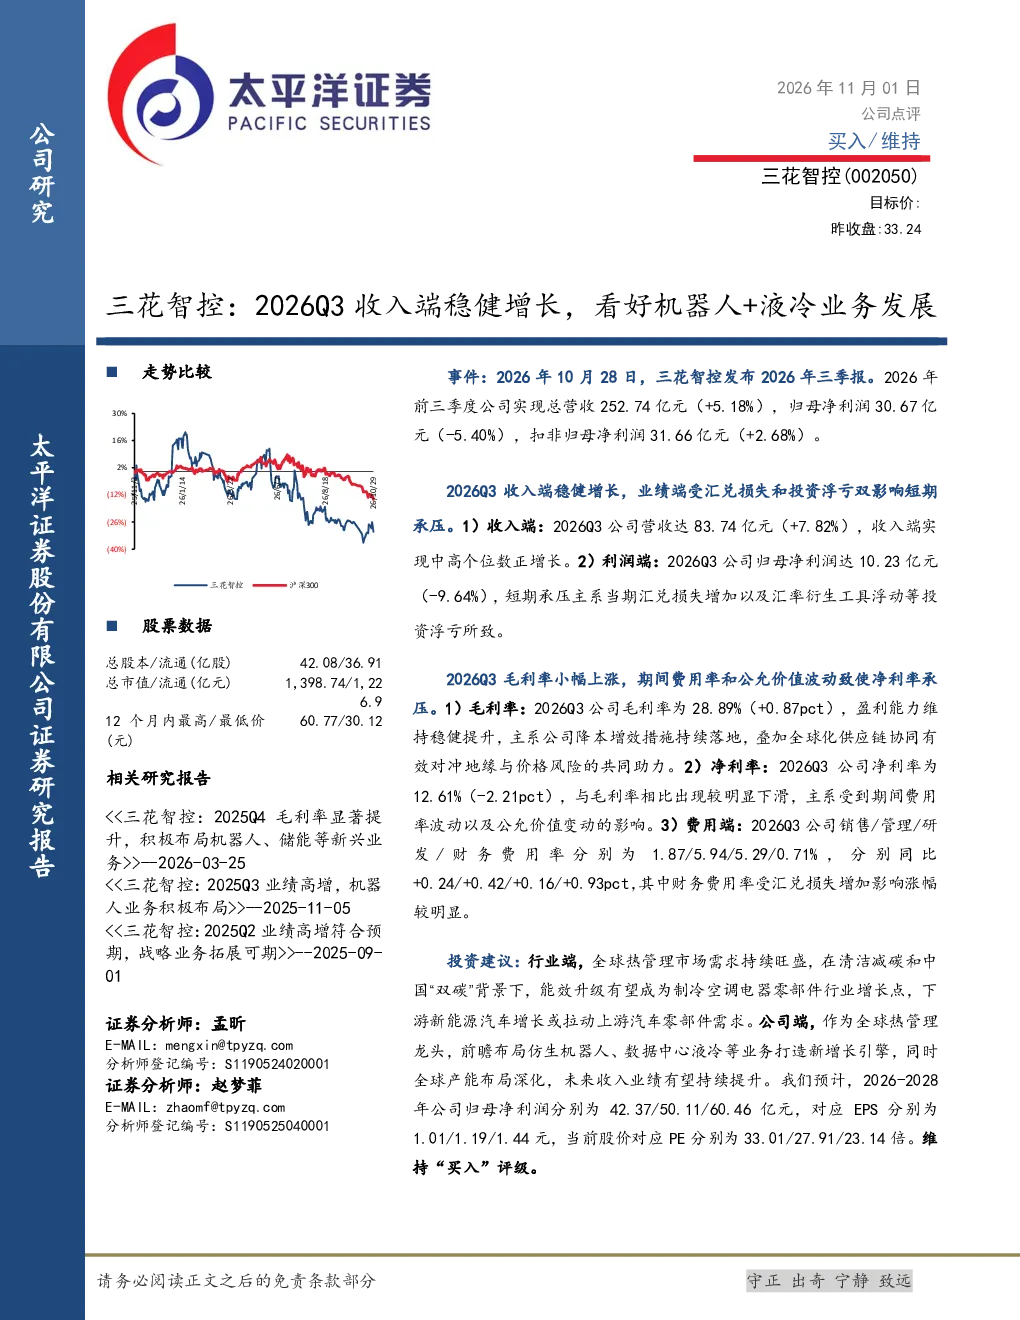
2026年10月28日,三花智控发布2026年前三季度报告。公司实现总营收252.74亿元(+5.18%),归母净利润30.67亿元(-5.40%),扣非归母净利润31.66亿元(+2.68%)。Q3单季营收83.74亿元(+7.82%),归母净利润10.23亿元(-9.64%),短期受汇兑损失和投资浮亏影响。毛利率Q3为28.89%(+0.87pct),净利率为12.61%(-2.21pct)。
热管理赛道未来发展趋势如何?
全球热管理需求旺盛,能效升级和新能源汽车增长将驱动行业增长。公司作为全球热管理龙头,前瞻布局仿生机器人、数据中心液冷等新兴业务,全球产能布局深化。这些新兴业务有望成为未来增长点,但需关注市场竞争加剧和新兴业务拓展不及预期的风险。
三花智控报告重点分析了哪些业务方向?
报告重点分析了公司热管理业务,特别是仿生机器人和数据中心液冷业务的发展。公司通过全球化供应链协同提升毛利率,但期间费用率有所上升,尤其是财务费用率涨幅较明显。未来几年,公司预计归母净利润将稳步增长,2026-2028年分别为42.37/50.11/60.46亿元。
当前热管理行业市场现状如何?
当前热管理行业竞争激烈,但需求持续增长。三花智控凭借其技术积累和全球布局,在行业中有较强竞争力。公司积极拓展仿生机器人和数据中心液冷等高增长领域,但需关注原材料价格波动和汇率波动等风险。
三花智控研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、新兴业务拓展不及预期、原材料价格波动和汇率波动等。短期来看,公司Q3净利润受汇兑损失和投资浮亏影响,但长期仍看好其全球布局和新兴业务发展。需持续关注公司费用控制和新兴业务进展情况。
你可能感兴趣
收入端稳健增长,顺利开拓液冷+机器人新产品
家用电器国盛证券2026-08-27
季报点评25Q3收入稳健增长,机器人与液冷业务打开新空间
中原证券2025-11-02
双环传动(002472.SZ)系列点评十七:2026Q3营收稳健增长 机器人业务协同推进
国联民生证券2026-10-28
收入稳健增长,机器人+液冷双轮驱动
国盛证券2026-04-30
公司事件点评报告:短期业绩承压,长期看好液冷和机器人业务发展
交运设备华鑫证券2026-03-27
2026Q3利润端增速较快,B端业务整体实现稳健增长
太平洋证券2026-10-31
26Q1收入保持增长,机器人+液冷业务快速推进
交运设备华安证券2026-05-08
2025年半年报点评:业绩稳健增长,机器人、液冷等新业务取得突破
交运设备华西证券2025-08-27
吉宏股份2026Q3点评跨境收入稳健增长 销售费用投入 包装业务
未知机构2026-10-30
25Q3 收入稳健增长,机器人&光刻机业务稳步推进
华西证券2025-10-29