猜你想问
美的集团2026年前三季度业绩表现如何?
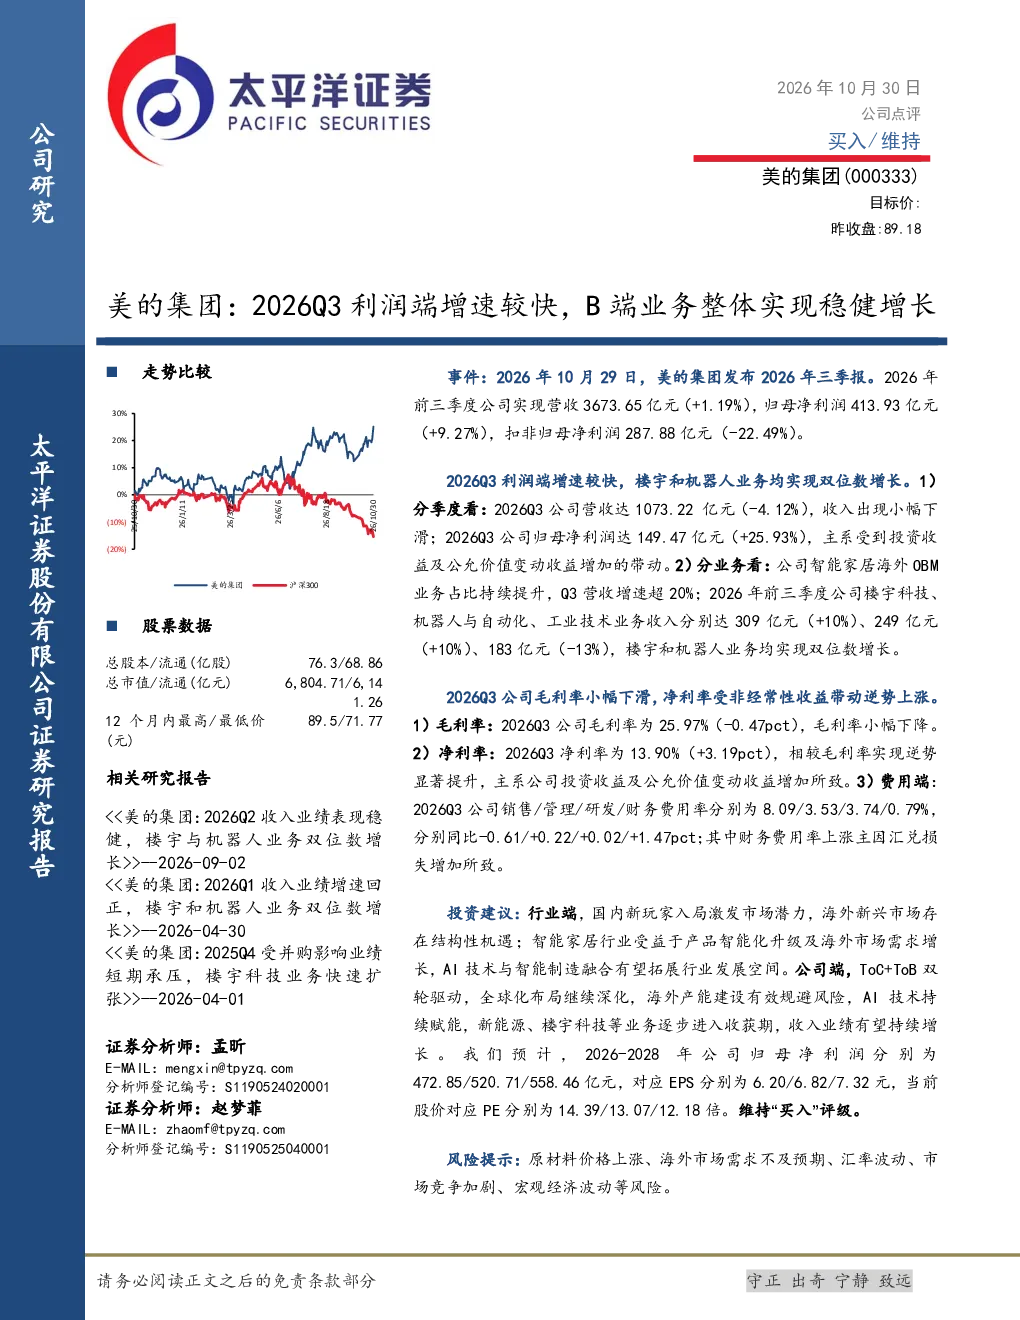
美的集团2026年前三季度业绩表现稳健,营收3673.65亿元,同比增长1.19%;归母净利润413.93亿元,同比增长9.27%。Q3利润端增速较快,归母净利润达149.47亿元,同比增长25.93%,主要受投资收益及公允价值变动收益增加带动。智能家居海外OBM业务占比持续提升,Q3营收增速超20%;楼宇科技、机器人与自动化业务收入分别达309亿元、249亿元,均实现双位数增长。但扣非归母净利润287.88亿元,同比下降22.49%
智能家居行业发展趋势如何?
智能家居行业受益于产品智能化升级及海外市场需求增长,AI技术与智能制造融合拓展发展空间。国内新玩家入局激发市场潜力,海外新兴市场存在结构性机遇。智能家居海外OBM业务占比持续提升,海外市场需求增长明显,为行业带来发展动力。同时,AI技术与智能制造的融合将进一步提升产品竞争力,推动行业向高端化、智能化方向发展
美的集团报告重点分析了哪些方向?
美的集团报告重点分析了公司ToC+ToB双轮驱动的业务模式,全球化布局深化,海外产能建设规避风险,AI技术持续赋能等发展策略。报告指出,公司智能家居、楼宇科技、机器人与自动化等业务逐步进入收获期,新能源业务也展现出良好发展前景。同时,报告分析了公司费用端情况,销售/管理/研发/财务费用率分别为8.09%/3.53%/3.74%/0.79%,财务费用率上涨主因汇兑损失增加
当前智能家居市场现状如何?
当前智能家居市场呈现稳步增长态势,市场竞争日趋激烈。国内市场方面,新玩家入局带来更多创新和选择,市场活力增强。海外市场方面,新兴市场存在结构性机遇,尤其东南亚、南美等地区市场需求增长迅速。智能家居产品智能化升级成为主流趋势,AI技术赋能提升用户体验,推动行业向高端化、智能化方向发展。同时,原材料价格上涨、汇率波动等因素对市场带来一定挑战
美的集团研报提示了哪些风险?
美的集团研报提示了原材料价格上涨、海外市场需求不及预期、汇率波动、市场竞争加剧、宏观经济波动等风险。原材料价格上涨可能影响公司成本控制,海外市场需求不及预期可能影响公司海外业务拓展,汇率波动可能影响公司财务表现,市场竞争加剧可能影响公司市场份额,宏观经济波动可能影响整体经济环境,进而影响公司业绩表现