猜你想问
快克智能最新报告核心内容是什么?
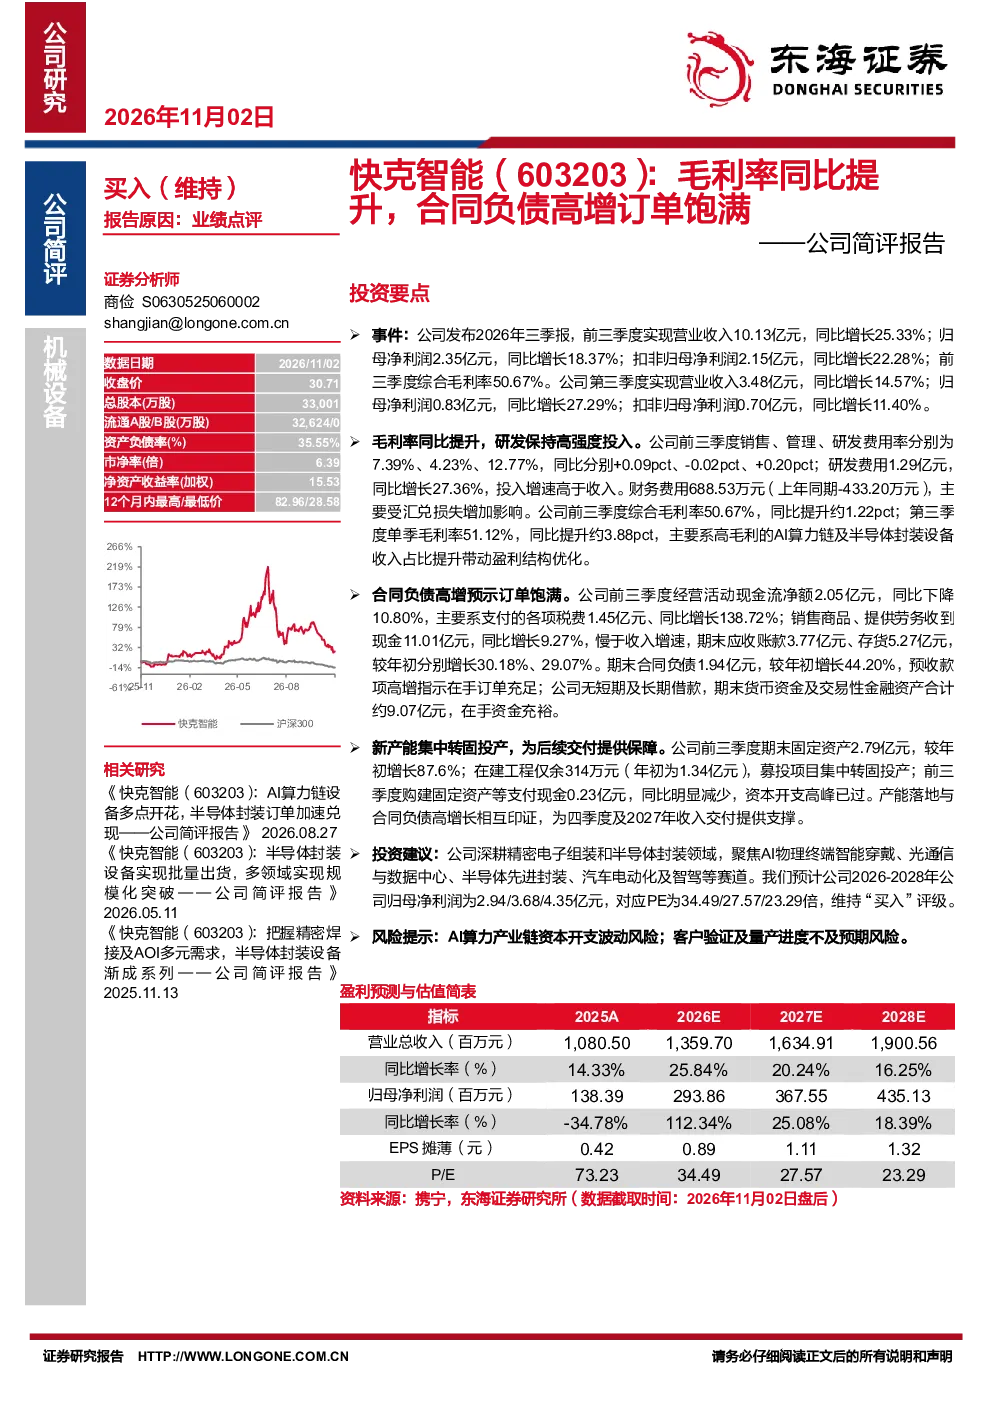
快克智能2026年前三季度实现营业收入10.13亿元(同比增长25.33%),归母净利润2.35亿元(同比增长18.37%)。毛利率提升至50.67%(同比提升1.22pct),主要因AI算力链及半导体封装设备收入占比提升。研发投入1.29亿元(同比增长27.36%),研发费用率12.77%。合同负债1.94亿元(同比增长44.20%),预收款项高增显示订单充足。期末货币资金及交易性金融资产约9.07亿元,资金充裕。
AI算力设备行业发展趋势如何?
AI算力设备行业正经历快速发展阶段,市场需求旺盛,主要得益于人工智能技术的广泛应用和算力需求的持续增长。AI算力链及半导体封装设备收入占比提升,反映行业景气度高。未来几年,随着AI技术的深入发展和应用场景的拓展,算力需求预计将持续增长,为相关设备厂商带来广阔的市场空间。同时,行业竞争也将加剧,技术迭代速度加快,企业需持续加大研发投入以保持竞争优势。
快克智能报告重点分析了哪些方面?
快克智能报告重点分析了公司业绩增长、毛利率提升、研发投入、现金流与负债、产能扩张等方面。报告显示公司业绩稳健增长,毛利率持续提升,研发投入增速高于收入,现金流充裕,新产能集中投产。这些数据表明公司经营状况良好,未来发展潜力较大。报告还分析了合同负债高增与在手资金充裕相互印证,为后续交付提供保障,以及新产能集中投产支撑四季度及2027年收入交付等内容。
当前AI设备市场现状如何?
当前AI设备市场呈现供需两旺的态势,市场需求旺盛,产品迭代速度快。AI算力链及半导体封装设备等细分领域增长迅速,成为市场热点。企业普遍面临产能不足的问题,新产能集中投产成为行业趋势。同时,行业竞争激烈,技术壁垒不断提高,企业需持续加大研发投入以保持竞争优势。此外,AI设备市场也存在一定的周期性波动,企业需关注市场变化及时调整经营策略。
快克智能研报有哪些风险提示?
快克智能研报提示的风险包括AI算力产业链资本开支波动风险,由于AI设备市场需求旺盛,行业资本开支可能存在波动,影响企业盈利能力。客户验证及量产进度不及预期风险,新产品的客户验证和量产进度可能存在不确定性,影响公司收入增长。此外,行业竞争加剧、技术迭代加快等因素也可能对公司经营造成影响,需持续关注行业动态及时应对市场变化。