猜你想问
这份报告主要分析了哪些量化策略的收益情况?
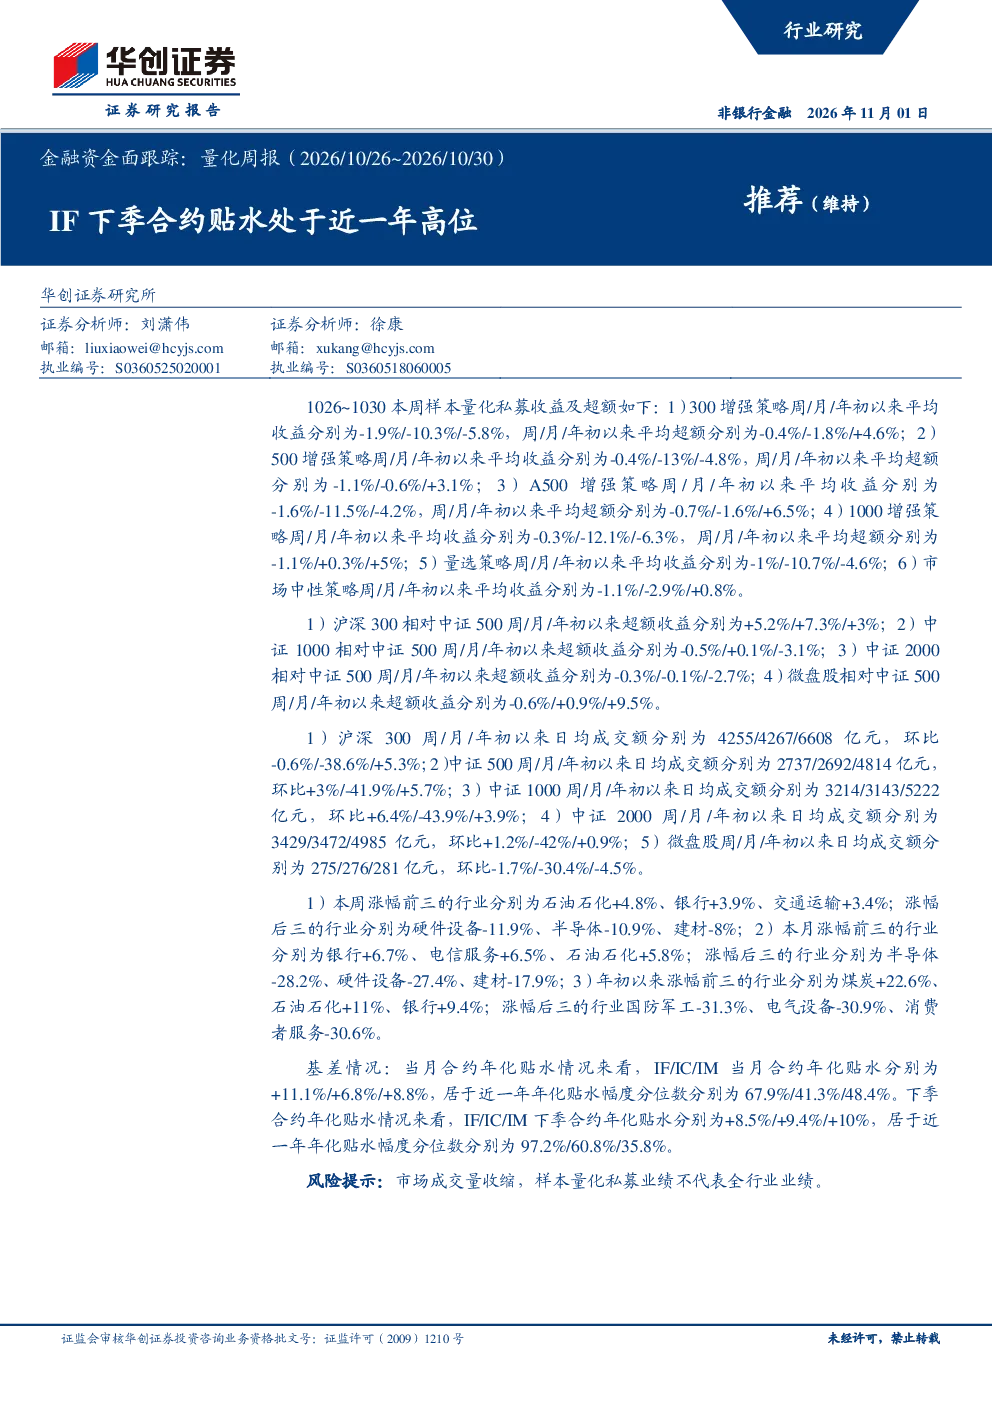
报告分析了300增强策略、500增强策略、A500增强策略、1000增强策略、量选策略、市场中性策略的周/月/年初以来平均收益,发现多数策略收益为负,其中市场中性策略年初以来超额收益为+0.8%,表现相对较好。各策略超额收益表现分化,其他策略均表现为负超额。
报告中提到的指数相对超额收益有哪些特点?
报告对比了沪深300、中证1000、中证2000、微盘股相对中证500的周/月/年初以来超额收益,发现沪深300相对中证500表现强势,微盘股年初以来超额收益为正,而中证1000和中证2000相对中证500的超额收益为负。这表明不同指数板块的表现存在分化。
报告对市场成交量和行业涨跌幅有何分析?
报告显示市场成交量环比有所收缩,但年初以来整体成交量仍呈上升趋势。行业涨跌幅方面,本周和本月涨幅前三的行业分别为石油石化、银行、交通运输和银行、电信服务、石油石化。年初以来涨幅前三的行业为煤炭、石油石化和银行,行业表现分化明显。
报告中关于股指期货基差的情况如何?
报告指出股指期货基差处于近一年高位,当月合约年化贴水:IF/IC/IM分别为+11.1%/+6.8%/+8.8%,近一年分位数分别为67.9%/41.3%/48.4%。下季合约年化贴水更为显著,IF/IC/IM分别为+8.5%/+9.4%/+10%,近一年分位数分别为97.2%/60.8%/35.8%。
阅读这份报告需要注意哪些风险提示?
报告提示市场成交量收缩可能影响市场流动性,同时样本量化私募业绩不代表全行业业绩。此外,股指期货基差处于高位,下季合约年化贴水尤为显著,这些因素可能对市场产生潜在影响,投资者需关注相关风险。
你可能感兴趣
金融资金面跟踪:量化周报(2026 10 12~2026 10 16):大盘与微盘风格相对占优
金融华创证券2026-10-18
金融资金面跟踪:量化周报(2026/10/19~2026/10/23)
金融华创证券2026-10-25
金融资金面跟踪:量化周报(2025 10 27~2025 10 31):基差贴水维持高位,IM贴水走阔,市场交投活跃度提升
金融华创证券2025-11-05
金融资金面跟踪:量化周报(2025/11/10~2025/11/14):私募超额持续正增,小微盘超额有所走强
金融华创证券2025-11-21
金融资金面跟踪:量化周报(2025 10 13~2025 10 17):小微盘超额回升明显
金融华创证券2025-10-18
金融资金面跟踪:量化周报(2026/08/31~2026/09/04):量选策略领跑,大盘风格占优
华创证券2026-09-06
金融资金面跟踪:量化周报(2026/08/24~2026/08/28)
金融华创证券2026-08-30
金融资金面跟踪:量化周报(2026/09/07~2026/09/11):下季合约贴水显著走阔
金融华创证券2026-09-13
金融资金面跟踪:量化周报(2026 07 27~2026 07 31):成交缩量下贴水处于中等分位
金融华创证券2026-08-02
金融资金面跟踪:量化周报(2026 08 03~2026 08 07):中小盘周超额相对占优
华创证券2026-08-09