猜你想问
这份报告主要分析了什么内容?
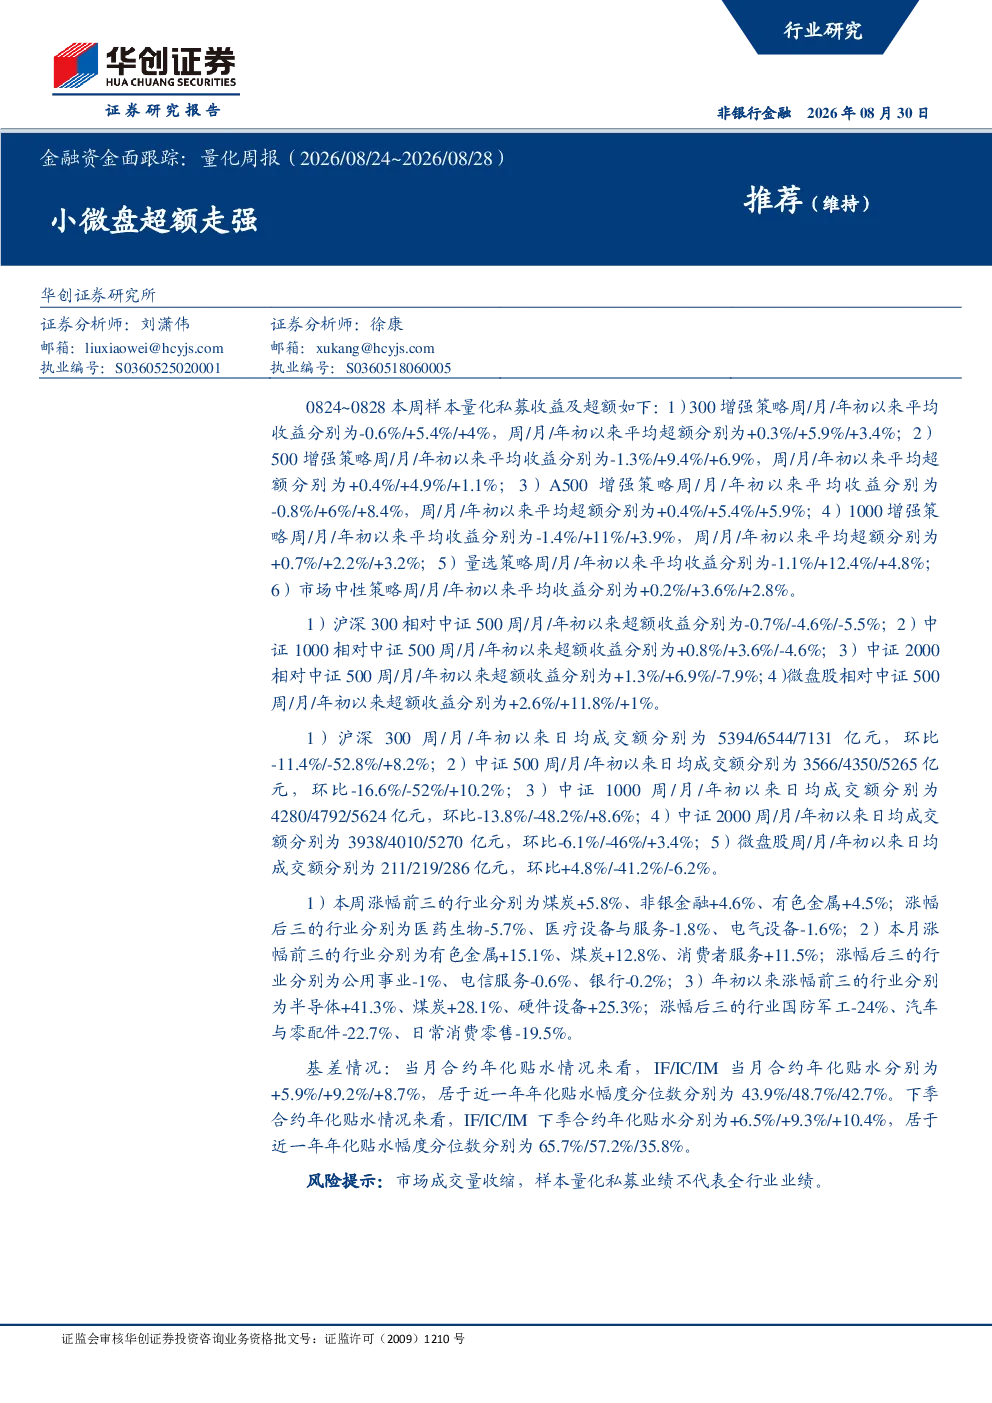
这份报告主要分析了2026年8月24日至8月28日期间金融市场的资金面情况,重点关注了量化私募的收益与超额表现、不同指数的相对超额收益、市场成交量变化、行业表现以及股指期货基差情况。报告数据显示,小微盘股表现突出,超额收益领先,市场成交量整体收缩但微盘股成交量环比上升,煤炭、非银金融、有色金属等板块表现强势,而医药生物、汽车与零配件等板块表现疲软,股指期货基差持续贴水,市场情绪偏谨慎,样本量化私募业绩分化,市场中性策略超额收益相对稳健。
报告中提到了哪些行业发展趋势?
报告中揭示了几个行业发展趋势:首先,小微盘股在量化策略中表现突出,超额收益领先,显示出市场对这一赛道的关注度提升;其次,行业层面,煤炭、非银金融、有色金属等板块持续走强,而医药生物、汽车与零配件等板块则面临压力,反映出宏观经济环境与行业政策对板块表现的影响;此外,股指期货基差持续贴水,尤其是下季合约贴水幅度较大,暗示市场对未来走势持谨慎态度,这些趋势为投资者提供了行业轮动和资产配置的参考方向。
报告重点分析了哪些方向?
报告重点分析了量化私募的业绩分化情况,特别是不同策略(如300增强、500增强、市场中性等)的收益与超额表现,揭示了市场环境下量化策略的适应性差异;同时,报告深入剖析了指数相对超额收益,如沪深300、中证1000、中证2000等与中证500的对比,以及微盘股的显著超额收益,为投资者提供了多维度市场表现评估;此外,报告还关注了市场成交量变化,特别是沪深300、中证500等主要指数的成交量环比变化,以及微盘股成交量的逆势增长,这些数据有助于理解市场活跃度与资金流向。
当前市场处于什么状态?
当前市场呈现出量缩价稳的结构性行情,整体成交量环比下降,但小微盘股成交量逆势上升,显示出资金在特定板块的集中度提升;从行业表现看,部分传统周期性行业如煤炭、有色金属表现强势,而成长性板块如医药生物、汽车与零配件则面临调整压力,反映出市场风险偏好有所下降;股指期货基差持续贴水,尤其是下季合约贴水幅度加大,进一步印证了市场对未来短期走势的谨慎预期,整体市场情绪偏向保守。
报告中有哪些风险提示需要注意?
报告中提示了几个关键风险点:首先,市场成交量收缩可能导致量化私募业绩代表性下降,因为部分策略依赖高换手率获取超额收益,量缩环境下其效果可能不及预期;其次,样本量化私募的业绩分化意味着单一策略的适用性有限,投资者需警惕策略失效风险;此外,股指期货基差持续贴水可能预示着市场潜在的流动性风险或悲观预期,下季合约的较大贴水幅度尤其值得关注;最后,报告强调样本数据不代表全行业表现,投资者应结合更广泛的市场信息进行综合判断,避免过度依赖单一报告结论。