猜你想问
11月债市赎回压力有多大?
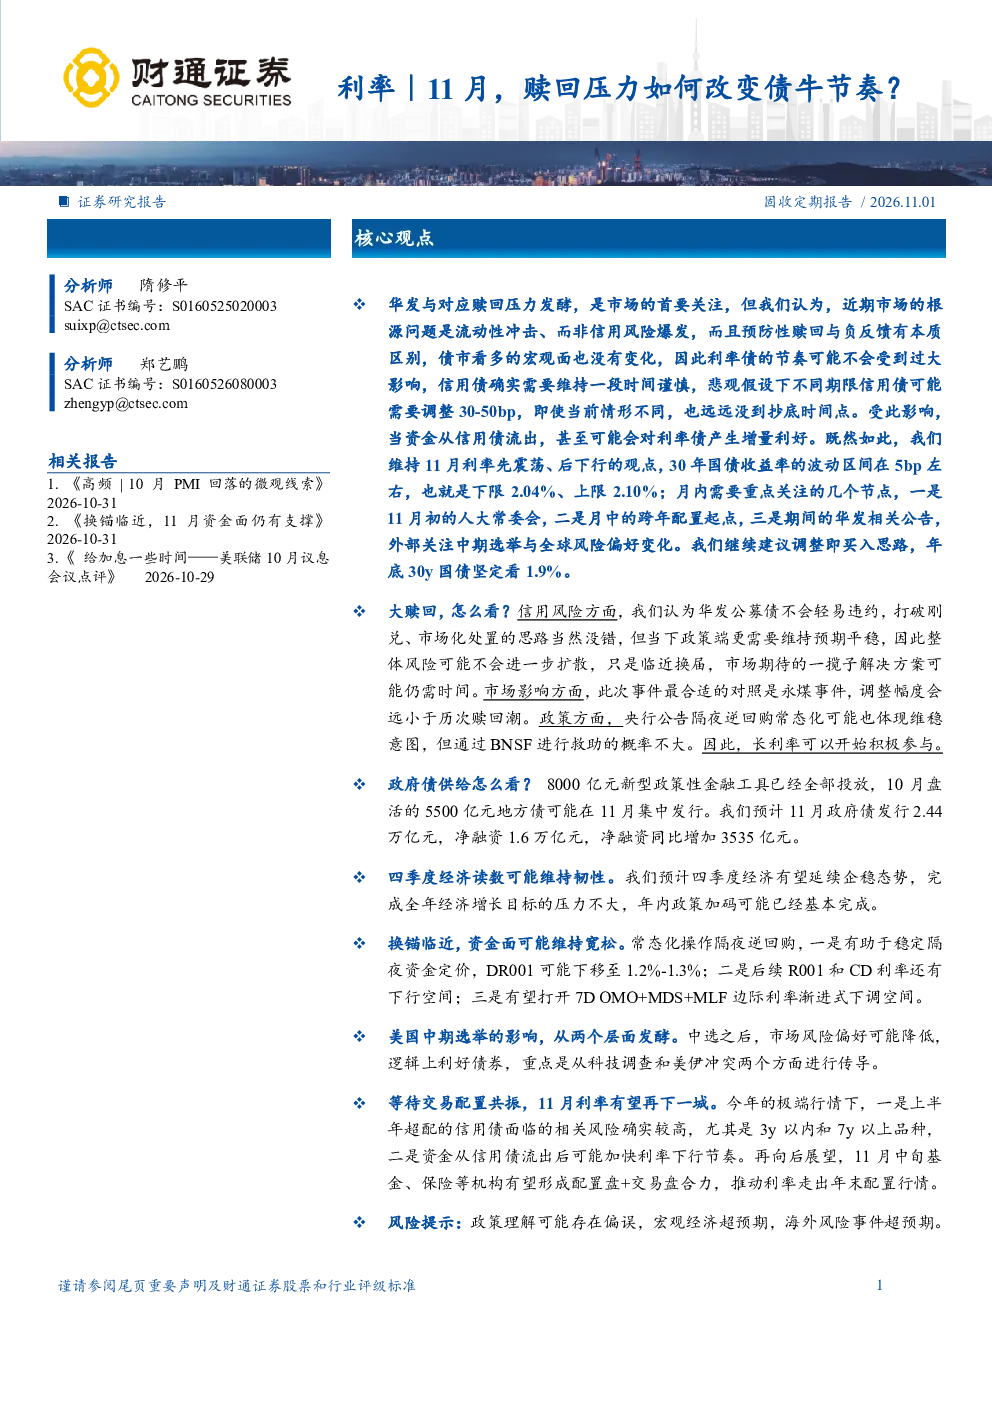
近期市场主要受流动性冲击影响,而非信用风险爆发。预防性赎回与负反馈有本质区别,债市看多的宏观面未变,利率债节奏可能受影响有限。信用债需保持谨慎,悲观假设下可能调整30-50bp,但当前情形下抄底时机未到。资金从信用债流出或对利率债产生增量利好。
11月利率走势会如何变化?
维持11月利率先震荡后下行的观点,30年国债收益率波动区间约5bp,下限2.04%,上限2.10%。需关注人大常委会、跨年配置起点及华发相关公告等节点。央行公告隔夜逆回购常态化有助于稳定资金定价,DR001可能下移至1.2%-1.3%。
政府债供给对市场有何影响?
8000亿元新型政策性金融工具已投放,10月盘活5500亿元地方债可能在11月集中发行。预计11月政府债发行2.44万亿元,净融资1.6万亿元,同比增加3535亿元。需关注资金面变化,央行操作可能打开7D OMO+MDS+MLF边际利率下调空间,11月资金面或维持宽松。
四季度经济前景如何?
四季度经济有望延续企稳态势,完成全年增长目标压力不大,年内政策加码可能已基本完成。出口韧性、政策落实和新兴产业成长对年末经济形成支撑。需关注外部环境变化,如美国中期选举及全球风险偏好。
研报有哪些风险提示?
需警惕政策理解偏误、宏观经济表现超预期及海外风险事件超预期。华发公募债不会轻易违约,但政策端需维持预期平稳。此次事件最合适的对照是永煤事件,调整幅度会远小于历次赎回潮。长利率可开始积极参与。
你可能感兴趣
利率周报:往日已不再?债牛趋势仍将持续,看多立场无需改变
东吴证券2016-10-30
宏观周报:公募赎回压力增大 长债利率大幅上行
华联期货2025-12-07
利率周记(2月第4周):定量衡量债基的赎回压力
华安证券2025-02-28
利率复盘笔记:赎回压力下股债双杀
国泰君安证券2022-03-09
利率专题:政府债供给,节奏与扰动如何?
民生证券2024-05-31
国联民生固收固收亮话后续利率节奏 纯债和转债策略如何研判债券周策略第52期
未知机构2026-08-17
信用抢短债、利率买长债:债牛下半场如何演绎?
国金证券2023-08-23
转债周记(9月第2周):转债赎回节奏如何了?
华安证券2023-09-16
中长期纯债型基金月报2022年11月:理财产品大量赎回,短久期、利率债为主产品防御性较好
国泰君安证券2022-12-12
定量描述二级资本债的赎回决策:如何区分不同品种?
财通证券2023-01-19