猜你想问
中炬高新Q3酱油销售表现如何?
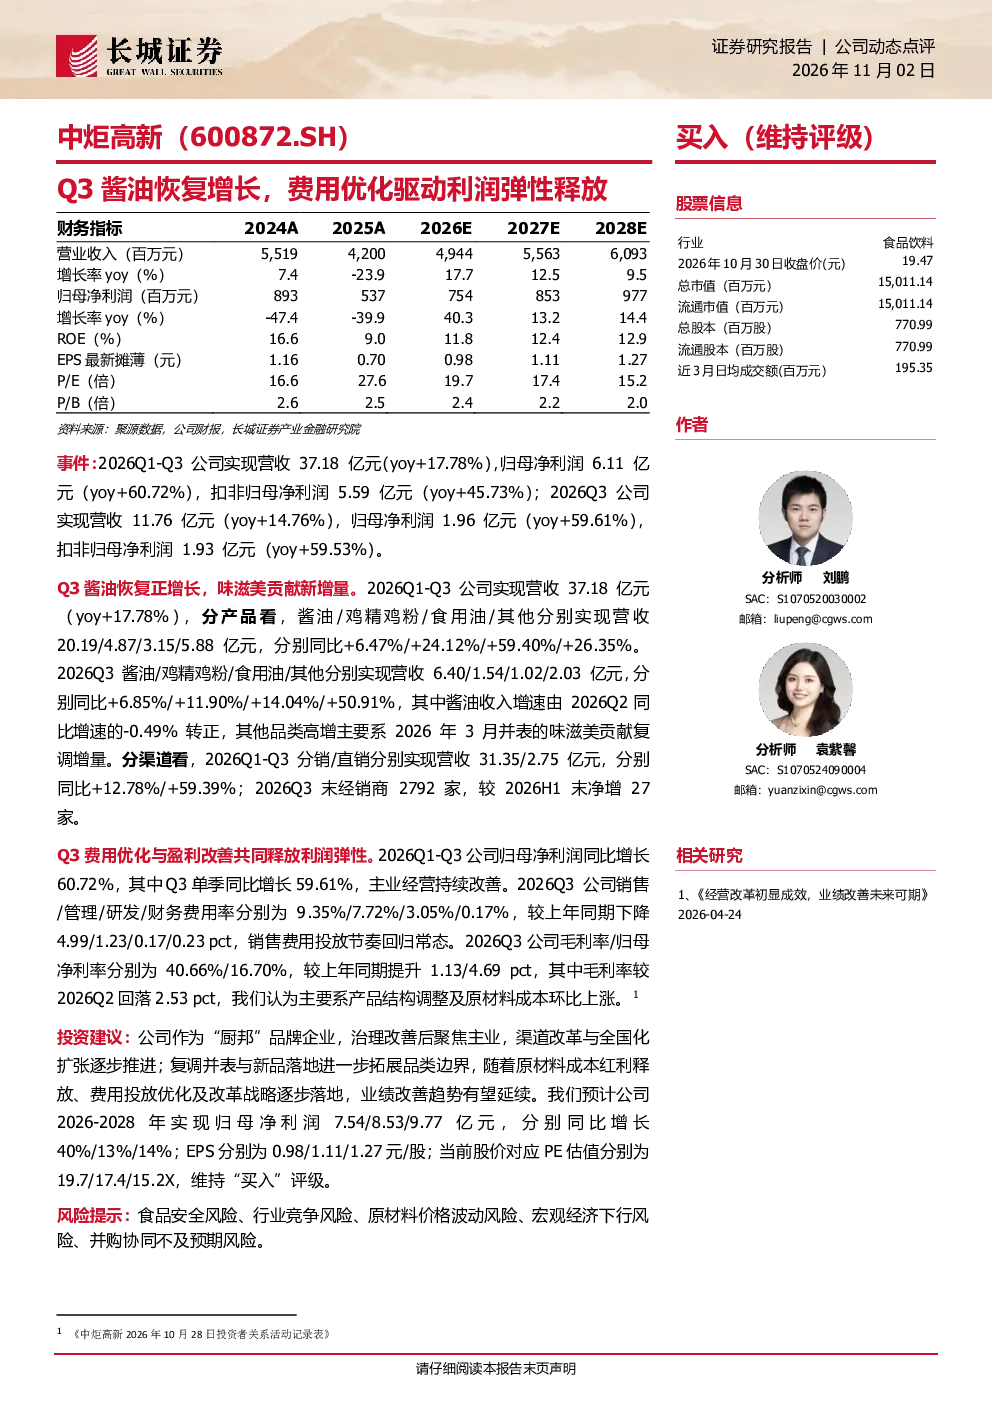
中炬高新2026年Q3酱油销售实现恢复性增长,增速由Q2的-0.49%转为+6.85%。味滋美产品贡献了主要增量,同时其他品类因2026年3月并表实现高增长。Q3末经销商数量达到2792家,较2026H1末净增27家,渠道改革初见成效。Q1-Q3酱油总营收达20.19亿元,同比增长6.47%
酱油行业发展趋势如何?
酱油行业正经历渠道改革与全国化扩张阶段,企业通过新品落地拓展品类边界。原材料成本波动影响下,行业竞争加剧,企业需加强费用优化能力。部分企业通过并表实现营收高增长,但需关注食品安全风险与行业竞争压力。未来行业发展趋势将围绕产品创新、渠道效率及成本控制展开
研报重点分析了哪些方面?
研报重点分析了中炬高新产品表现、费用与盈利能力、渠道改革成效。Q3酱油恢复增长是核心亮点,费用率优化驱动利润弹性释放。报告指出分销与直销渠道均实现营收增长,全国化扩张逐步推进。同时,报告关注原材料成本上涨对毛利率的影响,以及渠道改革对营收结构的优化作用
当前市场对中炬高新有何判断?
当前市场关注中炬高新渠道改革成效及全国化扩张进展。公司治理改善后聚焦主业,复调并表与新品落地拓展品类边界。原材料成本红利释放、费用优化及改革战略落地将影响未来业绩表现。市场需关注公司如何平衡产品结构调整与原材料成本上涨之间的关系,以及渠道改革对长期盈利能力的支撑
研报提示了哪些风险?
研报提示了食品安全风险、行业竞争风险、原材料价格波动风险、宏观经济下行风险、并购协同不及预期风险。食品安全是行业底线,需持续关注行业竞争格局变化。原材料价格波动直接影响企业成本与盈利能力,宏观经济下行可能影响消费需求。并购协同效果需持续观察,确保资源整合效率
你可能感兴趣
2026年三季报点评:Q3利润同比大增,煤价上行与产品结构优化驱动盈利弹性释放
大同证券2026-10-30
比音勒芬:户外驱动增长,费用优化开启利润释放周期
未知机构2026-08-09
Q3恢复增长,原材料价格下滑释放利润弹性
轻工制造华西证券2022-10-30
26Q2利润弹性释放,商超提质与费用优化共振
国盛证券2026-08-03
2022年年报及2023一季报点评:费用优化释放利润弹性,基本盘稳定跨两百亿可期
民生证券2023-05-06
奕瑞科技(688301.SH)2026年三季报点评:Q3收入提速势头延续,费用改善释放利润弹性
国联民生证券2026-11-01
收入逐季恢复,费用优化,利润释放可期
信达证券2025-08-21
2022年三季报点评:Q3费用及减值影响利润释放,期待资产注入带来产量增长
有色金属民生证券2022-10-29
2026年三季报点评:外延并表驱动收入增长,Q3费用抬升压制利润
食品饮料西南证券2026-10-29
2026半年报业绩点评:营收稳增+盈利弹性释放,全球布局与产品结构优化驱动增长
东吴证券2026-08-14