猜你想问
三一国际财报显示什么核心内容?
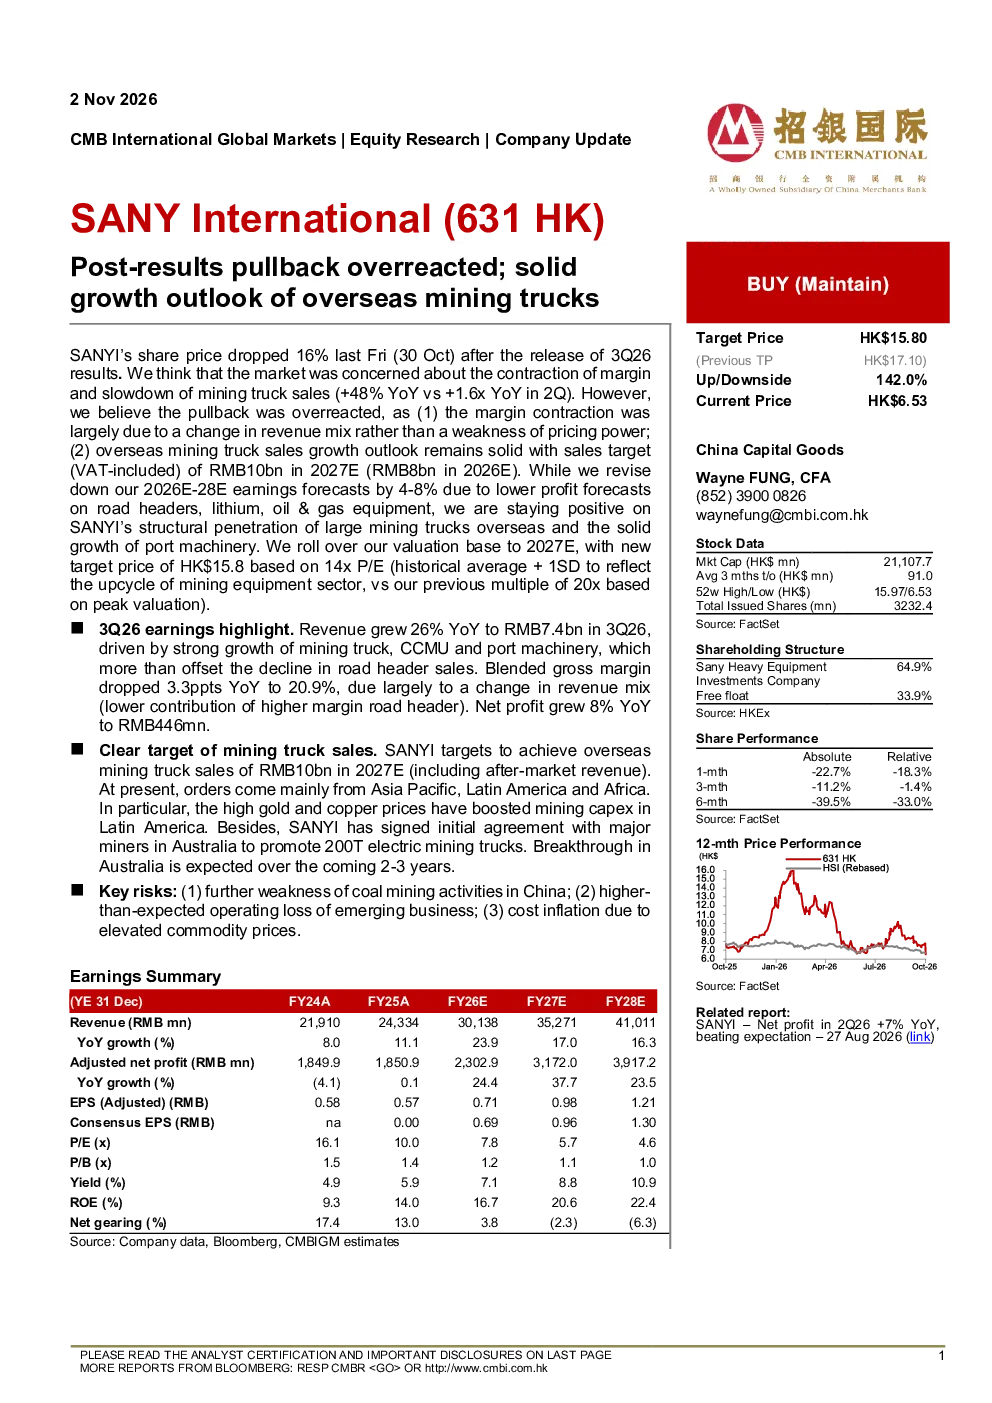
三一国际2026年第三季度报告显示营收同比增长26%至74亿元,主要受矿用卡车、CCMU和港口机械强劲增长带动。净利润同比增长8%至4.46亿元,但混合毛利率同比下降3.3个百分点至20.9%,主要因道路掘进机贡献占比下降。海外矿用卡车销售前景依然稳固,预计2027年销售额目标为100亿元。
矿用卡车行业发展趋势如何?
矿用卡车行业受益于全球矿业资本开支增加,特别是拉美和非洲地区高金价推动矿产行业投资。三一国际在海外市场表现强劲,与澳大利亚主要矿企签署初步协议推广200吨电动矿卡,预计未来2-3年实现突破。行业周期上行,大型矿用卡车海外市场存在结构性渗透机会。
研报重点分析了哪些方向?
研报重点分析了三一国际海外矿用卡车销售增长前景,认为市场对利润率收缩反应过度,主要源于收入结构变化而非定价力减弱。同时关注道路掘进机、锂电池、油气设备利润预期下调,以及港口机械的稳健增长。基于2027年14倍市盈率给出新目标价15.8港元。
当前市场对三一国际的判断是什么?
市场担忧三一国际利润率收缩和矿用卡车销售放缓,导致股价下跌16%。但研报认为回调反应过度,海外矿用卡车销售前景稳固,预计2027年销售额目标为100亿元。三一国际在大型矿用卡车海外市场存在结构性渗透机会,且港口机械业务稳健。
研报提示哪些风险?
研报提示的主要风险包括:中国煤炭开采活动进一步减弱可能影响矿用卡车需求;新兴业务经营亏损超预期;原材料价格上涨导致成本通胀。这些因素可能对三一国际的业绩造成不利影响。
你可能感兴趣
ZX机械三一国际观点更新矿车出海逻辑持续强化回调即是难得的配置机会
未知机构2026-03-04
三一国际2026年中报点评 海外矿车量价齐升
未知机构2026-08-27
ZX机械三一国际持续推荐矿车出海价值重塑矿山
未知机构2026-01-27
各位领导好 近期海外CSP厂商陆续发财报 微软 亚马逊均大涨 谷歌回调后逐步彰显韧性 云业务当前
未知机构2026-08-03
新能源及有色金属日报:价格回调后的锌价对美国CPI超预期反应并不敏感
华泰期货2026-10-15
国际宏观与贵金属:美联储质疑过度情绪反应,金银高位回调整理
东吴期货2019-07-01
海外销售迎来爆发式增长,海外业务再造一个三一国际
第一上海证券2022-09-07
第二季度盈利超预期 ; 投资机会伴随着前景疲软的过度反应而出现
招银国际2024-08-27
CT食饮周观点财报交易权重提升大众品回调后迎来加仓机会20250629
未知机构2025-06-29
[太阳] 【华创轻纺】特步国际事件点评:大股东配售释放流动性,市场过度悲观反应,
未知机构2022-07-24