猜你想问
巴比食品最新财报核心数据有哪些?
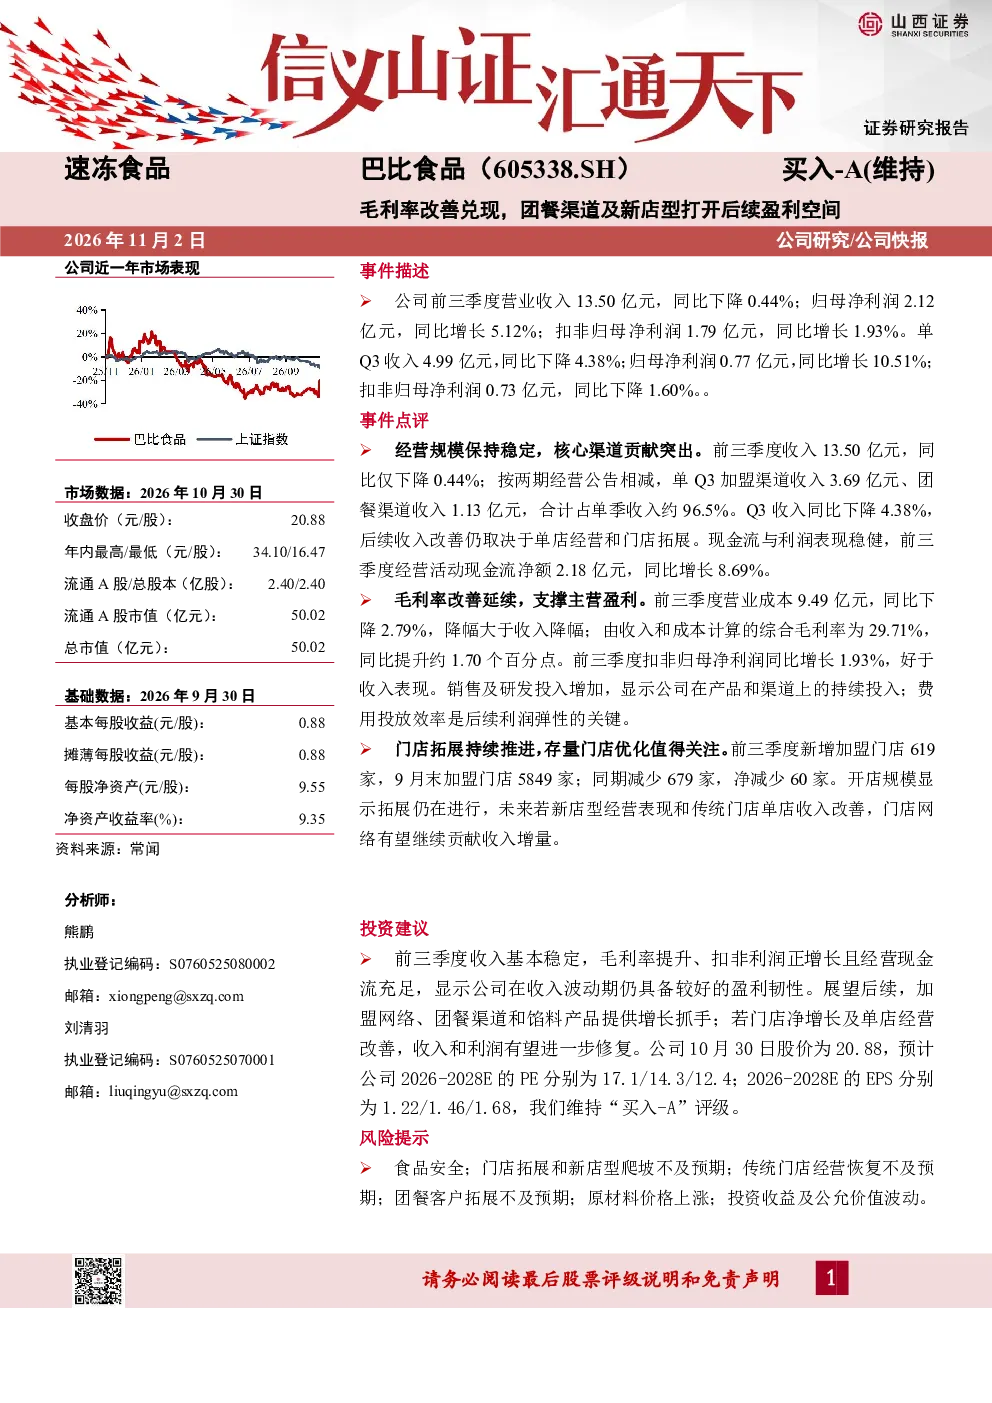
巴比食品前三季度营业收入13.50亿元,同比下降0.44%;归母净利润2.12亿元,同比增长5.12%;扣非归母净利润1.79亿元,同比增长1.93%。单Q3收入4.99亿元,同比下降4.38%;归母净利润0.77亿元,同比增长10.51%;扣非归母净利润0.73亿元,同比下降1.60%。综合毛利率为29.71%,同比提升约1.70个百分点。经营活动现金流净额2.18亿元,同比增长8.69%
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和渠道多元化,团餐渠道和新店型成为重要增长点。企业通过拓展加盟网络、优化产品结构,提升盈利能力。同时,食品安全和成本控制成为行业关键挑战,企业需加强供应链管理和品牌建设以应对竞争。
研报重点分析了哪些方面?
研报重点分析了巴比食品的经营规模、核心渠道贡献、毛利率改善、门店拓展及风险提示。报告指出,公司核心渠道贡献突出,毛利率提升支撑盈利,但收入改善仍依赖单店经营和门店拓展。同时,食品安全、门店拓展不及预期等风险需关注。
当前食品饮料市场现状如何?
当前食品饮料市场呈现规模稳定增长态势,但竞争加剧,企业需不断创新和优化渠道布局。团餐渠道成为新增长点,新店型经营表现和传统门店单店收入改善是关键。企业需平衡投入与产出,提升费用投放效率。
研报提示了哪些风险?
研报提示的主要风险包括食品安全问题、门店拓展和新店型爬坡不及预期、传统门店经营恢复不及预期、团餐客户拓展不及预期、原材料价格上涨以及投资收益及公允价值波动等。这些风险可能影响公司未来业绩表现,需持续关注。
你可能感兴趣
巴比食品:小笼包新店型拓店顺利,团餐业务企稳
国投证券2026-08-24
跟踪分析报告:经营拐点明确,新店型打开空间
华创证券2025-11-11
传统门店企稳修复,新店型打开增长新空间
财通证券2025-12-30
核心经营改善兑现,多品类打开盈利空间
食品饮料山西证券2026-09-02
风口研报·洞察:主流央国企PB PE均已低于“中特估”行情启动前水平,除8大“中字头”外,这些公司参与一带一路沿线市场打开更大空间,海外订单高增,后续有望逐渐兑现到业绩层面;国资委关于央企最新表态
未知机构2024-01-28
19年报点评:线上发力带动收入及盈利能力稳增,营销升级渠道扩张具较大边际改善空间
基础化工安信证券2020-04-23
深度研究:新店型打开天花板,内生外延助力发展
食品饮料东方财富2026-03-26
25年业绩表现佳,关注后续门店扩张与新店型探索进程
华西证券2026-03-17
毛利率修复延续,新店型与定制馅料贡献增量
食品饮料山西证券2026-10-09
光伏、风电产业链价格周评(9月第1周):光伏主链上游环节价格小幅提升,风电材料维持稳定打开后续盈利空间
公用事业国信证券2022-09-12