猜你想问
巴比食品2026年半年度报告核心内容有哪些?
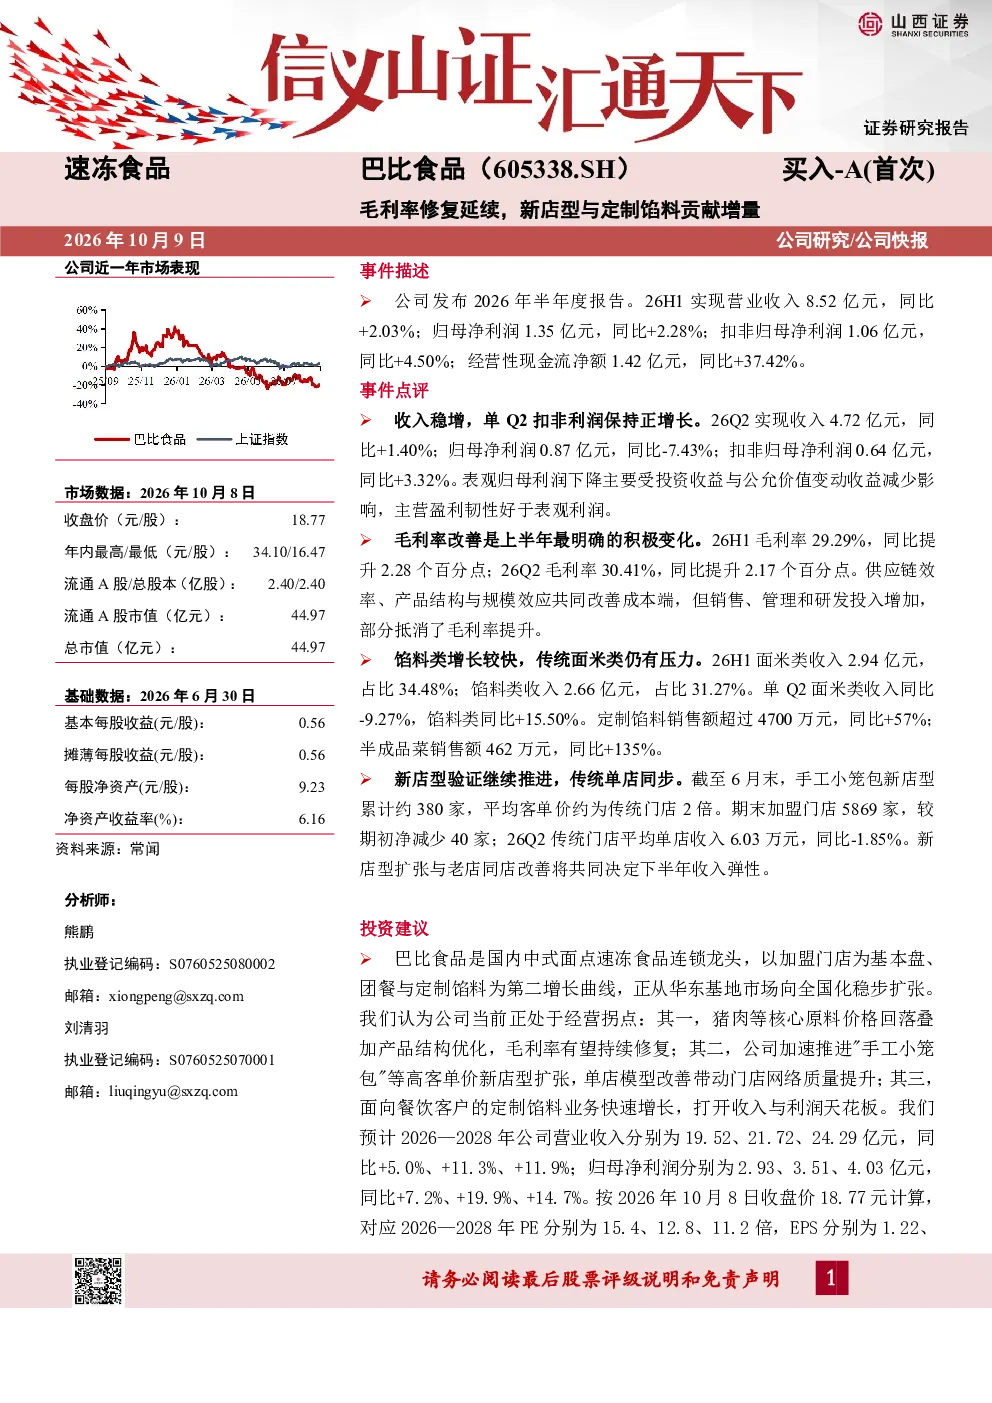
巴比食品2026年半年度报告显示,公司实现营业收入8.52亿元(同比+2.03%),归母净利润1.35亿元(同比+2.28%),扣非归母净利润1.06亿元(同比+4.50%),经营性现金流净额1.42亿元(同比+37.42%)。Q2收入4.72亿元(同比+1.40%),归母净利润0.87亿元(同比-7.43%),扣非归母净利润0.64亿元(同比+3.32%)。归母利润下降主要受投资收益与公允价值变动收益减少影响,主营盈利韧性好于表观利润。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展态势,健康化、便捷化、个性化成为主要方向。消费者对健康饮食的需求持续提升,推动低糖、低脂、高蛋白等健康产品发展。同时,外卖和预制菜行业兴起,带动便捷食品需求增长。个性化定制产品如半成品菜、定制馅料等逐渐成为市场新增长点,企业通过产品创新和渠道优化满足消费者多样化需求。
巴比食品报告重点分析了哪些方向?
巴比食品报告重点分析了毛利率改善、产品结构优化、新店型扩张及定制馅料业务增长。报告指出,公司26H1毛利率提升至29.29%(同比+2.28个百分点),主要得益于供应链效率提升、产品结构优化及规模效应。面米类收入2.94亿元(占比34.48%),馅料类收入2.66亿元(占比31.27%),Q2馅料类收入同比+15.50%。手工小笼包新店型累计约380家,定制馅料销售额4700万元(同比+57%),半成品菜销售额462万元(同比+135%)。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现稳步增长态势,但竞争加剧。企业通过产品创新、渠道拓展和品牌建设提升竞争力。健康化、便捷化、个性化成为市场主流趋势,推动行业向高端化、差异化方向发展。同时,原材料成本波动、食品安全风险等因素对行业造成一定压力。企业需加强供应链管理,提升产品品质,以应对市场变化。
巴比食品研报存在哪些风险提示?
巴比食品研报提示的主要风险包括食品安全风险、门店拓展与新店型爬坡不及预期、传统门店同店恢复不及预期、团餐客户拓展不及预期、原材料价格上涨、投资收益和公允价值变动收益波动。食品安全是食品饮料行业的生命线,门店拓展和爬坡效果直接影响收入增长,传统门店同店恢复情况关系到整体盈利能力,团餐客户拓展和原材料价格波动也需关注。