猜你想问
这份研报的核心内容是什么?
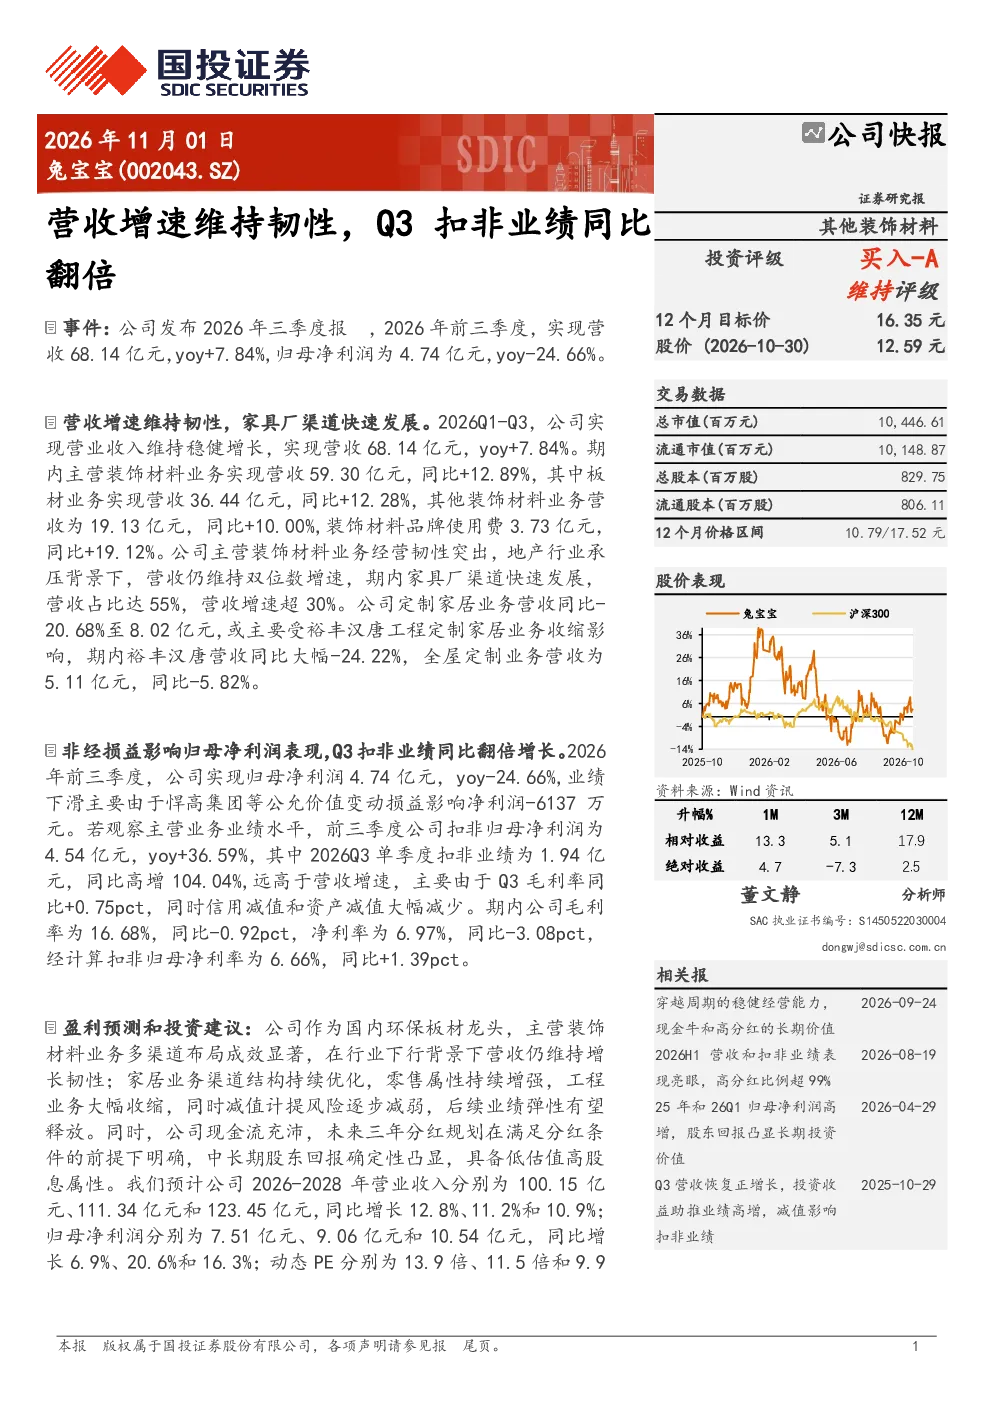
研报显示兔宝宝2026年前三季度营收68.14亿元,同比增长7.84%,归母净利润4.74亿元,同比下降24.66%。营收增长主要来自家具厂渠道,占比55%且增速超30%。装饰材料业务表现突出,营收同比增长12.89%,其中板材业务增长12.28%,品牌使用费增长19.12%。定制家居业务受工程业务收缩影响营收下降20.68%。扣非归母净利润为4.54亿元,同比增长36.59%,Q3单季度扣非业绩同比增长104.04%,主要由于毛利率提升和减值减少。
兔宝宝所在的赛道/行业发展趋势如何?
兔宝宝作为环保板材龙头,在行业下行中仍保持营收增长韧性。装饰材料业务多渠道布局成效显著,零售属性增强,工程业务收缩减值风险减弱。公司现金流充沛,未来三年分红规划明确,具备低估值高股息属性。预计2026-2028年营收和净利润将保持增长,动态PE逐步下降。
研报重点分析了哪些方向?
研报重点分析了兔宝宝营收结构变化,家具厂渠道占比提升至55%且增速超30%。装饰材料业务各细分项增长情况,板材业务增长12.28%,品牌使用费增长19.12%。定制家居业务工程收缩影响及全屋定制营收下滑。Q3扣非业绩大幅增长104.04%的原因,主要来自毛利率提升和信用减值减少。
当前市场对兔宝宝的整体判断是什么?
市场判断兔宝宝在行业下行中展现增长韧性,主要得益于渠道结构优化和装饰材料业务多渠道布局。公司现金流健康,分红规划明确,中长期股东回报确定性高。预计未来三年营收和净利润将稳步增长,估值具备吸引力。
研报提示了哪些风险?
研报提示的风险包括政策执行不及预期、下游需求下滑、市场开拓效果不及预期、行业竞争加剧以及原材料价格大幅上涨。这些因素可能影响公司业绩表现和估值水平,需持续关注政策环境和市场动态。
你可能感兴趣
非制冷订单加速兑现,Q3营收同比翻倍
国信证券2026-10-30
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2023年业绩快报点评:营收稳步增长,扣非归母净利润翻倍
电子设备华创证券2024-02-25
Q3营收、扣非净利润增速亮眼,盈利能力显著修复
轻工制造山西证券2020-10-28
营收增速持续超越行业,一季度扣非净利润同比增长73%
建筑建材国信证券2024-04-26
Q3营收保持高增长,业绩同比翻倍
交通运输上海证券2024-10-30
Q3整体营收/业绩承压,本部扣非业绩实现正向增长
安信证券2022-10-30
海正药业 26三季报预告 营收稳健增长 利润大超预期 扣非翻倍
未知机构2026-10-19
11-39 海正药业26三季报预告营收稳健增长利润大超预期扣非翻倍增长 1063623
未知机构2026-10-21
板材营收增速亮眼,扣非归母业绩增长稳健,高比例分红彰显投资价值
轻工制造国投证券2024-08-29