猜你想问
这份研报的核心内容是什么?
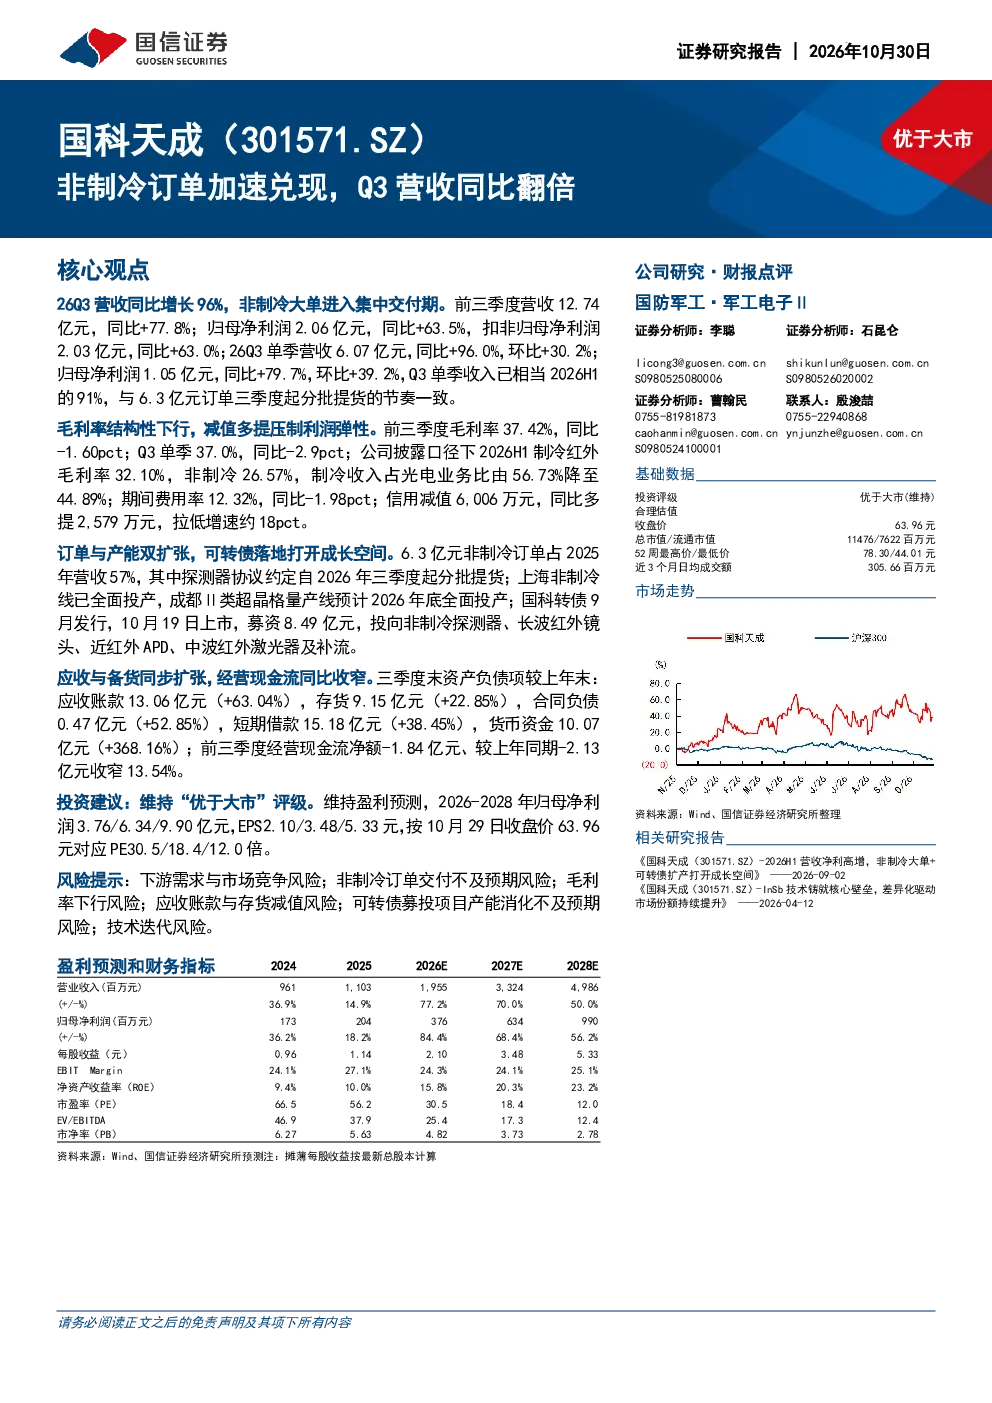
这份研报指出公司2026年Q3营收同比增长96%,主要得益于非制冷大单进入集中交付期。前三季度营收12.74亿元,同比+77.8%;归母净利润2.06亿元,同比+63.5%。Q3单季营收6.07亿元,同比+96.0%,环比+30.2%;归母净利润1.05亿元,同比+79.7%,环比+39.2%,Q3单季收入已相当2026H1的91%
非制冷探测器赛道的发展趋势如何?
非制冷探测器赛道呈现快速发展趋势,公司6.3亿元非制冷订单占2025年营收57%,探测器协议约定自2026年三季度起分批提货。上海非制冷线已全面投产,成都Ⅱ类超晶格量产线预计2026年底全面投产,行业产能持续扩张
研报重点分析了哪些方面?
研报重点分析了公司非制冷订单的交付进度及财务表现,包括营收利润增长、毛利率变化、期间费用率、信用减值等财务数据,以及订单与产能、资本运作、资产负债、现金流等关键运营指标
当前市场对该公司产品的判断是什么?
当前市场关注公司非制冷订单的交付能力及财务稳健性。公司Q3单季收入已相当2026H1的91%,显示交付强度提升。但需关注毛利率同比下滑、应收账款增长较快等问题
研报提示了哪些主要风险?
研报提示的主要风险包括下游需求与市场竞争风险;非制冷订单交付不及预期风险;毛利率下行风险;应收账款与存货减值风险;可转债募投项目产能消化不及预期风险;技术迭代风险
你可能感兴趣
2024年三季报点评:Q3营收净利同比增长,看好25年海缆订单兑现支撑业绩增长
信息技术华创证券2024-10-31
Q3营收与订单加速,现金流同比大幅改善
建筑建材国盛证券2019-10-30
Q3营收保持高增长,业绩同比翻倍
交通运输上海证券2024-10-30
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
计算机行业点评报告:Uber(Uber):Q3营收稳健增长,AI与本地商业战略加速兑现
信息技术华鑫证券2025-11-11
2024年三季报点评:Q3营收净利同比增长,国内外海缆订单释放可期
电气设备华创证券2024-10-28
三季报点评:营收稳健,订单回升,业绩有望加速兑现
建筑建材民生证券2018-10-31
Q3营收显著加速,扣非净利润快速增长
建筑建材中泰证券2017-10-28
2025年报&2026一季报点评:半导体业务营收同比+887%,看好业务加速兑现
机械设备东吴证券2026-04-30