猜你想问
这份研报主要分析了哪些内容?
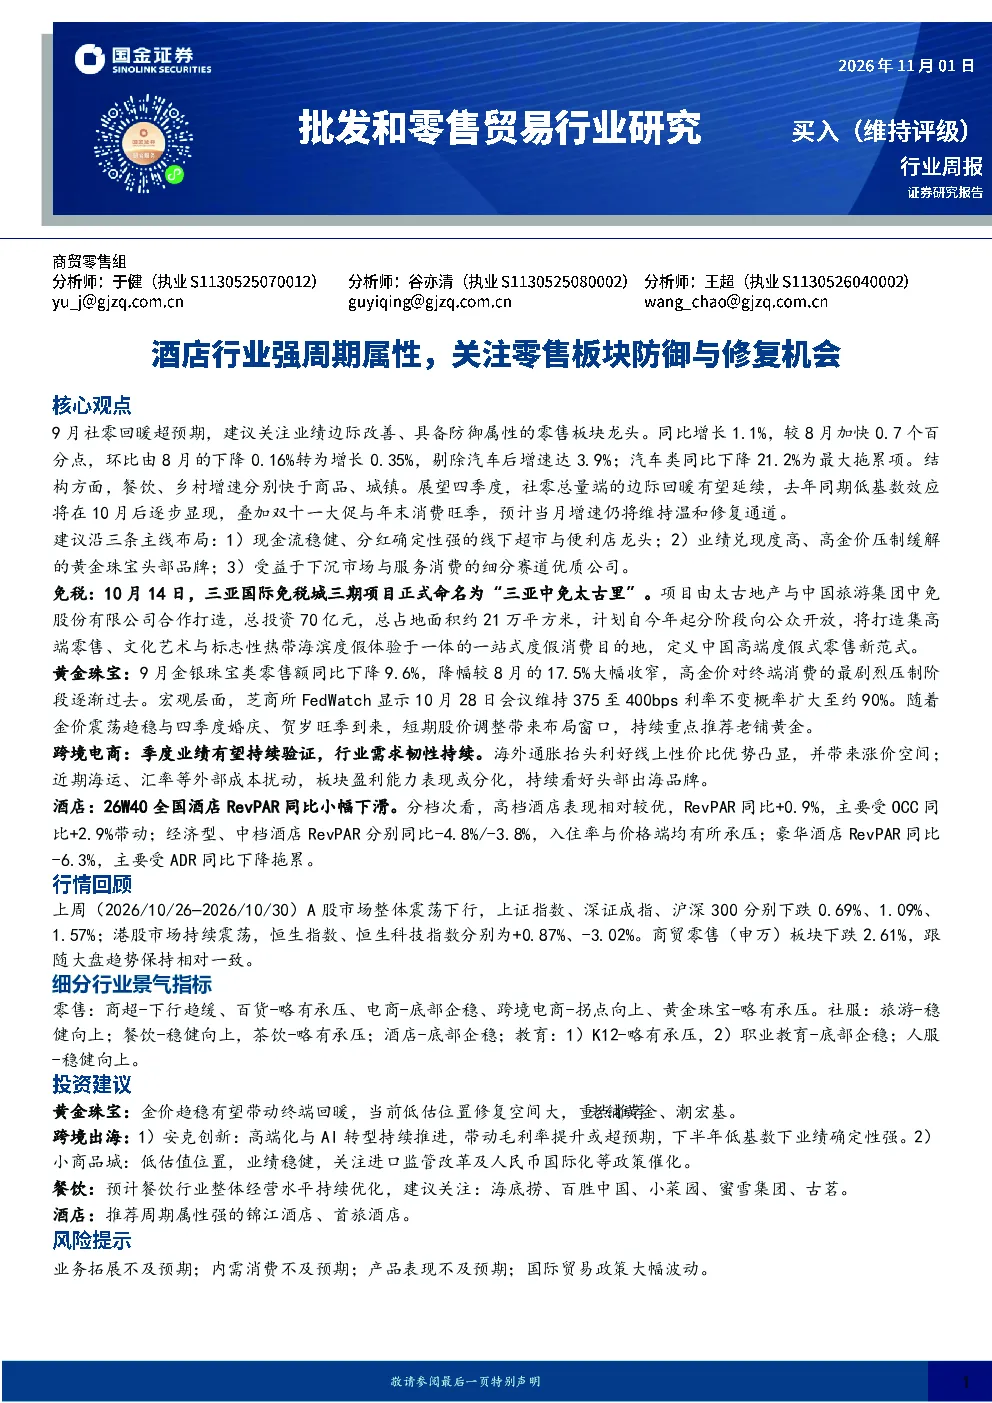
本报告聚焦批发和零售贸易行业,重点分析了酒店行业的强周期属性,并探讨了零售板块的防御与修复机会。报告指出,9月社会消费品零售总额同比增长1.1%,环比由降转增,剔除汽车后增速达3.9%,其中餐饮、乡村增速快于商品、城镇。预计四季度社零总量端边际回暖有望延续,增速维持温和修复通道。报告还跟踪了行业数据,如通讯器材类同比增长31.1%、烟酒类增长13.8%等,并提出了沿现金流稳健的线下超市与便利店龙头、业绩兑现高的黄金珠宝头部品牌、受益下沉市场与服务消费的细分赛道优质公司三条主线进行布局的建议。
当前零售行业的发展趋势如何?
当前零售行业呈现结构性分化的发展趋势。一方面,汽车类零售额同比下降21.2%,成为主要拖累项;另一方面,餐饮、乡村零售增速快于商品、城镇,通讯器材类同比增长31.1%,烟酒类增长13.8%,便利店增长5.2%,网上商品零售额增长3.8%,网上服务零售额增长5.3%。这表明消费升级和下沉市场潜力正在释放,同时线上零售持续增长,但线下实体零售仍面临挑战。报告预计四季度社零总量端边际回暖有望延续,但增速将维持温和修复通道。
报告中重点分析了哪些方向?
报告重点分析了零售板块的防御与修复机会,提出了三条投资主线。第一,关注现金流稳健、分红确定性强的线下超市与便利店龙头,如部分超市和便利店品牌。第二,关注业绩兑现度高、高金价压制缓解的黄金珠宝头部品牌,如老铺黄金等。第三,关注受益于下沉市场与服务消费的细分赛道优质公司,如部分餐饮品牌和跨境电商公司。此外,报告还跟踪了免税、黄金珠宝、跨境电商、餐饮、酒店等行业的公司动态,如三亚中免太古里项目、安克创新高端化转型等。
目前零售市场的现状如何判断?
目前零售市场呈现总量回暖但结构分化的现状。9月社会消费品零售总额同比增长1.1%,环比由下降转为增长,剔除汽车后增速达3.9%,显示消费信心有所恢复。但汽车零售下滑明显,拖累整体增速。餐饮、乡村零售表现亮眼,线上零售持续增长,而部分传统线下零售如百货店下降2.9%。报告认为,消费复苏基础尚不牢固,未来增速将维持温和修复,需要关注结构性机会和风险。
研报提示了哪些风险点?
研报提示了四项主要风险:一是业务拓展不及预期,部分零售企业新店扩张或业务拓展可能面临阻力;二是内需消费不及预期,宏观经济波动可能影响居民消费意愿;三是产品表现不及预期,部分产品创新或营销活动可能效果不佳;四是国际贸易政策大幅波动,可能影响跨境电商等领域的经营。这些风险需要投资者关注,并在投资决策中充分考虑。