猜你想问
这份研报主要讲了什么内容?
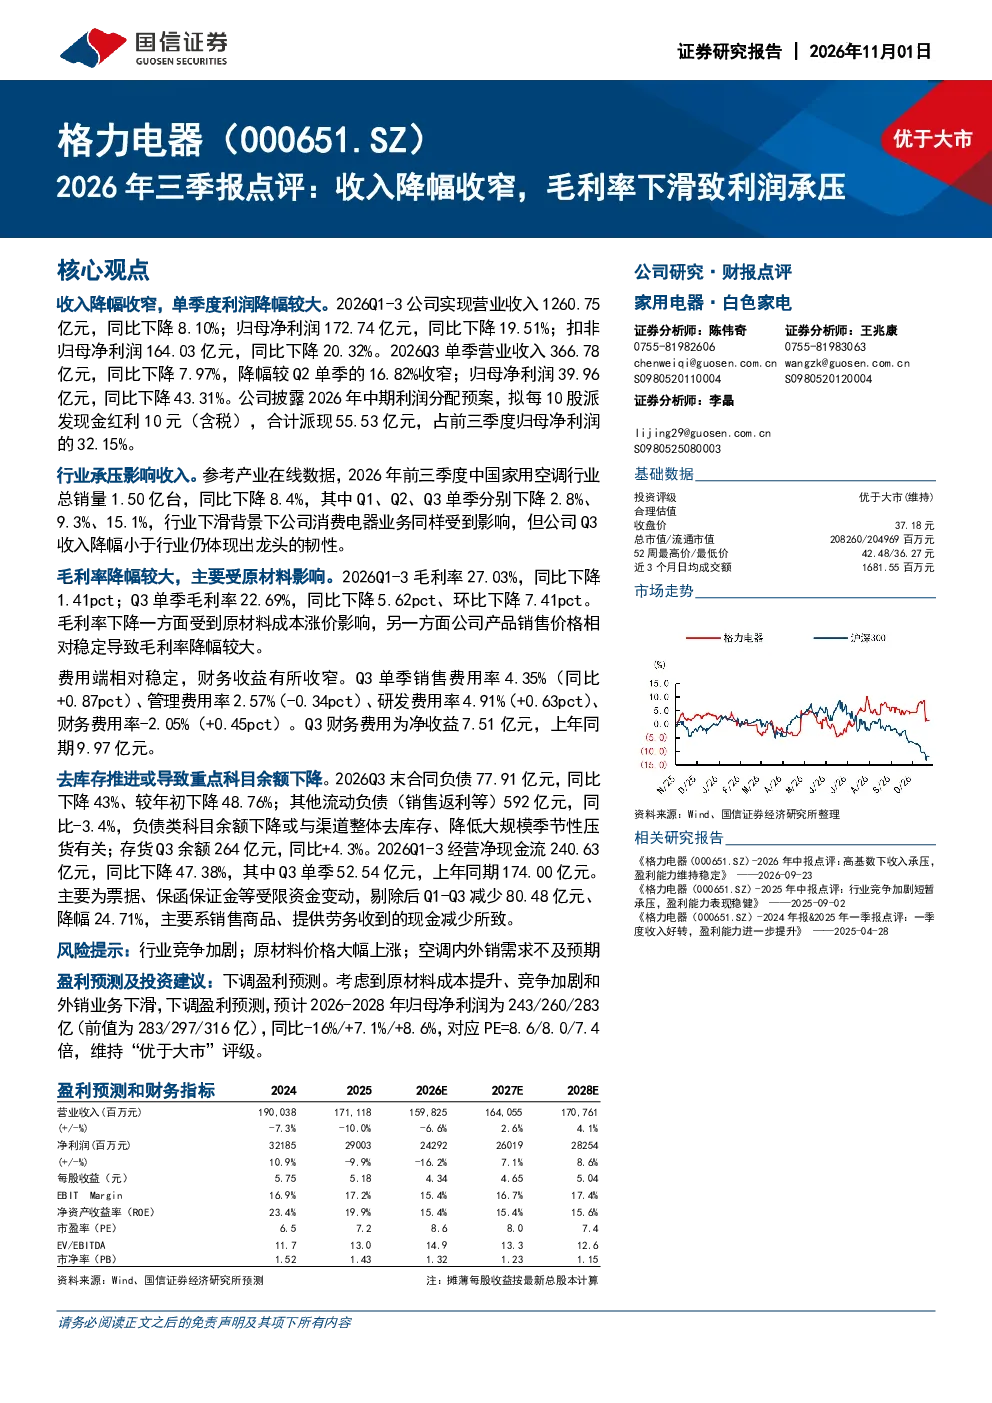
这份研报主要分析了格力电器2026年前三季度及Q3的经营情况。报告显示,公司前三季度营业收入1260.75亿元,同比下降8.10%;归母净利润172.74亿元,同比下降19.51%;扣非归母净利润164.03亿元,同比下降20.32%。Q3单季营业收入366.78亿元,同比下降7.97%,降幅较Q2收窄;归母净利润39.96亿元,同比下降43.31%。公司拟每10股派发现金红利10元(含税),合计派现55.53亿元,占前三季度归母净利润的32.15%
家用空调行业目前的发展趋势如何?
家用空调行业目前面临下滑趋势。2026年行业总销量1.50亿台,同比下降8.4%,Q1、Q2、Q3单季分别下降2.8%、9.3%、15.1%。格力电器消费电器业务受行业下滑影响,但Q3收入降幅小于行业,体现龙头韧性。这表明尽管行业整体承压,但头部企业仍具备一定竞争优势
报告中重点分析了哪些方面?
报告重点分析了格力电器的收入、利润、毛利率及费用情况。前三季度公司收入降幅收窄,但毛利率下滑导致利润承压,主要受原材料成本上涨及产品价格相对稳定影响。费用端相对稳定,销售费用率上升,管理费用率下降,研发费用率微升,财务费用率上升。此外,报告还分析了公司的资产负债情况,如合同负债下降、存货上升等
当前市场对格力电器的判断是什么?
当前市场对格力电器的判断显示,公司虽然面临收入和利润下滑的挑战,但龙头地位依然稳固。报告下调了盈利预测,预计2026-2028年归母净利润为243/260/283亿,同比-16%/+7.1%/+8.6%,对应PE=8.6/8.0/7.4倍。维持“优于大市”评级,表明市场仍看好其长期发展前景
研报中提示了哪些风险?
研报提示了行业竞争加剧、原材料价格大幅上涨、空调内外销需求不及预期等风险。行业竞争加剧可能导致价格战,原材料价格上涨会进一步压缩利润空间,而空调内外销需求不及预期则可能影响公司业绩增长。这些风险需要投资者关注