猜你想问
这份研报主要讲了什么内容?
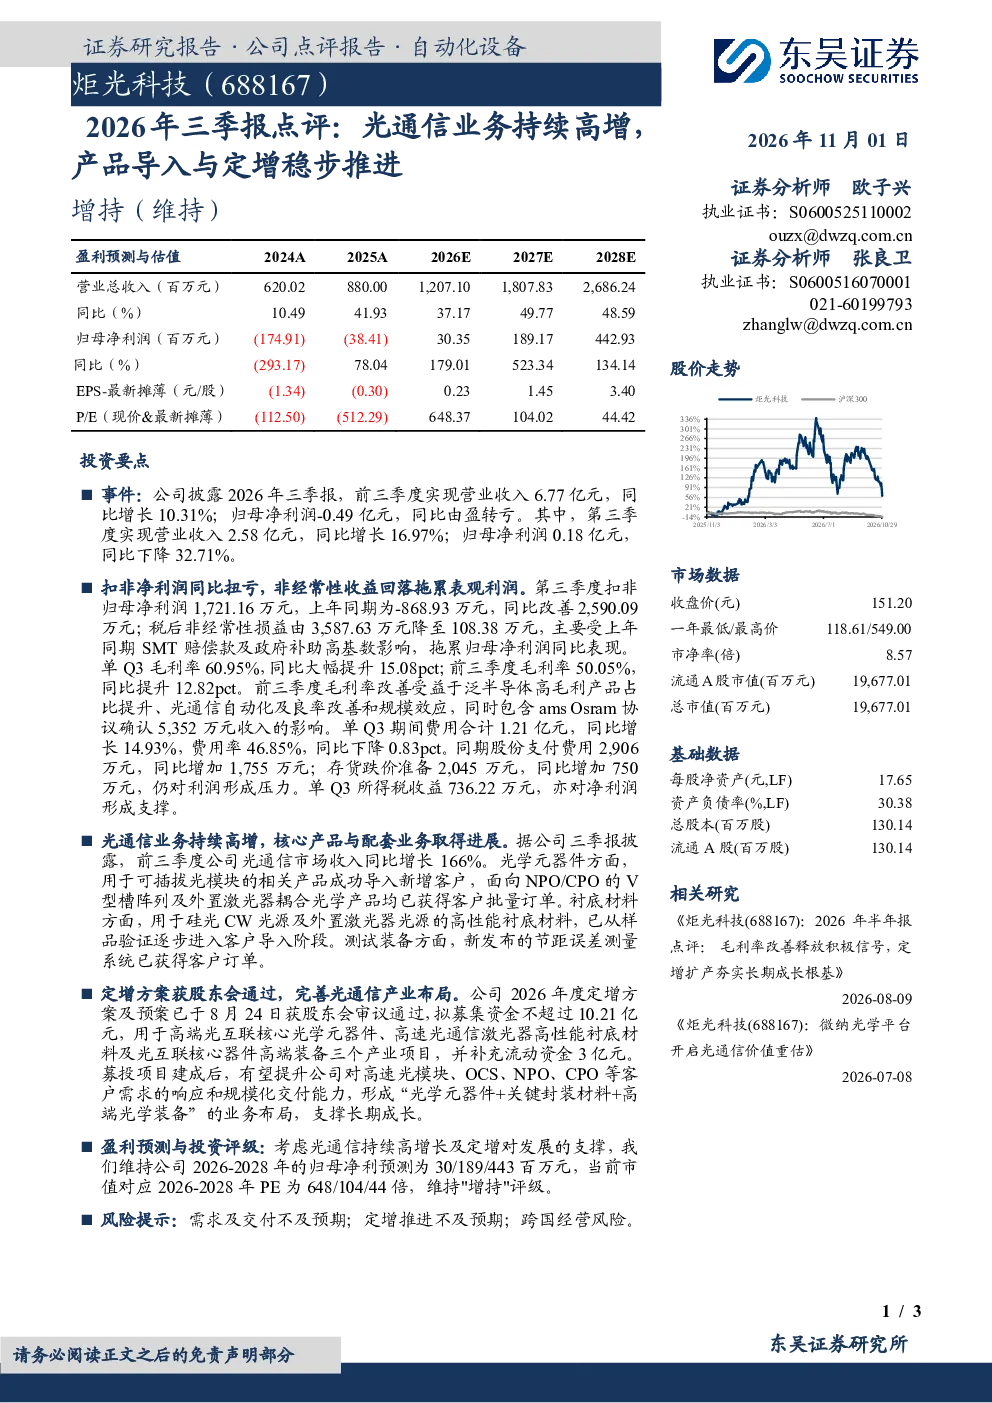
这份研报主要点评了公司2026年前三季度的业绩表现,分析了光通信业务的进展情况,以及定增方案的细节。报告显示公司营收同比增长10.31%,但归母净利润同比由盈转亏。光通信市场收入同比增长166%,相关产品成功导入新增客户,并获得批量订单。公司还通过了定增方案,拟募集资金不超过10.21亿元用于多个产业项目,以提升对高速光模块等客户需求的响应和规模化交付能力。
光通信行业目前的发展趋势如何?
光通信行业目前呈现快速发展趋势,市场收入同比增长166%,显示出行业的高增长潜力。公司光通信业务持续高增,产品成功导入新增客户并获得批量订单,表明行业内的市场需求旺盛。同时,行业内的竞争也在加剧,公司通过定增方案提升自身能力,以应对市场变化和客户需求。
研报重点分析了哪些方面?
研报重点分析了公司的业绩表现、光通信业务进展以及定增方案。在业绩方面,报告指出公司营收增长但净利润亏损,主要原因是非经常性损益大幅回落。在业务进展方面,报告强调了光通信业务的高增长和产品导入的成果。在定增方案方面,报告详细介绍了募投项目的用途和预期效果,以及公司未来的业务布局。
根据研报,目前市场现状如何?
根据研报,公司光通信业务呈现高增长态势,市场收入同比增长166%,产品成功导入新增客户并获得批量订单。公司在光通信领域的竞争力逐步增强,通过定增方案提升自身能力,以应对市场变化和客户需求。然而,公司前三季度归母净利润同比由盈转亏,显示出公司在盈利能力方面仍面临挑战。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括需求及交付不及预期、定增推进不及预期以及跨国经营风险。需求及交付不及预期可能导致公司业绩增长放缓;定增推进不及预期可能影响公司募投项目的实施;跨国经营风险可能影响公司在国际市场的表现。这些风险需要公司密切关注和管理。
你可能感兴趣
2023年三季报点评:前三季度业绩同比翻倍,离焦镜与自有品牌高增,加盟业务稳步推进
商贸零售民生证券2023-10-28
华盛昌2026年三季报点评:Q3业绩高增,光通信测试业务加速拓展
华创证券2026-10-29
厦门象屿(600057)2026年半年报点评:26H1业绩稳健增长,造船业务持续高增,新战略与国际化稳步推进
华创证券2026-08-26
季报点评:业绩持续高增,算力与机器人业务稳步推进
电子设备国盛证券2025-11-05
2021年年报及Q1业绩预告点评:光通信、传感器等业务持续稳增,Q1业绩稳步高增
东吴证券2022-03-30
若羽臣(003010.SZ)2026年三季报点评:利润延续高增,业务结构稳步优化
国联民生证券2026-10-28
2023年三季报点评:黄金产品和电商业务高增,门店稳步拓展
商贸零售华西证券2023-11-01
2024年三季报点评:稳步推进渠道开拓与产品研发,持续强化品牌印记
商贸零售民生证券2024-10-31
2024年年报点评:区域扩张稳步推进,高档产品持续高增
食品饮料民生证券2025-03-22
2026年三季报点评:单季扣非归母净利润高增,AI布局持续推进
国联民生证券2026-10-30