猜你想问
这份研报主要讲了什么内容?
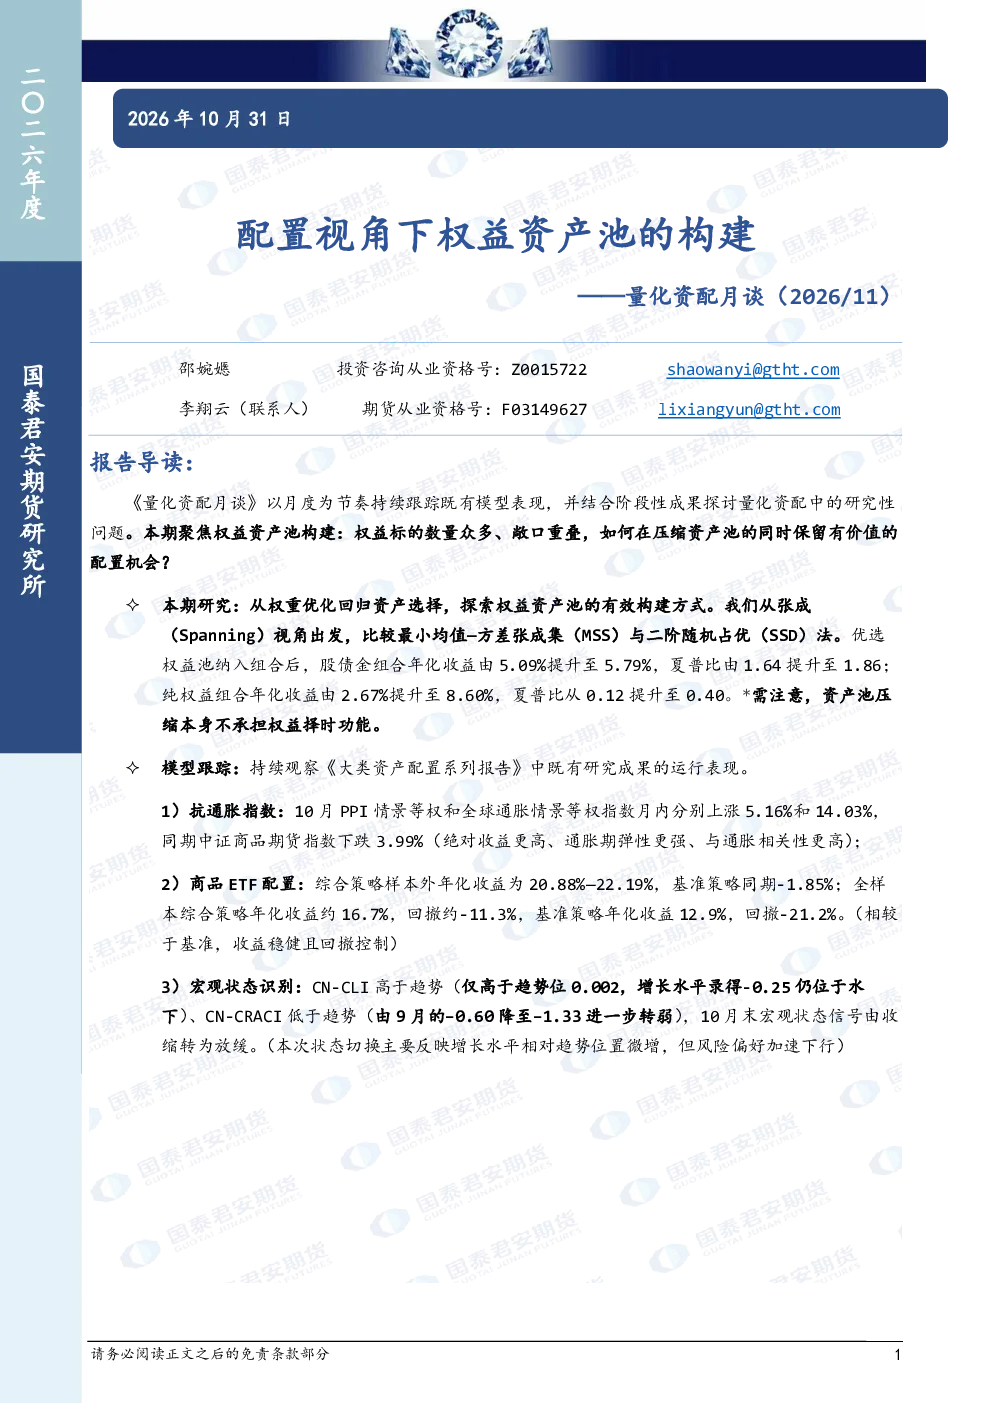
这份研报探讨了如何从收益与风险角度出发,基于张成检验(Spanning)构建权益资产池。报告分析了MSS与SSD两种方法的实践路径,并以境内/境外权益ETF为例,展示了如何通过跟踪指数、筛选名单等方式构建资产池。此外,报告还评估了SSD方法在不同参数设置下的筛选效果,以及其对配置结果的潜在价值。
权益资产池构建对投资有什么意义?
权益资产池的构建对投资具有重要意义,它能够帮助投资者从收益和风险的角度选择合适的资产,从而优化投资组合。通过基于张成检验(Spanning)进行资产池选取,可以确保新增资产能够提供现有组合难以替代的配置机会,改善组合机会集,进而提升投资效益。
报告提到了哪些资产池构建方法?
报告主要介绍了两种资产池构建方法:MSS法和SSD法。MSS法在实证中受到候选资产高度相关、有限样本统计识别及长仓机会保留等因素制约,支持尚不充分。SSD法则通过评价基准和实施顺序,逐步筛选出具有配置价值的资产,形成可供配置使用的名单。
当前市场环境下,权益资产配置需要注意什么?
当前市场环境下,权益资产配置需要关注资产池的构建质量,选择能够提供替代配置机会的资产。同时,需要考虑资产间的相关性、收益节点设置、效用网络划分方式等因素,以避免过度压缩资产池导致有效投资机会的损失。此外,还需要关注市场风险,合理控制回撤。
报告对权益资产配置有哪些风险提示?
报告提示,权益资产配置需要警惕资产池过度压缩可能导致的投资机会损失。此外,收益节点设置对筛选结果具有实质影响,需要谨慎选择。同时,境内外市场对近期风险信息的反应可能存在差异,需要关注市场动态。最后,资产间的相关性较高时,可能影响配置效果,需要综合考虑。
你可能感兴趣
金融工程专题报告:中观视角下的FOF投资:权益量化策略比较及轮动策略构建
华宝证券2018-07-03
广发金工 基于多维视角的行业轮动组合构建量化资产配置研究之二十七
未知机构2026-09-16
期市月月谈:资本流动视角下的美元资产配置变化
国投期货2025-07-06
从寻底到磨底,美股配置价值23年展望:宏观友好度视角下的中美权益资产比较
国泰君安证券2022-12-22
FOF和资产配置周报:量化宏观视角下的美股下跌以及我们的应对
安信证券2018-10-15
量化研究系列报告之二十六:强化学习视角下的仓位管理:框架构建与实证检验
文化传媒华安证券2026-06-05
国君金工|从量化视角复盘A股1995年以来的风格轮动和选股因子表现——权益配置因子研究系列05
国泰君安证券2024-04-24
权益配置因子研究系列05:从量化视角复盘A股1995年以来的风格轮动和选股因子表现
国泰君安证券2024-04-22
开源量化评论(78):微观视角下的ETF轮动组合构建
开源证券2023-06-27
金融工程深度报告:系统化定量投资视角下的策略配置:构建大小盘风格轮动胜负手
华鑫证券2023-12-07