猜你想问
朗姿股份2026年三季报核心数据有哪些?
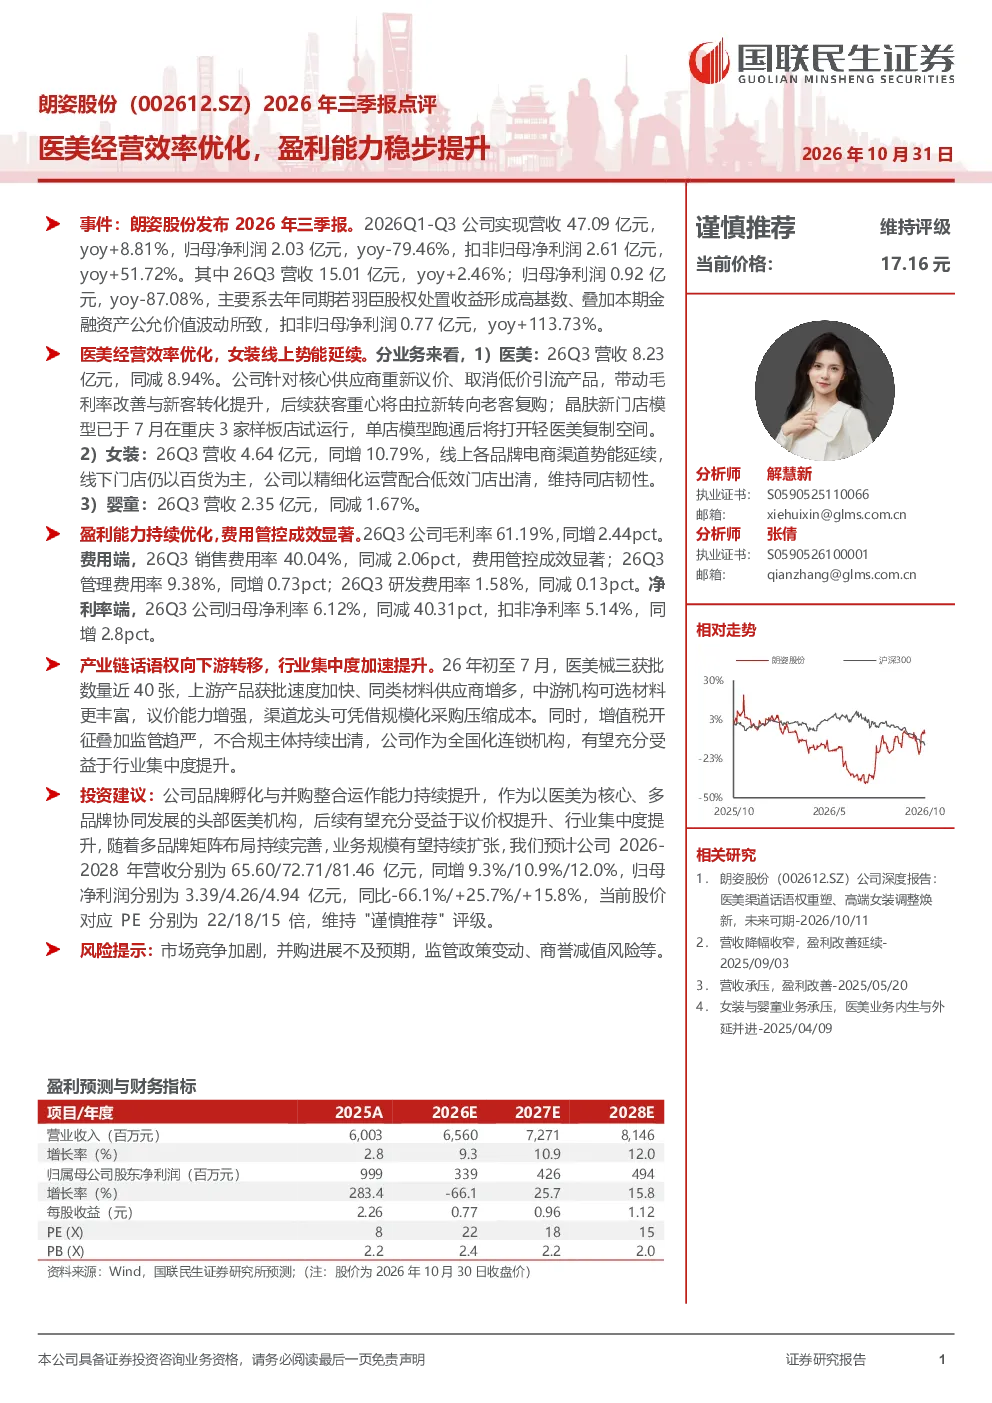
朗姿股份2026年三季报显示,Q1-Q3营收47.09亿元,同比增长8.81%。归母净利润2.03亿元,同比下降79.46%,扣非归母净利润2.61亿元,同比增长51.72%。医美业务Q3营收8.23亿元,同比下降8.94%,但毛利率提升与新客转化优化。女装业务Q3营收4.64亿元,同比增长10.79%,线上电商渠道表现强劲。婴童业务Q3营收2.35亿元,同比下降1.67%。毛利率61.19%,销售费用率40.04%,管理费用率9.38%,研发费用率1.58%,归母净利率6.12%,扣非净利率5.14%
医美行业发展趋势如何?
医美行业械三获批加速,上游产品竞争加剧,中游机构议价能力增强。增值税开征和监管趋严推动行业集中度提升。公司作为全国化连锁机构将受益于行业整合。医美械三获批加快意味着产品创新加速,市场竞争更激烈。上游产品竞争加剧对中游机构议价能力提升有利。增值税开征和监管趋严将加速行业洗牌,提升头部机构优势。公司品牌孵化与并购整合能力提升,作为头部医美机构将受益于议价权提升和行业集中度提升
朗姿股份报告重点分析了哪些业务?
报告重点分析了医美、女装、婴童三大业务板块。医美业务通过重新议价和取消低价引流产品提升毛利率与新客转化,获客重心转向老客复购。晶肤新门店模型试运行,将打开轻医美复制空间。女装业务线上电商渠道势能延续,线下门店以百货为主,通过精细化运营和低效门店出清维持同店韧性。婴童业务Q3营收2.35亿元,同比下降1.67%
当前医美市场现状如何?
当前医美市场呈现器械创新加速、产品竞争加剧的特点。上游械三获批数量加快,为市场带来更多选择。中游机构议价能力增强,头部连锁机构优势凸显。行业监管趋严,推动行业规范化发展。增值税开征加速行业集中度提升,头部机构市场份额有望扩大。市场竞争加剧促使机构提升经营效率,优化获客模式。公司作为全国化连锁机构,将受益于行业整合和集中度提升
朗姿股份研报存在哪些风险?
朗姿股份研报提示的风险包括市场竞争加剧,行业竞争加剧可能导致价格战和利润下滑。并购进展不及预期,公司计划中的并购整合可能面临挑战。监管政策变动,医美行业监管趋严可能影响业务开展。商誉减值风险,公司并购扩张可能带来商誉减值压力。此外,经济环境变化也可能影响消费者支出,对医美业务产生影响