猜你想问
永艺股份2026年前三季度业绩表现如何?
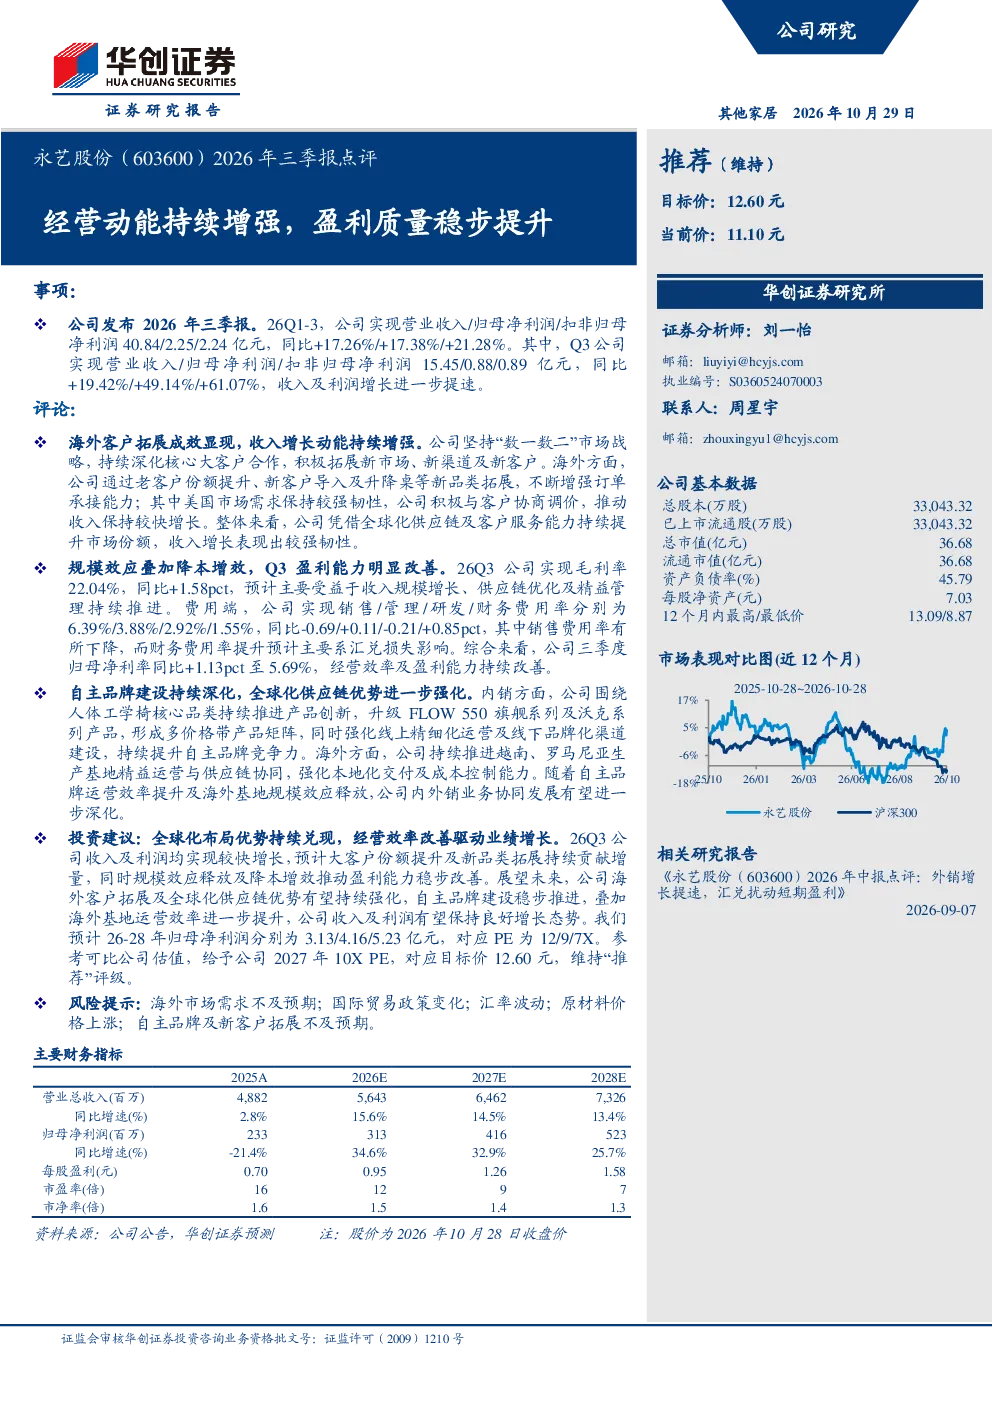
永艺股份2026年前三季度实现营业收入40.84亿元,同比增长17.26%;归母净利润2.25亿元,同比增长17.38%;扣非归母净利润2.24亿元,同比增长21.28%。Q3单季度收入及利润增长进一步提速,分别同比增长19.42%和49.14%,显示公司经营动能持续增强,盈利质量稳步提升。海外客户拓展成效显著,收入增长动能持续增强。公司通过提升老客户份额、导入新客户及拓展新品类等方式,不断增强订单承接能力,美国市场需求保持韧性,推动收入保持较快增长。规模效应叠加降本增效,Q3盈利能力明显改善。Q3公司毛利率为22.04%,同比提升1.58个百分点,主要受益于收入规模增长、供应链优化及精益管理。费用端,销售费用率下降,财务费用率提升主要系汇兑损失影响。Q3归母净利率同比提升1.13个百分点至5.69%。自主品牌建设持续深化,全球化供应链优势进一步强化。内销方面,公司围绕人体工学椅核心品类推进产品创新,强化线上线下渠道建设,提升自主品牌竞争力。海外方面,公司持续推进越南、罗马尼亚生产基地精益运营与供应链协同,强化本地化交付及成本控制能力。
永艺股份未来发展趋势如何?
永艺股份未来发展趋势向好,公司全球化布局优势持续兑现,经营效率改善驱动业绩增长。预计未来公司海外客户拓展及全球化供应链优势将进一步强化,自主品牌建设稳步推进,叠加海外基地运营效率提升,收入及利润有望保持良好增长态势。公司持续推进越南、罗马尼亚生产基地精益运营与供应链协同,强化本地化交付及成本控制能力,进一步巩固其全球化竞争优势。围绕人体工学椅核心品类推进产品创新,强化线上线下渠道建设,提升自主品牌竞争力,将为其长期发展奠定坚实基础。
永艺股份报告重点分析了哪些方面?
永艺股份报告重点分析了公司经营动能持续增强和盈利质量稳步提升的核心观点。报告详细阐述了公司2026年前三季度及Q3单季度的业绩表现,包括营业收入、归母净利润、扣非归母净利润等关键数据,以及毛利率、净利率等盈利能力指标。此外,报告还重点分析了公司海外客户拓展成效、规模效应叠加降本增效、自主品牌建设及全球化供应链优势等方面,全面展现了公司稳健的经营策略和发展潜力。
当前永艺股份的市场状况如何?
当前永艺股份的市场状况积极,公司经营动能持续增强,盈利质量稳步提升。2026年前三季度,公司实现营业收入40.84亿元,同比增长17.26%;归母净利润2.25亿元,同比增长17.38%;扣非归母净利润2.24亿元,同比增长21.28%。Q3单季度收入及利润增长进一步提速,分别同比增长19.42%和49.14%,显示公司市场竞争力强劲。海外客户拓展成效显著,收入增长动能持续增强,美国市场需求保持韧性。规模效应叠加降本增效,Q3盈利能力明显改善,毛利率同比提升1.58个百分点至22.04%,归母净利率同比提升1.13个百分点至5.69%。自主品牌建设持续深化,全球化供应链优势进一步强化,内销和海外市场均呈现良好发展态势。
永艺股份报告提示了哪些风险?
永艺股份报告提示了以下风险:海外市场需求不及预期,国际贸易政策变化,汇率波动,原材料价格上涨,自主品牌及新客户拓展不及预期。这些风险可能对公司业绩产生不利影响。海外市场需求不及预期可能导致公司收入增长放缓;国际贸易政策变化可能增加公司出口成本或限制市场准入;汇率波动可能影响公司财务费用;原材料价格上涨可能压缩公司利润空间;自主品牌及新客户拓展不及预期可能影响公司长期发展。公司需密切关注这些风险,并采取有效措施加以应对。