猜你想问
宁波银行2026年三季报主要业绩表现如何?
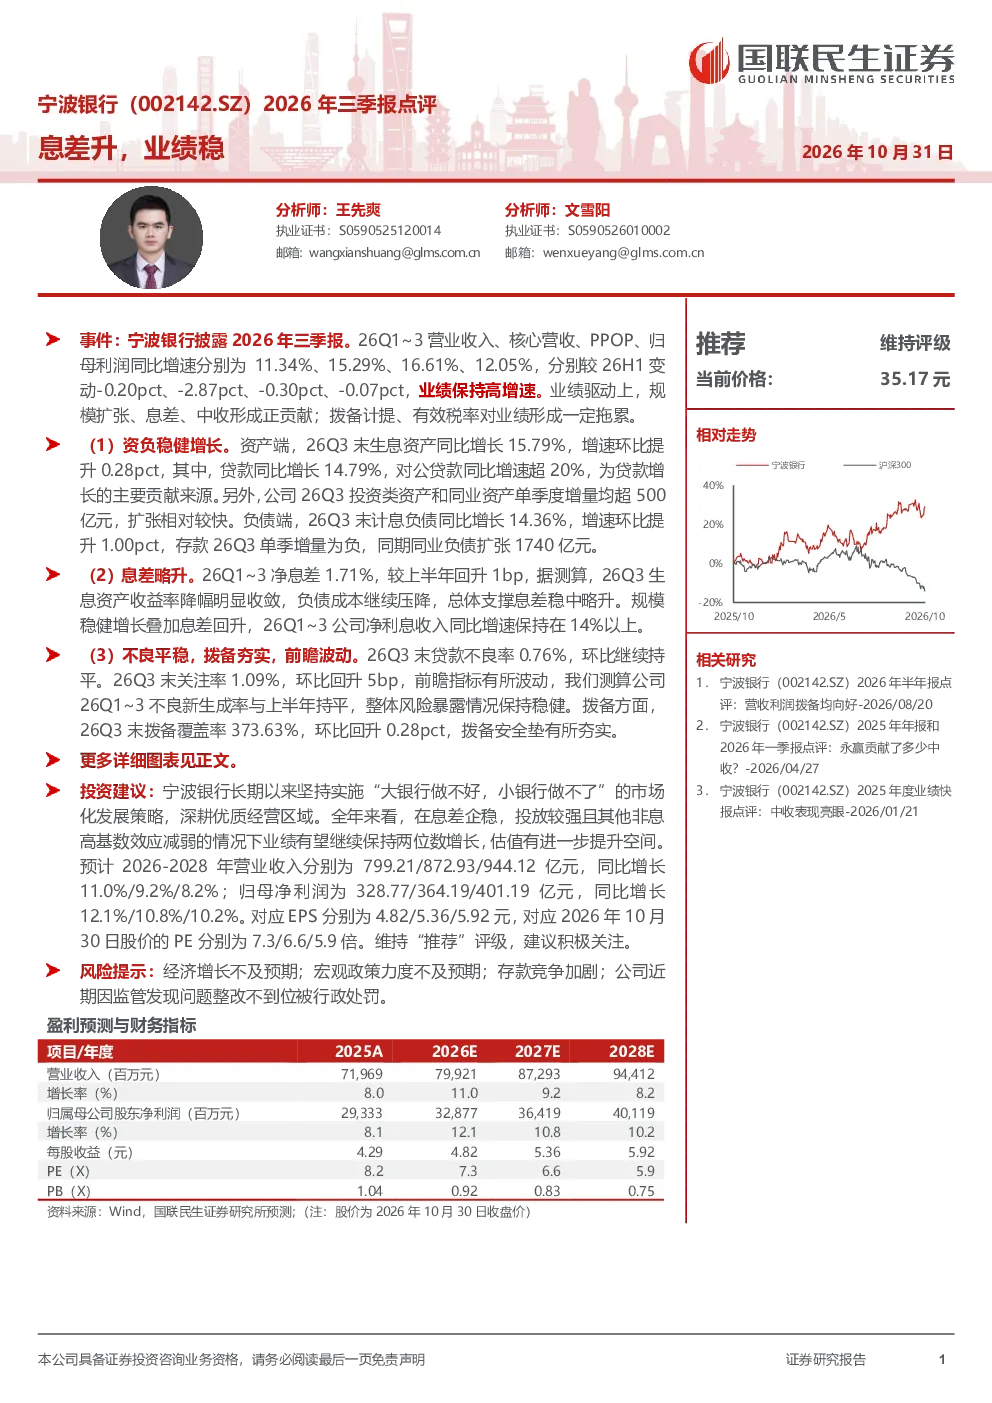
宁波银行2026年三季报显示,公司业绩保持高增速,26Q1~3营业收入、核心营收、PPOP、归母利润同比增速分别为11.34%、15.29%、16.61%、12.05%,分别较26H1变动-0.20pct、-2.87pct、-0.30pct、-0.07pct。业绩驱动因素包括规模扩张、息差提升、中收贡献,而拨备计提和有效税率对业绩形成拖累。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点,科技赋能加速数字化转型,监管政策持续完善,利率市场化改革深入推进,财富管理业务竞争加剧,中小银行面临转型压力,绿色金融和普惠金融成为发展重点,国际化布局逐步加强,风险防控能力提升是核心要求。
宁波银行报告中的关键财务数据有哪些?
宁波银行报告显示,26Q3末生息资产同比增长15.79%,贷款同比增长14.79%,对公贷款增速超20%;投资类资产和同业资产单季度增量均超500亿元。负债端26Q3末计息负债同比增长14.36%,同业负债扩张1740亿元。净息差1.71%,较上半年回升1bp。贷款不良率0.76%,环比持平;关注率1.09%,环比回升5bp;拨备覆盖率373.63%,环比回升0.28pct。
当前银行市场整体情况怎样?
当前银行市场整体呈现稳健发展态势,资产规模持续扩张,数字化转型加速推进,不良贷款率总体稳定,监管政策引导银行服务实体经济,财富管理成为重要增长点,同业竞争激烈,中小银行面临资本补充和盈利能力提升的压力,区域发展不均衡问题依然存在。
宁波银行研报中提示的主要风险有哪些?
宁波银行研报提示的主要风险包括经济增长不及预期可能影响信贷需求,宏观政策力度不足可能制约息差空间,存款竞争加剧可能压缩净息差,监管发现问题整改不到位可能带来合规风险,同时需关注资产质量变化和流动性风险管理压力。
你可能感兴趣
宁波银行(002142.SZ)2026年中报点评:资产质量持续改善
国信证券2026-08-20
三季报点评:息差企稳,不良略升
金融华创证券2016-10-28
宁波银行2026年中报点评:中收放量驱动核心营收,息差降幅同步收窄
金融太平洋证券2026-08-27
宁波银行2022年三季报点评:息差和不良生成超出预期
国泰君安证券2022-10-27
宁波银行(002142)2026年三季报业绩点评:营收利润延续高增,资产质量保持稳健
国投证券2026-09-08
详解南京银行2026年三季报:业绩稳健高增,息差企稳回升
中泰证券2026-10-29
平安银行2026年三季报点评:息差稳,股息高
国联民生证券2026-10-24
2026年三季报业绩稳健高增,息差企稳回升
中泰证券2026-10-29
宁波银行2016年三季报业绩点评:业绩持续增长,资产质量趋稳
金融民生证券2016-10-24
宁波银行(002142.SZ)首次覆盖报告:质价双优,成长致远
西部证券2026-07-17