猜你想问
继峰股份2026Q3利润同比高增的原因是什么?
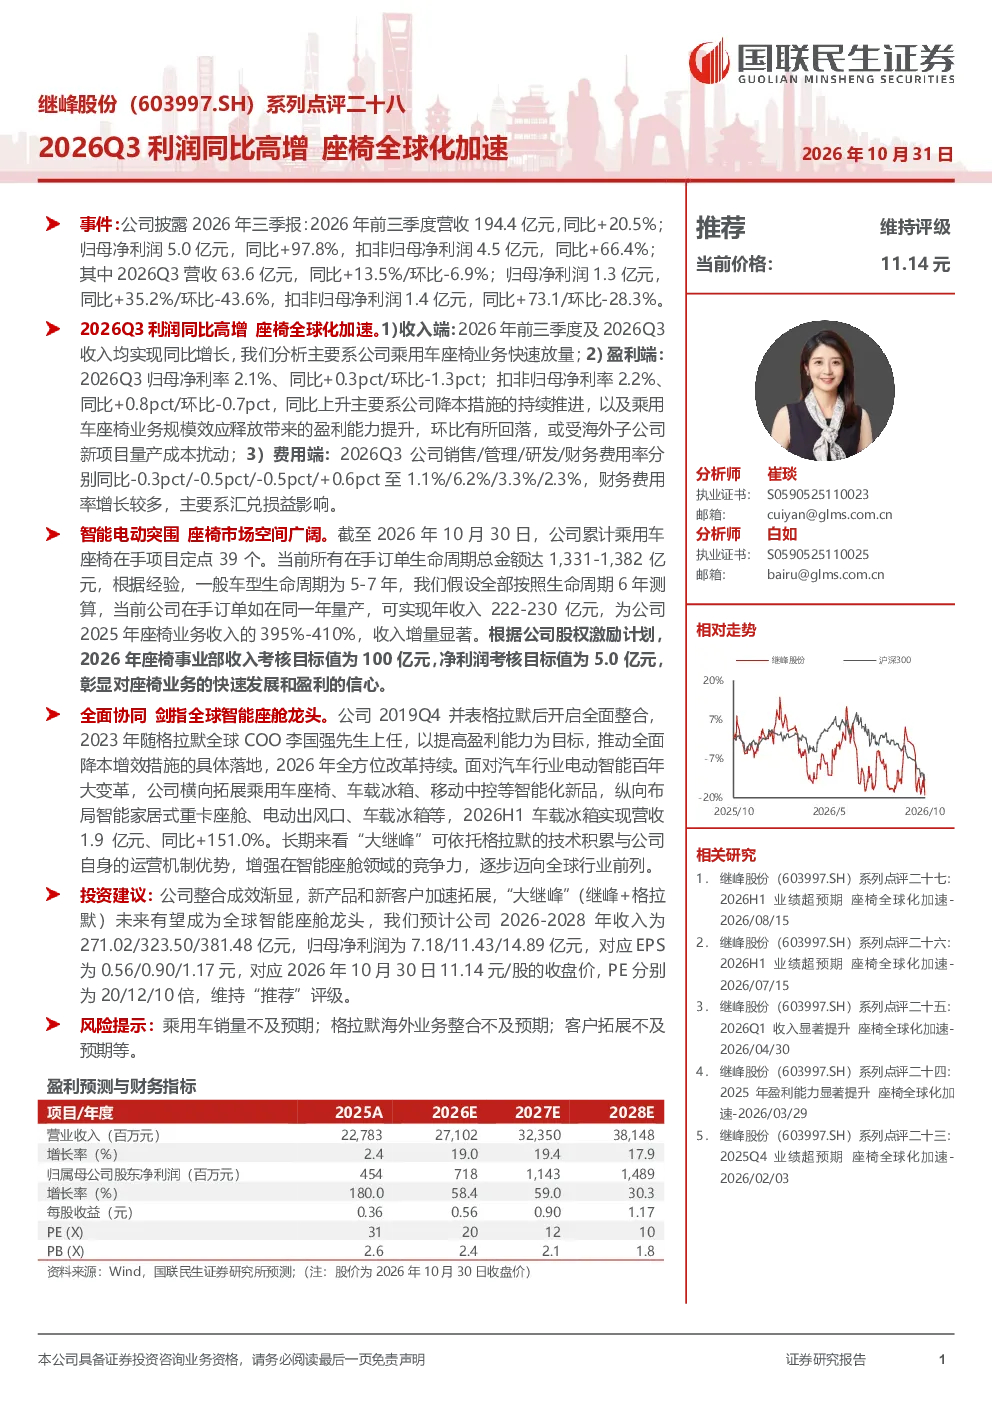
继峰股份2026Q3利润同比高增主要得益于降本措施推进及乘用车座椅业务规模效应释放。降本措施的实施有效降低了生产成本,提升了利润空间。同时,乘用车座椅业务随着规模的扩大,实现了规模效应,进一步提高了盈利能力。此外,海外子公司新项目量产初期成本较高,对环比数据造成一定影响,但长期来看仍将推动公司收入和利润的增长。
继峰股份乘用车座椅业务的市场前景如何?
继峰股份乘用车座椅业务市场前景广阔。公司累计乘用车座椅在手项目定点39个,订单生命周期总金额达1,331-1,382亿元,预计未来几年收入将显著增长。随着新能源汽车市场的快速发展,对座椅的需求持续提升,为公司提供了良好的发展机遇。公司整合成效渐显,新产品和新客户加速拓展,未来有望成为全球智能座舱龙头,进一步巩固市场地位。
继峰股份报告重点分析了哪些方面?
继峰股份报告重点分析了公司2026年前三季度及Q3的经营业绩,以及乘用车座椅业务的未来发展。报告显示,公司2026年前三季度营收194.4亿元,同比+20.5%;归母净利润5.0亿元,同比+97.8%。Q3营收63.6亿元,同比+13.5%/环比-6.9%;归母净利润1.3亿元,同比+35.2%/环比-43.6%。报告还强调了公司乘用车座椅业务的规模效应和未来增长潜力,以及公司在新产品和新客户拓展方面的进展。
当前继峰股份的市场表现如何?
当前继峰股份的市场表现良好。公司2026年前三季度实现了营收和净利润的双增长,显示出较强的经营能力和发展潜力。乘用车座椅业务作为公司的主要业务之一,规模效应逐渐显现,未来收入增长可期。公司整合成效显著,新产品和新客户加速拓展,有望成为全球智能座舱龙头。整体来看,继峰股份在行业中的竞争力和市场地位不断提升。
继峰股份报告提到了哪些风险提示?
继峰股份报告提到了几项风险提示。首先,乘用车销量不及预期可能影响公司座椅业务的收入增长。其次,格拉默海外业务整合不及预期可能导致公司海外市场拓展受阻。此外,客户拓展不及预期也可能影响公司的未来发展。这些风险因素需要公司密切关注并采取相应措施加以应对,以确保业务的稳健发展。