猜你想问
晶澳科技2026年三季报核心数据有哪些?
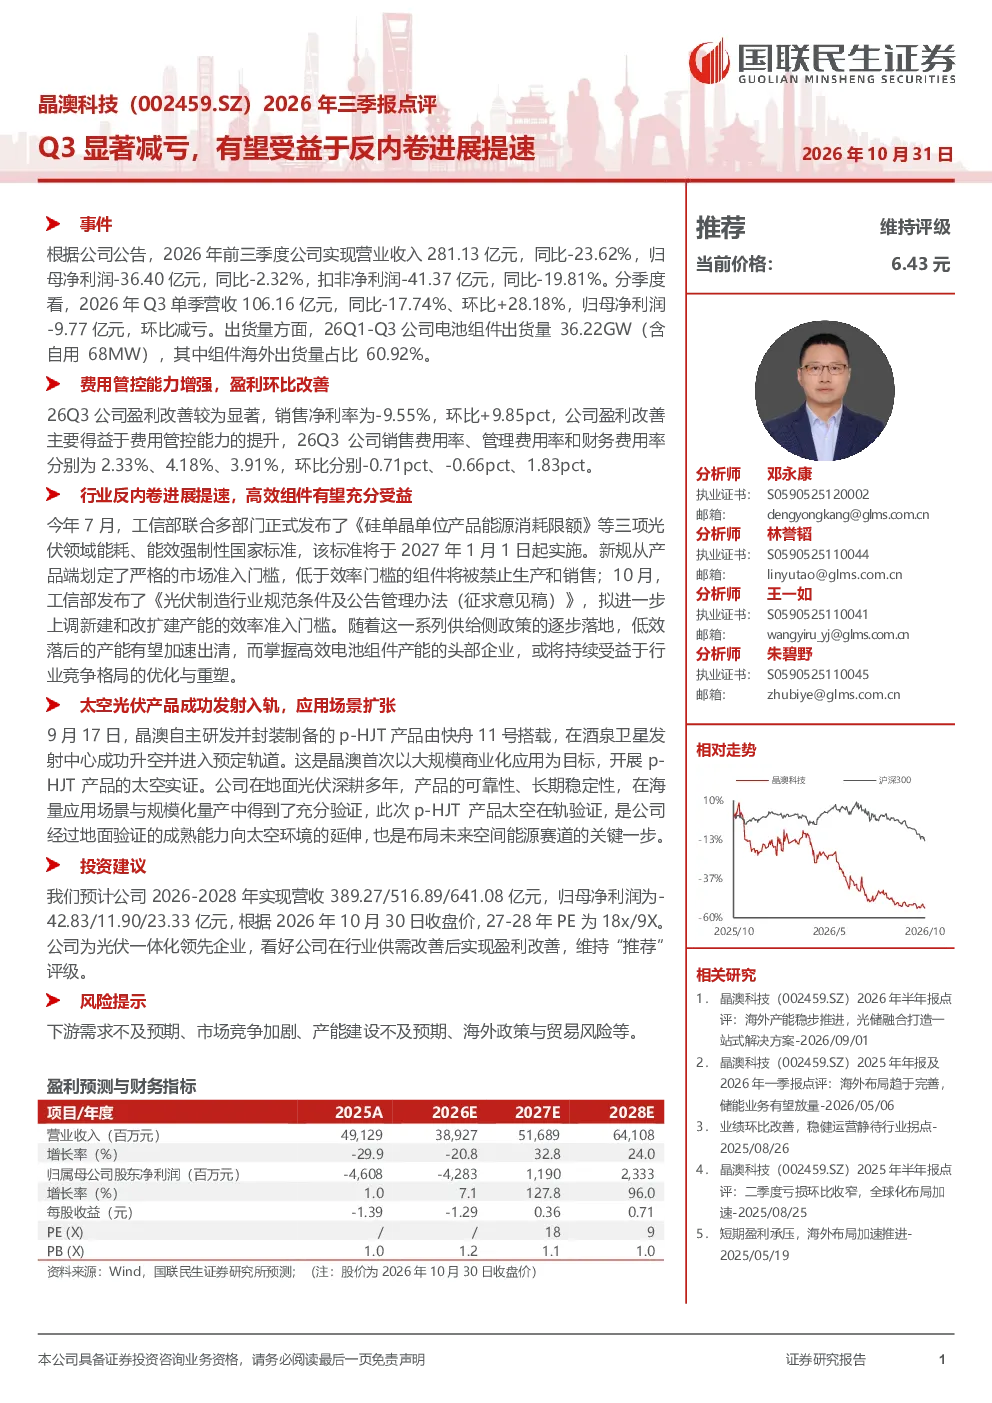
2026年前三季度,晶澳科技实现营业收入281.13亿元,同比-23.62%;归母净利润-36.40亿元,同比-2.32%;扣非净利润-41.37亿元,同比-19.81%。Q3单季营收106.16亿元,同比-17.74%、环比+28.18%,归母净利润-9.77亿元,环比减亏。电池组件出货量36.22GW(含自用68MW),海外出货量占比60.92%。费用管控提升,Q3销售净利率为-9.55%,环比+9.85pct,销售费用率、管理费用率、财务费用率分别为2.33%、4.18%、3.91%,环比分别-0.71pct、-0.66pct、1.83pct。
光伏行业反内卷政策对晶澳科技有何影响?
工信部发布《硅单晶单位产品能源消耗限额》等三项光伏能耗、能效强制性国家标准,将于2027年1月1日起实施,划定严格市场准入门槛;10月发布《光伏制造行业规范条件及公告管理办法(征求意见稿)》,拟进一步上调新建和改扩建产能效率准入门槛。这些政策将加速低效产能出清,优化行业竞争格局,利好头部企业如晶澳科技,有助于提升行业整体盈利能力。
晶澳科技在报告中的主要分析方向是什么?
报告重点分析了晶澳科技Q3业绩显著减亏的原因,包括费用管控能力提升、销售费用率、管理费用率、财务费用率环比下降。同时,报告关注了公司海外市场拓展,Q3海外出货量占比达60.92%。此外,报告还分析了反内卷政策加速带来的机遇,以及公司太空光伏产品成功发射的战略布局。
当前光伏市场整体状况如何?
当前光伏市场正经历结构性调整,反内卷政策加速推动行业优胜劣汰,低效产能加速出清,头部企业市场份额有望提升。同时,下游需求保持韧性,但竞争加剧。晶澳科技凭借技术优势和市场布局,有望在行业供需改善后受益于竞争格局优化,实现盈利改善。
晶澳科技研报提示的主要风险有哪些?
研报提示的主要风险包括下游需求不及预期、市场竞争加剧、产能建设不及预期、海外政策与贸易风险等。这些因素可能对公司业绩和经营造成不利影响,需密切关注行业动态和政策变化。