猜你想问
这份研报的核心内容是什么?
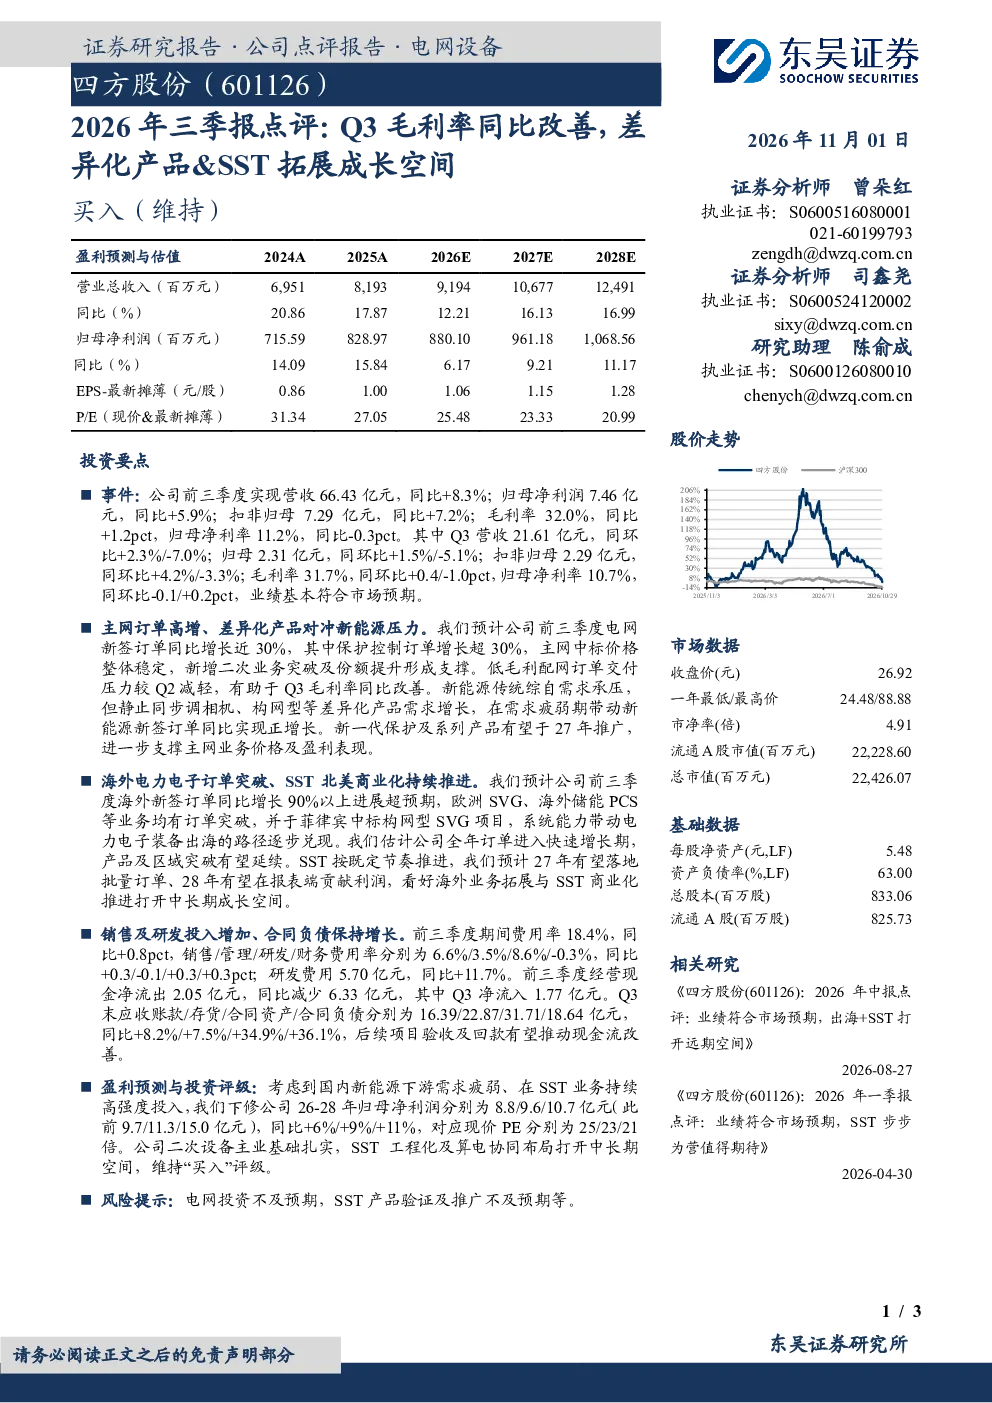
这份研报主要点评了电气设备行业公司2026年前三季度的业绩表现,指出Q3毛利率同比改善,主要得益于低毛利配网订单交付压力减轻。报告分析了公司在国内主网订单高增、新能源差异化产品需求增长以及海外电力电子订单突破等方面的表现,并强调了SST业务对中长期成长空间的拓展作用。此外,报告还关注了公司财务状况,如研发费用增加、现金流变化等关键指标。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势显示,国内主网业务订单持续高增,特别是保护控制领域增长显著,同时新能源领域的静止同步调相机、构网型等差异化产品需求旺盛,推动行业向高端化、智能化方向发展。海外市场方面,电力电子装备出海趋势明显,电力电子订单同比增长超过90%,表明行业国际化布局加速。SST等新兴技术的商业化推进将为行业带来新的增长动力。
研报重点分析了哪些方向?
研报重点分析了公司在国内业务和海外业务两个方向的表现。国内业务方面,重点关注主网订单增长、二次业务突破及差异化产品需求提升;海外业务方面,则聚焦电力电子订单突破、区域市场拓展以及SST业务的商业化进程。此外,报告还深入探讨了公司财务状况,包括期间费用率、研发投入、现金流等关键财务数据,为投资者提供了全面的业绩分析视角。
当前电气设备市场现状如何?
当前电气设备市场呈现国内国际双轮驱动的态势。国内市场方面,主网业务保持高景气度,订单量持续增长,但新能源传统综自需求面临一定压力;海外市场则展现出强劲的增长潜力,电力电子装备出口显著增加,电力电子订单同比增长超过90%,显示出行业出海步伐加快。同时,公司通过差异化产品和新兴技术的布局,积极应对市场变化,寻求新的增长点。
研报提到了哪些风险提示?
研报提示了电网投资不及预期和SST产品验证及推广不及预期两大风险。电网投资不及预期可能导致公司国内业务订单增长放缓,影响业绩表现;而SST产品若未能按计划完成验证和推广,则可能影响其商业化进程和未来盈利能力的释放。此外,公司财务方面存在的研发费用增加、现金流净流出等问题也可能对短期业绩造成一定压力。