猜你想问
这份研报主要分析了什么内容?
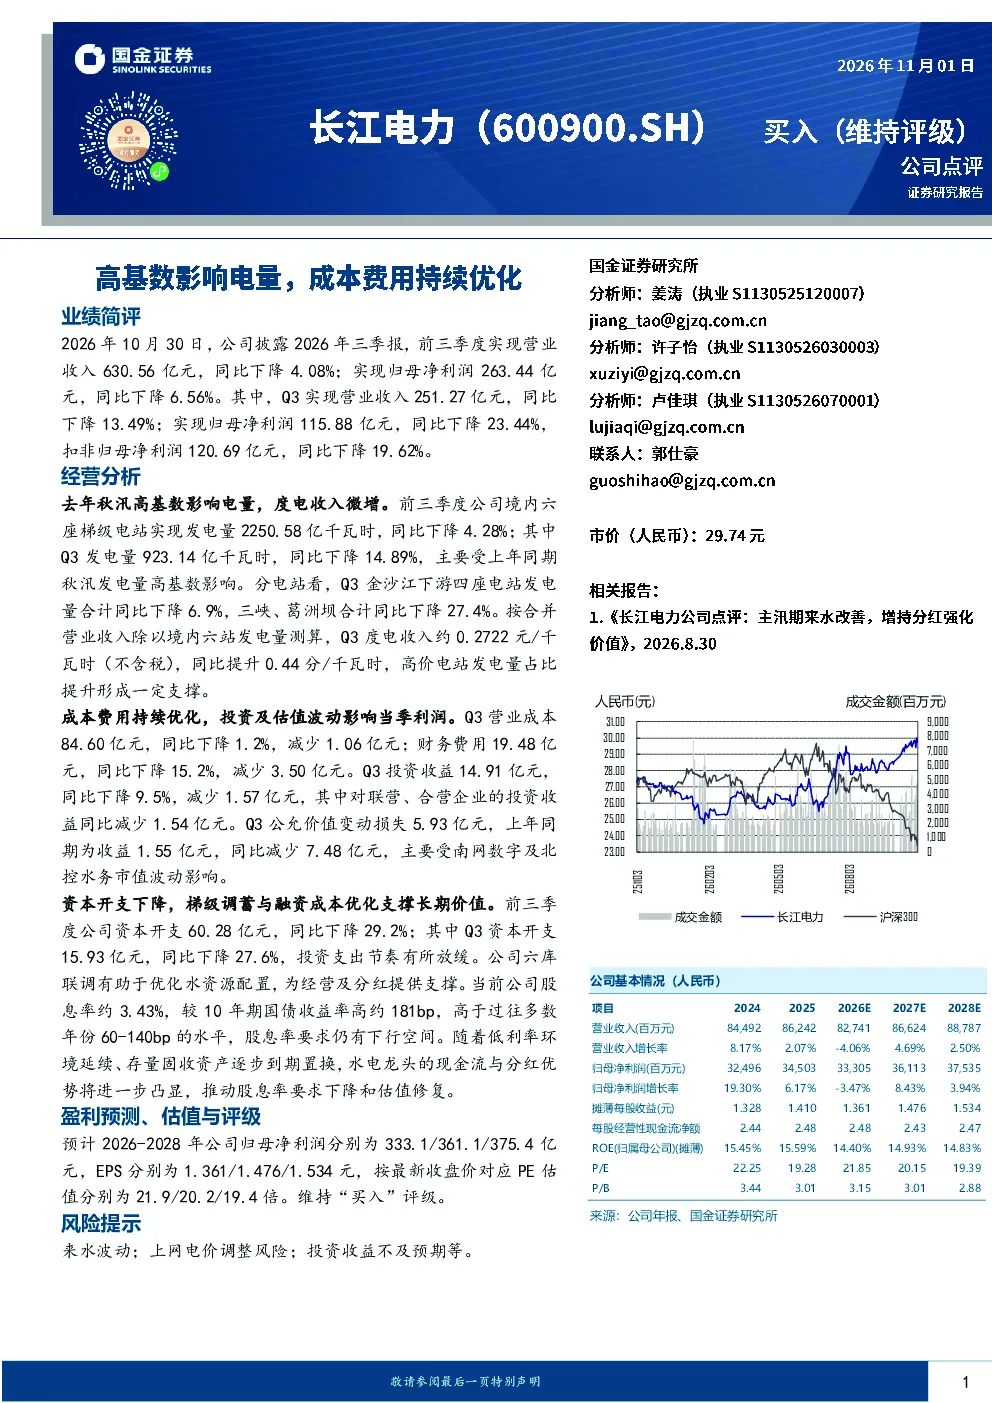
这份研报主要分析了长江电力2026年前三季度的业绩表现,重点探讨了高基数对电量及度电收入的影响,以及成本费用的持续优化情况。报告指出,公司境内六座梯级电站发电量同比下降4.28%,主要受去年秋汛高基数影响,但度电收入同比提升0.44分/千瓦时,高价电站发电量占比提升形成支撑。同时,报告分析了成本费用结构,Q3营业成本和财务费用均实现同比下降,资本开支大幅减少,为经营及分红提供支撑。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势呈现多元化发展态势。随着能源结构转型加速,新能源与传统能源融合发展成为重点,行业监管政策持续完善,市场化改革逐步深化。电力市场化交易范围扩大,电价形成机制逐步完善,将影响行业盈利能力。同时,智能化、数字化转型加速,提升运营效率,为行业带来新的增长点。此外,环保政策趋严,推动行业绿色低碳发展,为具备清洁能源优势的企业提供发展机遇。
研报重点分析了哪些方面?
研报重点分析了长江电力在电量、度电收入、成本费用、资本开支及盈利预测等方面的表现。电量方面,报告指出受去年秋汛高基数影响,前三季度发电量同比下降4.28%,但度电收入有所提升。成本费用方面,Q3营业成本和财务费用均实现同比下降,成本费用控制成效显著。资本开支方面,前三季度资本开支同比下降29.2%,为经营及分红提供支撑。盈利预测方面,预计2026-2028年公司归母净利润分别为333.1/361.1/375.4亿元,维持“买入”评级。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断呈现分化态势。一方面,受能源转型和市场化改革影响,部分具备清洁能源优势的企业受到市场关注,估值表现较好。另一方面,传统电力企业面临电量波动和成本上升压力,估值相对较低。整体来看,公用事业板块受益于政策支持和行业改革,长期发展前景较好,但短期业绩表现受来水、电价等因素影响较大。市场对行业龙头企业的认可度较高,但中小型企业面临较大挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括来水波动、上网电价调整风险、投资收益不及预期等。来水波动直接影响电力企业发电量,进而影响业绩表现。上网电价调整将影响行业盈利能力,政策变化存在不确定性。投资收益方面,对联营、合营企业的投资收益同比减少,未来投资收益表现存在不确定性。此外,宏观经济波动、行业竞争加剧等因素也可能对公用事业板块带来风险。