猜你想问
国泰海通26Q3业绩核心内容是什么?
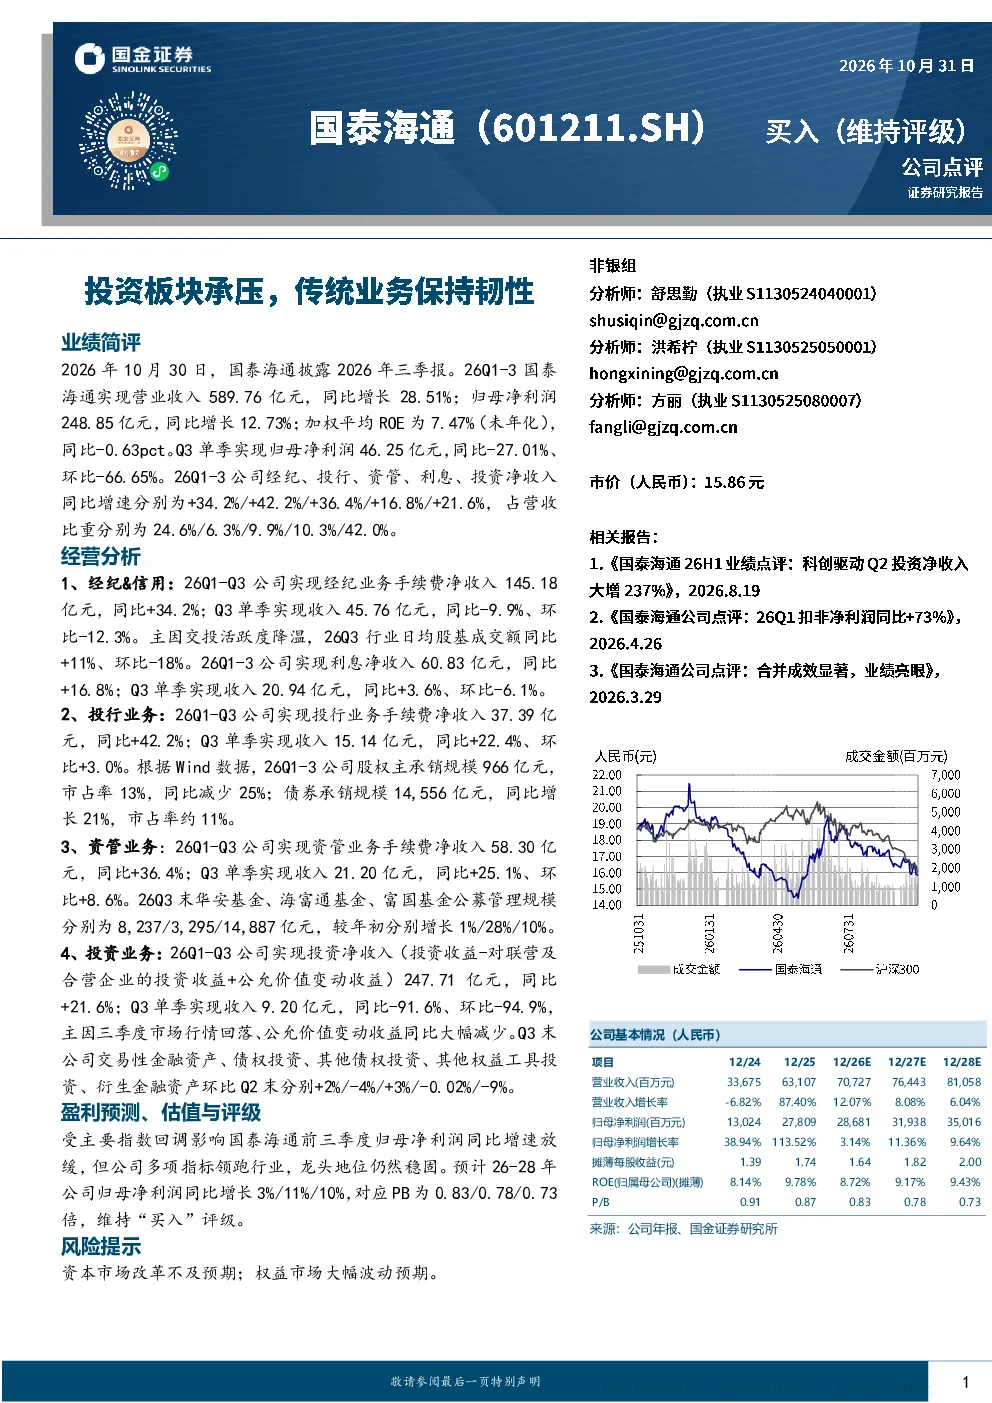
国泰海通2026年前三季度业绩稳健,受主要指数回调影响,归母净利润同比增速放缓。公司多项指标领跑行业,龙头地位稳固。Q3单季归母净利润46.25亿元,同比-27.01%、环比-66.65%。经纪、投行、资管业务收入均实现同比增长,但投资业务受市场行情回落影响较大,Q3单季投资净收入同比-91.6%、环比-94.9%
券商行业发展趋势如何?
券商行业整体受资本市场改革和权益市场波动影响。国泰海通投行业务股权主承销规模同比减少25%,但债券承销规模增长21%。资管业务方面,华安基金、海富通基金、富国基金公募管理规模分别增长1%、28%、10%。行业竞争激烈,头部券商龙头地位稳固,但业务板块表现分化明显
研报重点分析了国泰海通哪些业务板块?
研报重点分析了国泰海通的经纪、投行、资管和投资业务板块。经纪业务手续费净收入同比增长34.2%;投行业务股权主承销规模966亿元,市占率13%;资管业务手续费净收入同比增长36.4%,Q3末管理规模持续增长;投资业务受市场行情影响显著,Q3单季投资净收入同比大幅下降。公司传统业务保持韧性,但投资板块承压明显
当前市场对国泰海通有何判断?
当前市场对国泰海通的评价是业绩稳健但增速放缓,龙头地位稳固。公司2026年前三季度营收同比增长28.51%,净利润同比增长12.73%,但Q3单季净利润同比环比均大幅下滑。投行业务规模有所收缩,资管业务增长稳健,投资业务受市场行情影响较大。整体来看,公司基本面良好,但短期业绩面临压力
研报提示了哪些风险?
研报提示的主要风险包括资本市场改革不及预期和权益市场大幅波动预期。具体而言,投行业务股权主承销规模同比大幅减少,反映市场对股权融资需求减弱。Q3单季投资净收入同比大幅下降,主因市场行情回落和公允价值变动收益减少,显示权益市场波动对券商投资业务影响显著
你可能感兴趣
投资板块承压,传统业务保持韧性
国金证券2026-10-31
投资承压同比下降,经纪、信用业务保持韧性
金融国金证券2026-10-29
中国银河投资承压同比下降,经纪、信用业务保持韧性
国金证券2026-10-29
国泰联邦制药2025业绩预告传统周期业务承压诺和诺德重视程度提升创新管
未知机构2026-03-16
国泰 联邦制药2025业绩预告 传统业务承压 创新管线推进
未知机构2026-03-13
国泰海通医药 海外龙头-Labcorp 26Q3 中央实验室业务延续高增 BLS订单明显改善
未知机构2026-10-29
国泰海通食饮 周报第29期 白酒中报分化 饮料板块呈现韧性
未知机构2026-08-24
传统业务承压,云基础业务保持高增长
信息技术中泰证券2017-08-28
公司发布2024年半年报:24H1公司实现营业收入105.4亿元,同比-14.9%,:Q2玻纤复价、底部盈利保持韧性,叶片+锂膜板块利润承压
建筑建材民生证券2024-08-23
行业低迷业绩承压,造价业务保持相对韧性
信息技术财信证券2023-10-27