猜你想问
这份报告主要分析了什么内容?
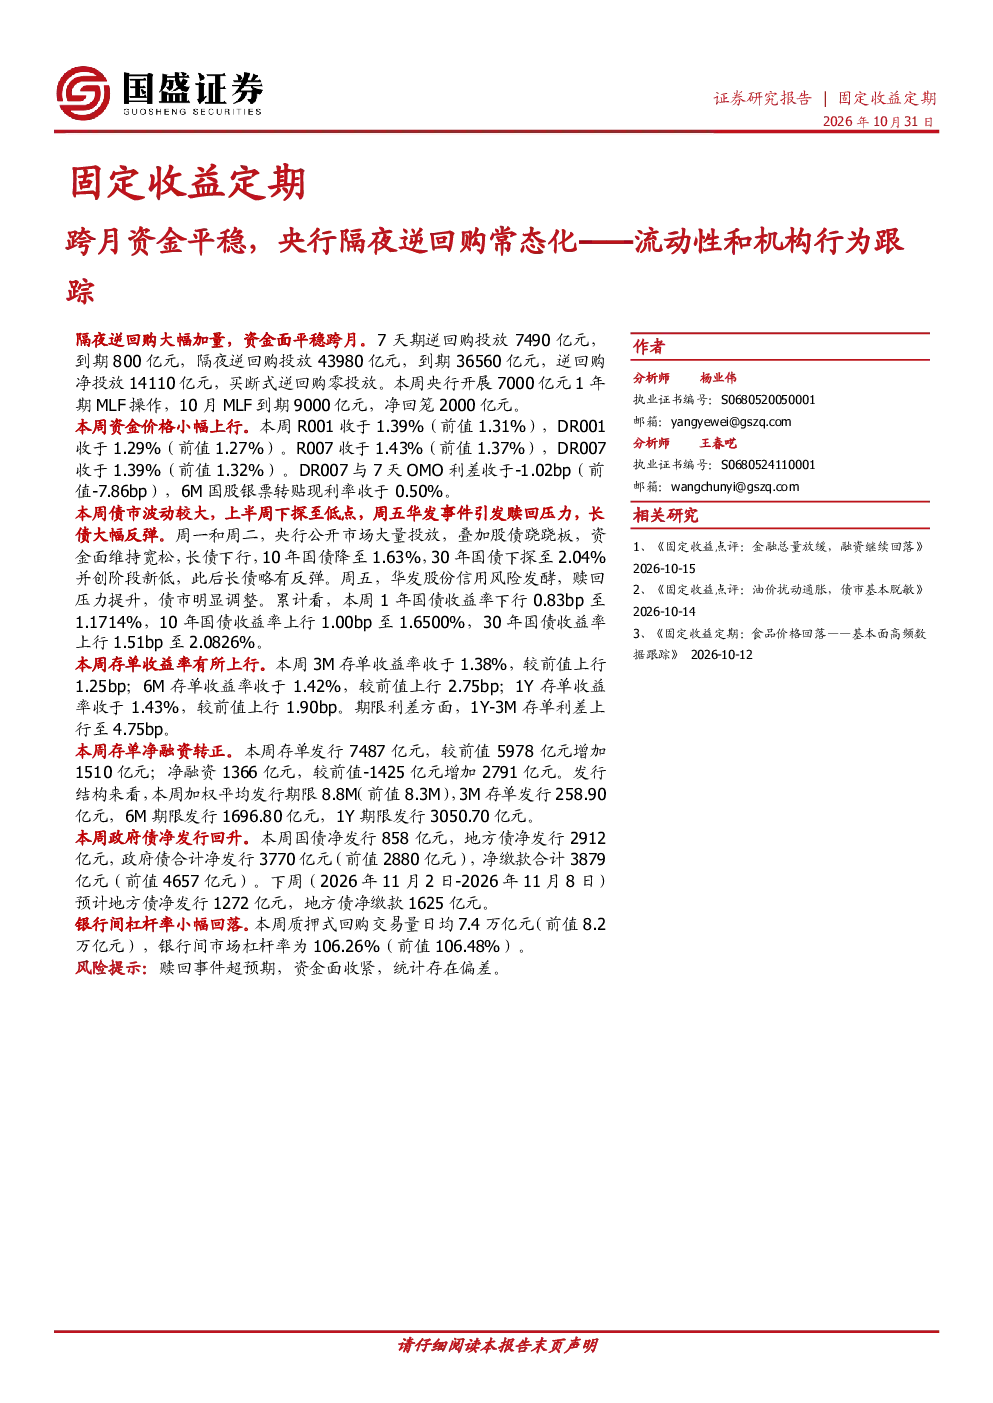
本报告主要分析了本周的资金面情况,包括央行公开市场操作、资金价格变动、同业存单收益率变化、机构行为以及债市表现。报告指出央行净投放14110亿元,跨月资金平稳,隔夜逆回购常态化,资金价格小幅上行。同业存单收益率上行,存单净融资转正。政府债净发行回升,银行间杠杆率小幅回落。债市波动较大,长债先下行后反弹。
金融行业未来发展趋势如何?
报告显示金融行业短期内的资金面保持平稳,央行通过公开市场操作维持流动性稳定,同业存单市场融资功能增强,机构行为表现为政府债净发行回升。这些数据表明金融行业在当前阶段仍保持一定的韧性,但需关注资金价格波动和存单收益率变化对市场情绪的影响。长期来看,金融行业的健康发展仍依赖于宏观经济的稳定增长和政策环境的持续优化。
报告重点分析了哪些方向?
报告重点分析了资金面、同业存单、机构行为和债市表现四个方向。在资金面方面,报告详细解读了央行公开市场操作对流动性的影响,以及资金价格的变化情况。在同业存单方面,报告分析了存单收益率的上行趋势和期限利差的变化。在机构行为方面,报告关注了政府债净发行和银行间杠杆率的变动。在债市表现方面,报告描述了债市波动的情况和长债收益率的变化。
当前市场现状如何判断?
当前市场现状表现为资金面平稳但价格小幅上行,同业存单收益率上升,政府债净发行增加,银行间杠杆率小幅回落,债市波动较大。这些数据反映出市场在流动性方面保持基本稳定,但资金成本有所上升,机构行为表现为一定的保守态度。债市波动主要受长债收益率变化和特定事件影响,整体市场情绪较为敏感。
报告有哪些风险提示?
报告提示了赎回事件超预期、资金面收紧和统计存在偏差三个风险点。赎回事件可能引发市场情绪波动,导致债市收益率大幅变化。资金面收紧可能增加市场流动性压力,影响机构融资成本。统计偏差可能导致对市场情况的误判,影响投资决策。投资者需密切关注这些风险因素,谨慎评估市场变化。
你可能感兴趣
央行投放加大,跨月资金平稳——流动性和机构行为跟踪
金融国盛证券2026-08-01
流动性和机构行为跟踪:隔夜逆回购重启,资金呵护加强
国盛证券2026-07-25
流动性和机构行为跟踪:资金价格边际回升,隔夜逆回购再启动
国盛证券2026-09-13
流动性与机构行为周度跟踪:逆回购放量跨月资金面转松 央行买卖国债对冲MLF回笼
信达证券2024-09-01
流动性与机构行为周度跟踪:非银提前跨月杠杆再度回升 关注逆回购到期后资金状态
信达证券2023-12-02
流动性和机构行为跟踪:跨月资金上行,回购再创新高
国盛证券2023-05-27
流动性和机构行为跟踪:资金平稳跨月,存单偿还地方债放量
国盛证券2026-01-31
跨月资金平稳,杠杆依然较低——流动性和机构行为跟踪
国盛证券2025-11-01
央行呵护跨月资金,票据再创年内新低——流动性和机构行为跟踪
国盛证券2025-08-02
流动性和机构行为跟踪:资金跨月仍平稳,存单继续净偿还
国盛证券2026-05-04