猜你想问
有友食品最新研报核心内容是什么?
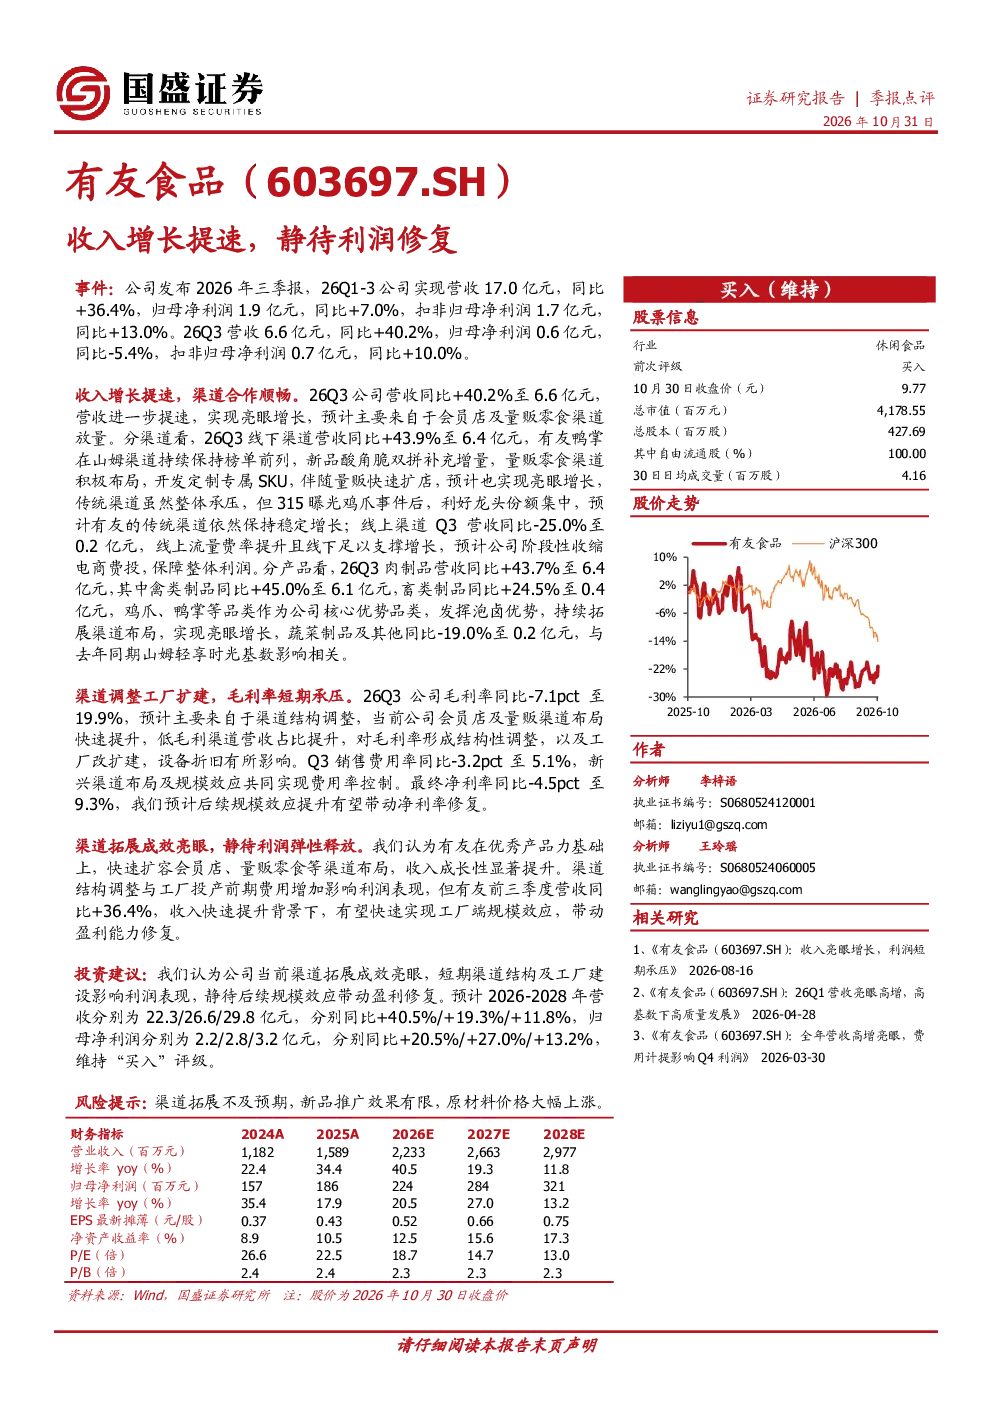
有友食品2026年前三季度营收增长提速,主要得益于会员店及量贩零食渠道放量。报告显示,前三季度营收达17.0亿元,同比+36.4%;归母净利润1.9亿元,同比+7.0%。但利润短期承压,受渠道结构调整和工厂扩建影响,Q3净利润同比-5.4%。公司渠道拓展成效显著,线下渠道营收同比+43.9%,线上渠道阶段性收缩电商费投。禽类制品营收同比+45.0%
当前休闲零食行业发展趋势如何?
休闲零食行业正经历渠道多元化发展,会员店及量贩零食渠道成为重要增长点。品牌企业通过渠道拓展提升市场占有率,同时产品创新和健康化趋势明显。消费者购买行为更注重品质和便捷性,推动行业向精细化运营和品牌化发展。有友食品等企业积极布局新渠道,反映行业整体增长潜力。
研报对有友食品的重点分析方向是什么?
研报重点分析有友食品渠道拓展成效及盈利能力变化。报告指出,公司通过会员店和量贩零食渠道实现收入高速增长,但短期利润受渠道结构调整和工厂扩建影响。公司线下渠道营收同比+43.9%,线上渠道收缩电商费投。产品方面,禽类制品营收同比+45.0%,显示公司产品结构优化方向。
有友食品当前市场表现如何?
有友食品市场表现呈现收入高速增长但利润短期承压的特征。2026年前三季度营收达17.0亿元,同比+36.4%,Q3营收同比+40.2%。但利润端受渠道结构调整和工厂扩建影响,Q3净利润同比-5.4%。公司渠道拓展成效显著,线下渠道营收同比+43.9%,反映公司市场拓展策略有效性。
研报提示哪些风险?
研报提示有友食品短期利润承压风险,主要来自渠道结构调整和工厂扩建带来的成本压力。Q3毛利率同比-7.1pct,净利率同比-4.5pct。此外,线上渠道收缩电商费投可能影响长期市场份额,需关注渠道平衡发展。市场竞争加剧和原材料价格波动也是潜在风险因素,需持续关注公司成本控制和渠道效率提升情况。
你可能感兴趣
有友食品(603697.SH):收入延续高增,新兴渠道助力发展
国投证券2026-08-17
立高食品:收入稳中向好,利润短期承压静待修复
太平洋证券2026-09-07
收入持续高增,静待利润端修复
西南证券2024-11-01
2025年报点评:收入稳健增长,静待需求复苏修复盈利能力
东吴证券2026-04-17
海外收入稳健增长,内销触底静待修复
东兴证券2023-08-25
化药疫苗收入逆势增长,业绩静待后周期修复
农林牧渔财通证券2024-09-01
化妆品延续增长,利润端承压静待修复
上海证券2022-10-30
2021年报点评:需求恢复带动收入增长,静待利润拐点
民生证券2022-04-24
一季度收入增长51%,静待利润释放及新产品上线
信息技术山西证券2021-04-23
坚定看好税友股份B端收入有望高增静待Agent新产品落地天风计算机团队
未知机构2026-03-23