猜你想问
ASMPT最新业绩报告核心内容是什么?
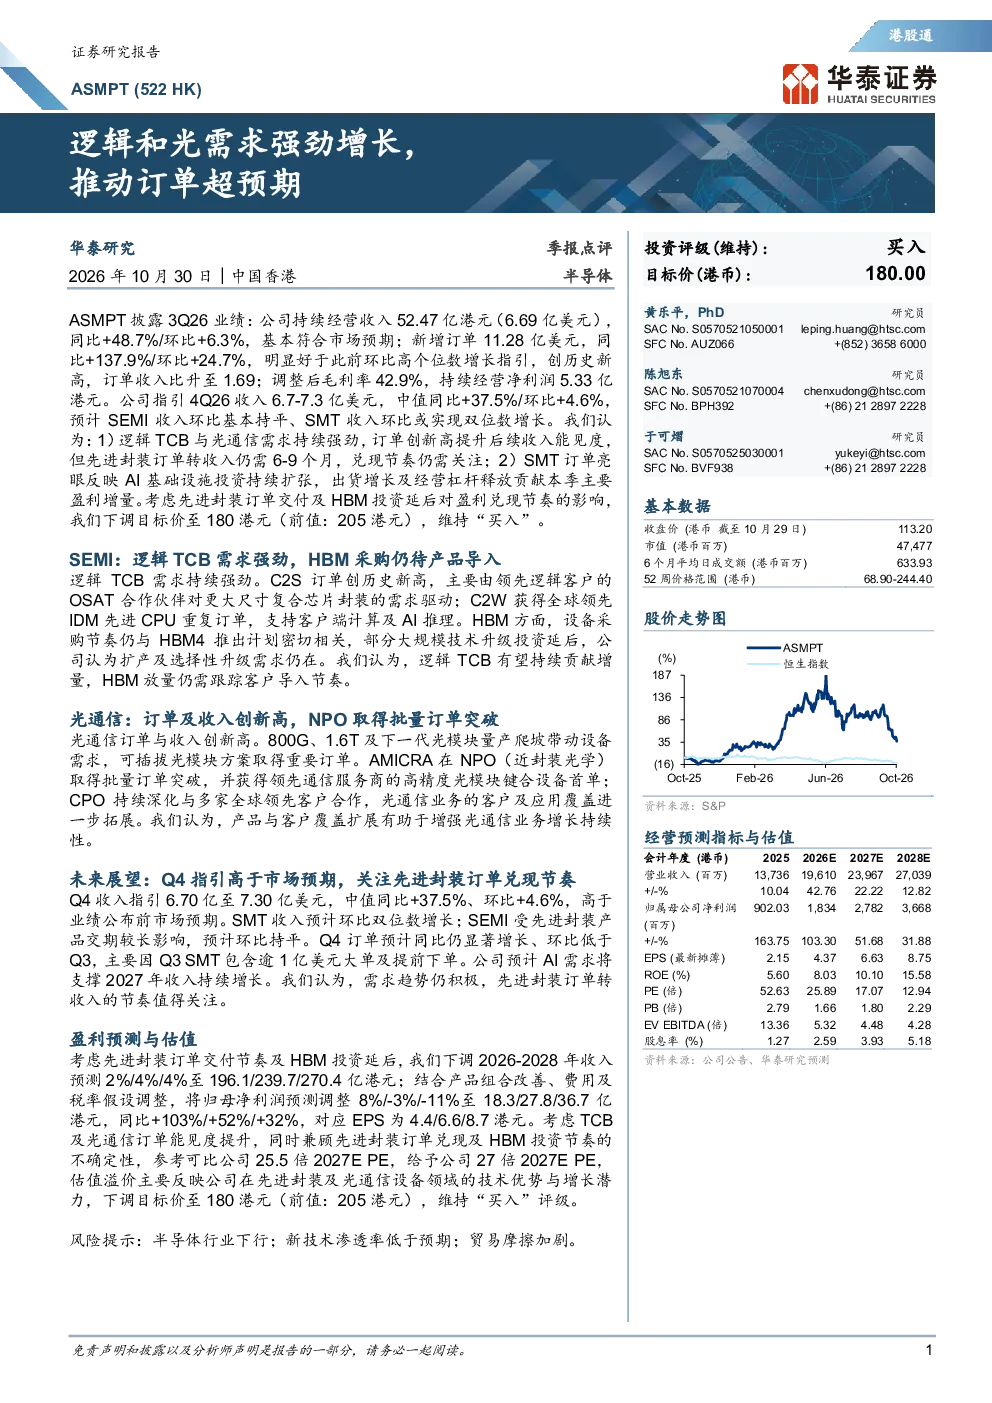
ASMPT公布3Q26业绩,持续经营收入52.47亿港元(同比+48.7%/环比+6.3%),新增订单11.28亿美元(同比+137.9%/环比+24.7%),订单收入比升至1.69,调整后毛利率42.9%,持续经营净利润5.33亿港元。公司指引4Q26收入6.7-7.3亿美元(中值同比+37.5%/环比+4.6%),预计SEMI收入环比持平,SMT收入环比双位数增长。
当前逻辑TCB与光通信赛道的发展趋势如何?
逻辑TCB与光通信需求持续强劲,订单创新高提升后续收入能见度。但先进封装订单转收入仍需6-9个月,兑现节奏仍需关注。SMT订单亮眼反映AI基础设施投资持续扩张,出货增长及经营杠杆释放贡献本季主要盈利增量。
研报重点分析了哪些方面?
研报重点分析了逻辑TCB与光通信需求持续强劲对订单的影响,以及先进封装订单转收入的兑现节奏。同时关注SMT订单亮眼反映的AI基础设施投资持续扩张,以及出货增长及经营杠杆释放对盈利的贡献。
当前市场对ASMPT的判断是什么?
市场关注ASMPT逻辑TCB与光通信需求强劲增长推动订单超预期,但需关注先进封装订单转收入兑现节奏。SMT订单亮眼反映AI基础设施投资持续扩张,经营杠杆释放贡献盈利增量。
研报提示了哪些风险?
研报提示半导体行业下行、新技术渗透率低于预期、贸易摩擦加剧等风险。需关注先进封装订单交付及HBM投资延后对盈利兑现节奏的影响。
你可能感兴趣
ASMPT Q3订单超预期 TCB及光通信需求强劲
未知机构2026-10-28
ASM Pacific Technology(522 HK)收益电话中的要点–订单减少
大和证券2010-10-29
微软(MSFT):Azure业绩加速增长并大超预期,需求推动商业订单量跳增
第一上海证券2025-08-14
2Q25业绩超预期;人工智能推动强劲的cRPO增长和利润率提升
招银国际2025-07-25
ASMPT(0522.HK)2Q26快评:业绩与指引再次强劲超预期
花旗2026-07-28
【风口研报·洞察】东南亚欧洲非洲拉美出口需求爆发式增长,同时2024年国内招标超预期,这个行业凭借成本和渠道优势积极出海在各地区均实现突破,长期增长逻辑清晰;2024年日股上涨的动力和阻碍在哪
未知机构2024-01-17
毛利率提升推动业绩超预期,储能和AIDC需求高增支撑未来增长
交银国际2025-10-30
1季报业绩超预期,现金流和预收款增长超过9倍彰显新冠试剂盒强劲需求上调盈利预测
医药生物华西证券2020-04-20
思科强劲的AI需求推动订单增长预计未来季度继续受益大摩MMa
未知机构2025-02-17
天田盈利改善获维持超配评级 订单强劲推动增长
未知机构2026-09-18