猜你想问
这份研报主要分析了什么内容?
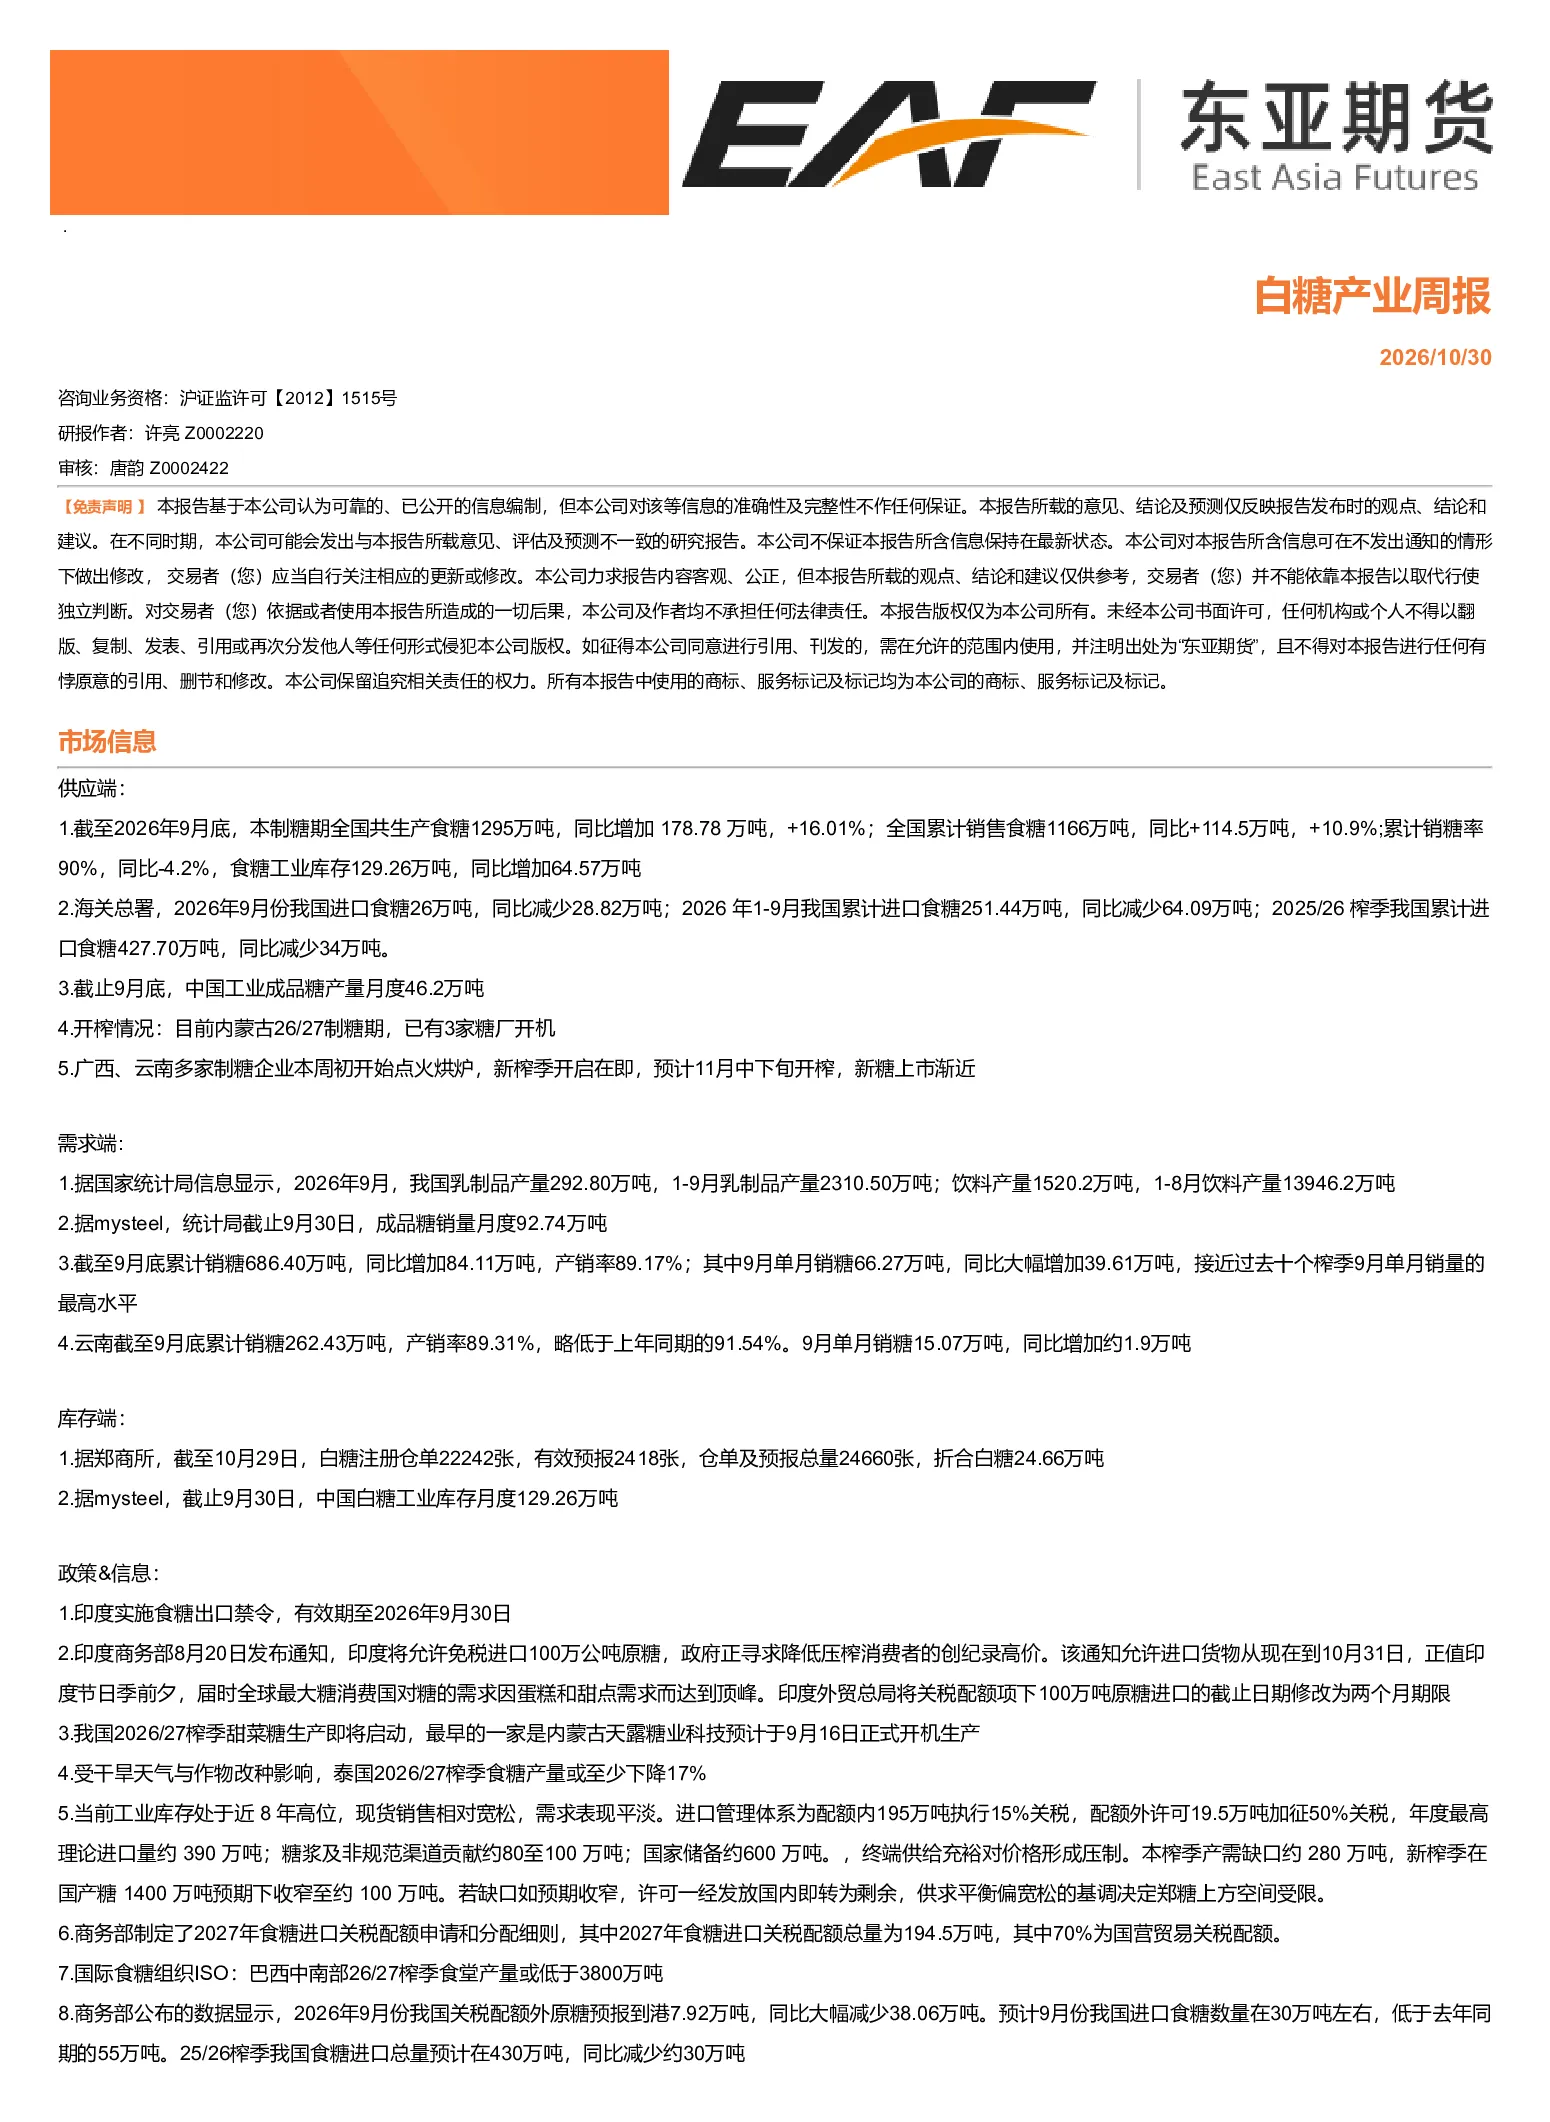
本报告详细分析了白糖产业的供需状况、政策影响及市场趋势。报告显示,截至2026年9月底,全国食糖产量同比增加16.01%,累计销糖率90%,工业库存同比增加64.57万吨。需求端,乳制品和饮料产量保持增长,9月单月销量同比增加39.61万吨。政策方面,印度实施食糖出口禁令,中国2026/27榨季甜菜糖生产即将启动,商务部公布2027年食糖进口关税配额总量194.5万吨。报告指出,国内下游走货一般,工业库存高位压制价格,国际糖价底部有支撑,但内外盘博弈加剧,国内白糖缺乏单边突破驱动。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势呈现多方面特点。供应端,广西、云南企业准备开榨,新榨季预计11月中下旬启动,产量同比增加。需求端,乳制品和饮料产量持续增长,消费需求保持韧性。政策端,印度出口禁令及中国关税配额政策对市场产生重要影响。国际方面,巴西产量预测低于3800万吨,泰国产量可能下降17%。总体来看,行业供需关系持续变化,国际国内市场联动增强,价格波动受多因素影响,需关注新榨季开榨及国际政策变化。
研报重点分析了哪些方向?
研报重点分析了白糖产业的供需平衡、政策影响及市场动态。在供应端,报告详细统计了全国食糖产量、销售情况及工业库存数据,指出库存高位对价格形成压制。需求端,分析了乳制品和饮料行业对食糖的需求增长情况,特别是9月销量接近历史同期最高水平。政策方面,重点解读了印度出口禁令、中国甜菜糖生产启动及进口关税配额政策。市场动态方面,分析了郑商所仓单、mysteel工业库存及国际食糖组织预测数据,指出国内下游走货一般,国际糖价底部有支撑。
当前白糖市场现状如何判断?
当前白糖市场现状呈现供需偏宽松、价格承压态势。供应端,全国食糖产量同比大幅增加,工业库存显著上升,新榨季即将开榨进一步加剧供应压力。需求端,虽然乳制品和饮料产量增长,但下游采购积极性不高,现货成交清淡。政策方面,印度出口禁令限制供应,中国进口配额增加提供一定缓冲,但整体市场仍偏宽松。国际市场方面,巴西新总统政策走向不明朗,原糖价格虽有回调但未形成趋势性崩塌,印度出口政策收紧预期仍在。综合来看,国内白糖价格缺乏单边突破驱动,需关注后期供需变化及国际市场动态。
研报提示哪些风险需要注意?
研报提示的主要风险包括:供应端风险,新榨季开榨可能导致供应量进一步增加,对价格形成压力;需求端风险,下游采购积极性不高可能持续影响现货成交;政策端风险,印度出口政策变化及中国关税配额调整可能对市场产生不确定性影响;国际市场风险,巴西新总统政策走向不明朗可能影响国际糖价波动,印度出口政策收紧预期若实现可能进一步打压国际糖价。此外,国内外盘博弈加剧,市场缺乏明确方向,投资者需密切关注国内外市场变化及政策动向。