猜你想问
斯瑞新材2026年前三季度业绩表现如何?
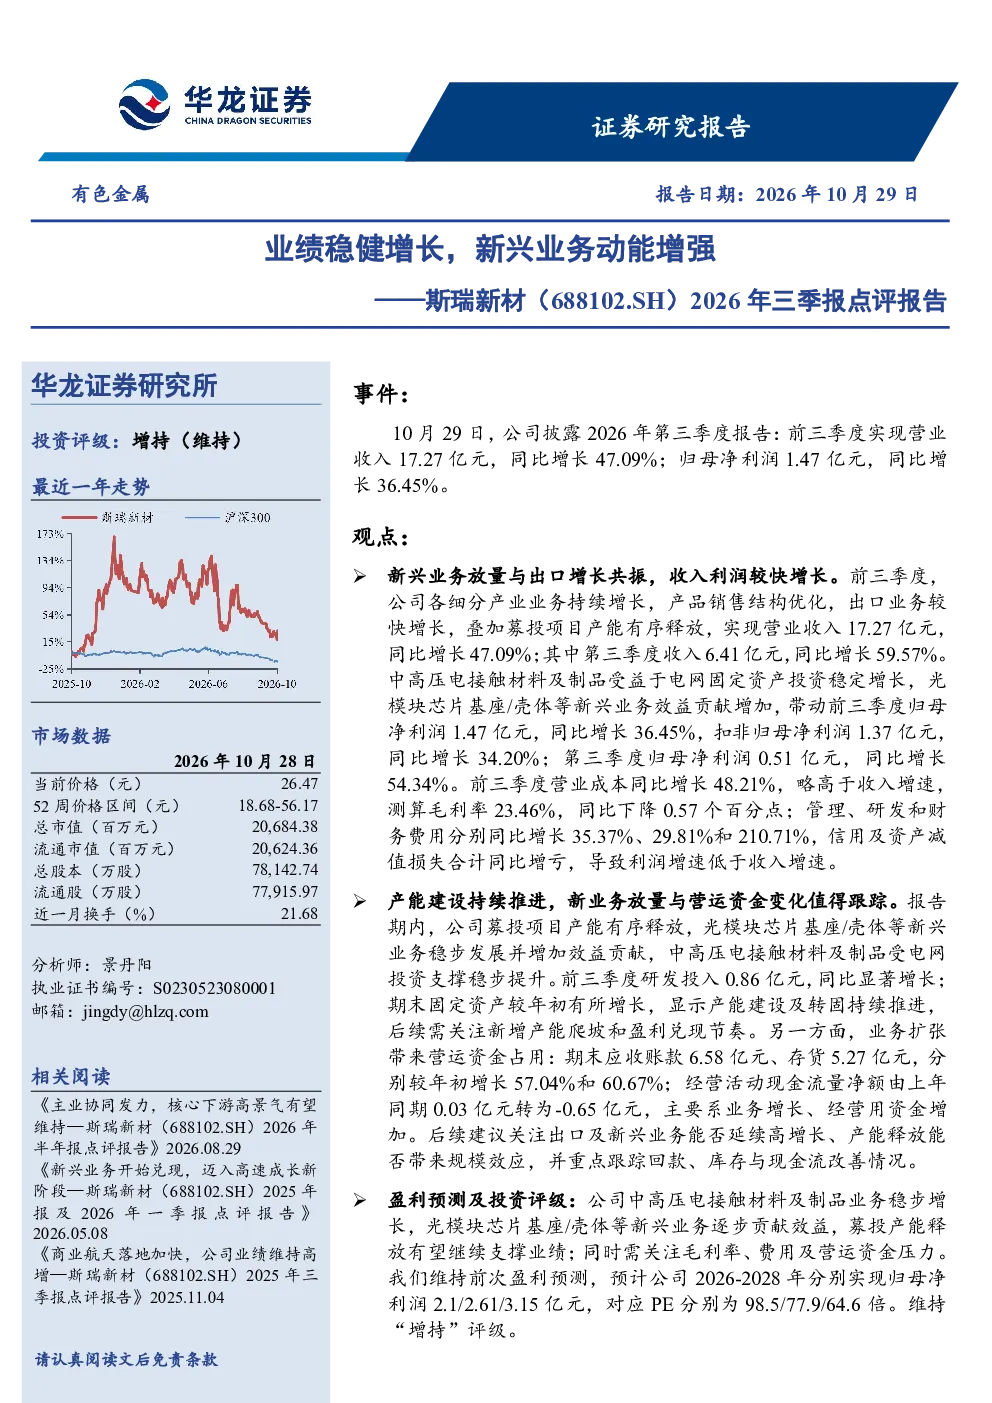
斯瑞新材2026年前三季度业绩稳健增长,营业收入达17.27亿元,同比增长47.09%,归母净利润1.47亿元,同比增长36.45%。新兴业务放量与出口增长共振,带动收入利润较快增长。光模块芯片基座/壳体等新兴业务效益贡献增加,中高压电接触材料及制品受电网投资支撑稳步提升。但营业成本、费用及营运资金压力导致利润增速低于收入增速。
有色金属行业发展趋势如何?
有色金属行业发展趋势需关注新兴业务拓展与产能释放。斯瑞新材的案例显示,光模块芯片基座/壳体等新兴业务效益贡献增加,中高压电接触材料及制品受电网投资支撑稳步提升,表明行业向高附加值、高技术含量方向发展。同时,行业需关注产能爬坡、盈利兑现节奏及营运资金压力等挑战。
研报重点分析了斯瑞新材的哪些方面?
研报重点分析了斯瑞新材的业绩增长驱动因素、新兴业务发展情况及营运资金压力。报告指出,公司募投项目产能有序释放,新兴业务放量与出口增长共振,但营业成本、费用及营运资金压力导致利润增速低于收入增速。此外,报告还关注了公司产能建设、业务扩张带来的营运资金占用及现金流改善情况。
当前有色金属市场现状如何?
当前有色金属市场现状需关注行业产能扩张与市场需求变化。斯瑞新材的业绩增长主要得益于新兴业务放量与出口增长,表明市场对高附加值产品需求增加。但行业也面临产能爬坡、成本上升及营运资金压力等挑战。此外,下游电网投资及光模块需求的变化将直接影响行业景气度。
研报提示了哪些风险?
研报提示了多项风险,包括下游电网投资及光模块需求不及预期、募投项目产能释放不及预期、海外市场拓展不及预期、原材料价格波动、应收账款回收及存货减值风险等。此外,数据引用风险也需关注。这些风险可能影响公司业绩增长及盈利能力,需持续跟踪改善情况。
你可能感兴趣
2026年三季报点评:业绩同比实现正增长,静待海外&机器人业务释放动能
机械设备东吴证券2026-10-29
Q3业绩增长提速,新兴业务持续放量凯莱英2026年三季报点评
华创证券2026-10-27
凯莱英2026年三季报点评:Q3业绩增长提速,新兴业务持续放量
华创证券2026-10-27
2026年中报点评:业绩稳健增长,战略性新兴业务拉动更好发展
休闲服务国信证券2026-08-23
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
2025年三季报点评:业绩稳健增长,三大业务协同释放新动能
电子设备财信证券2025-11-17
2024年半年报业绩点评:盈利能力显著增强,折叠机等新兴领域贡献增长动能
轻工制造国泰君安证券2024-08-20
苏试试验2026年三季报点评:业绩稳健,持续加码产能建设与新兴领域开拓
国信证券2026-10-26
2022年三季报业绩点评:消费需求不振,新兴领域贡献增长动能
国泰君安证券2022-11-06
2024年三季报点评:小分子CDMO业务稳健增长,新兴业务有望改善
医药生物财信证券2024-10-31