猜你想问
这份研报主要讲了什么内容?
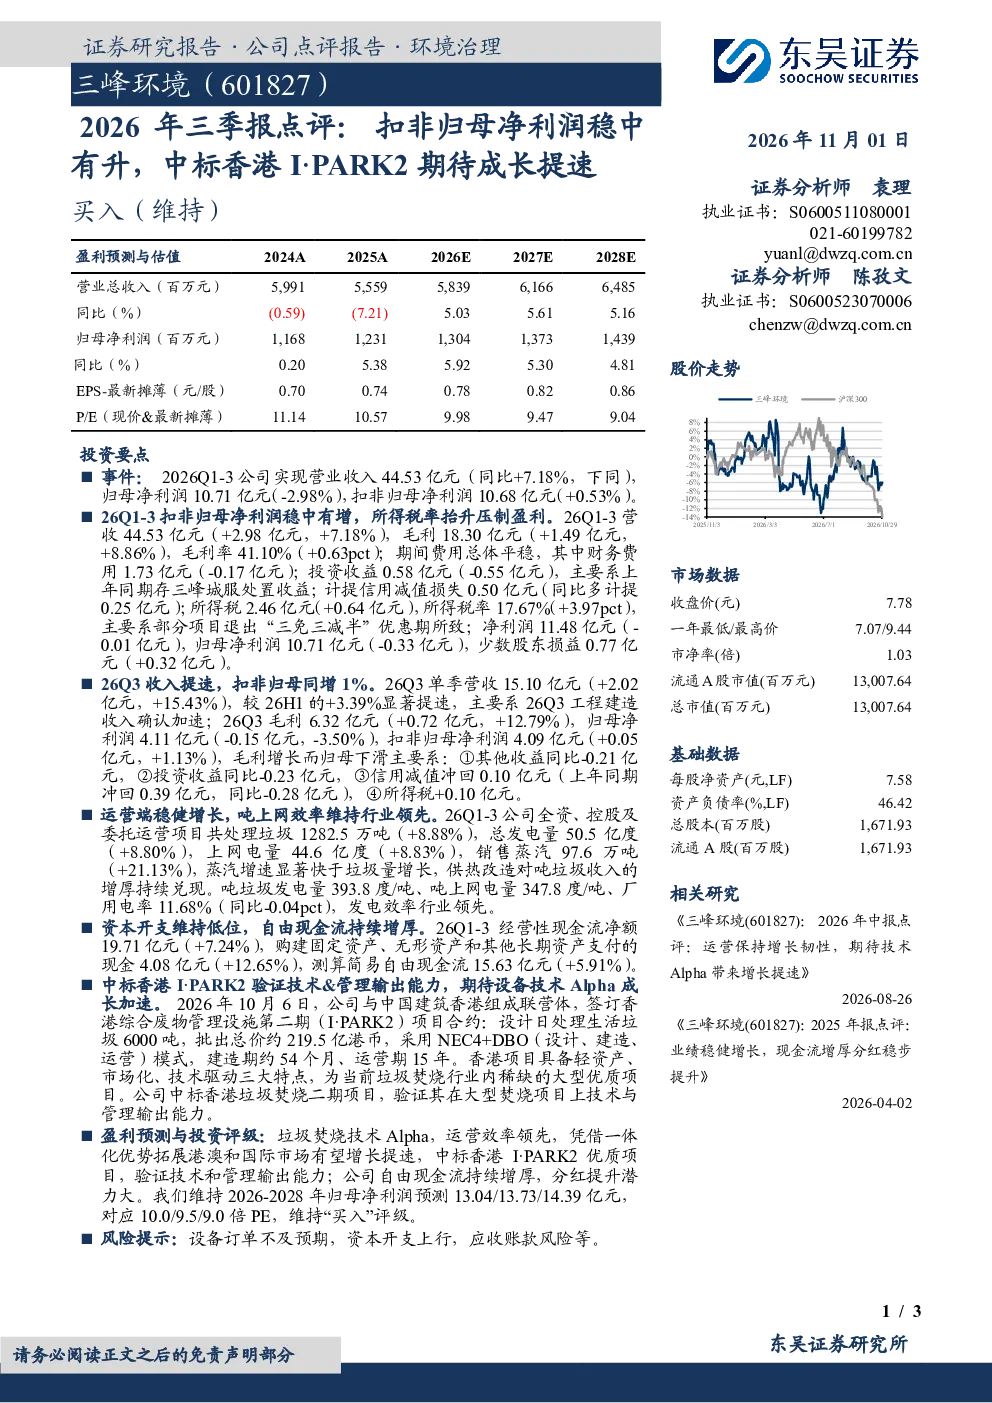
这份研报主要分析了三峰环境2026年前三季度的财务表现和运营情况。报告显示,公司实现营业收入44.53亿元,同比增长7.18%,但归母净利润同比下滑2.98%。扣非归母净利润则稳中有升,同比增长0.53%。营收增长主要来自工程建造收入确认加速,而净利润下滑则受到所得税率抬升等因素影响。运营端,公司处理垃圾量、发电量和上网电量均实现同比增长,吨上网效率保持行业领先。此外,公司中标香港I·PARK2项目,该项目设计日处理垃圾6000吨,总价约219.5亿港币,采用NEC4+DBO模式,验证了公司的技术与管理输出能力。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势向好。随着城镇化进程的加速和环保政策的日益严格,垃圾焚烧发电行业需求持续增长。技术进步推动行业向更高效、更环保的方向发展,吨上网效率提升成为行业竞争的关键指标。同时,国际化拓展成为行业新趋势,如三峰环境中标香港项目,标志着国内优秀企业开始走向国际市场。轻资产、市场化、技术驱动的项目模式逐渐成为行业主流,为投资者提供了更多优质投资机会。
报告中哪些方面是重点分析方向?
报告中重点分析了三峰环境的财务表现、运营效率和重大事件。财务方面,报告详细解析了营收和净利润的变化趋势,以及影响净利润的关键因素,如所得税率变化等。运营方面,报告突出了公司在垃圾处理、发电量和上网电量等方面的行业领先地位,以及吨上网效率的持续提升。重大事件方面,报告重点介绍了公司中标香港I·PARK2项目,该项目不仅验证了公司的技术与管理能力,也为公司带来了长期增长潜力。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断是积极乐观。随着环保政策的加强和城镇化进程的推进,垃圾焚烧发电行业需求持续增长,行业前景广阔。投资者关注企业运营效率、技术优势和国际化拓展能力。优秀企业如三峰环境,凭借其技术领先地位和国际化项目经验,受到市场认可。同时,行业竞争加剧,企业需要不断提升运营效率和管理水平,以保持竞争优势。
研报中提到了哪些风险提示?
研报中提到了几项风险提示。首先,设备订单不及预期可能导致公司收入增长放缓。其次,资本开支上行可能影响公司盈利能力。此外,应收账款风险也需要关注,如果应收账款回收出现问题,可能对公司现金流造成压力。这些风险因素需要投资者密切关注,以便及时调整投资策略。