猜你想问
这份研报主要讲了什么内容?
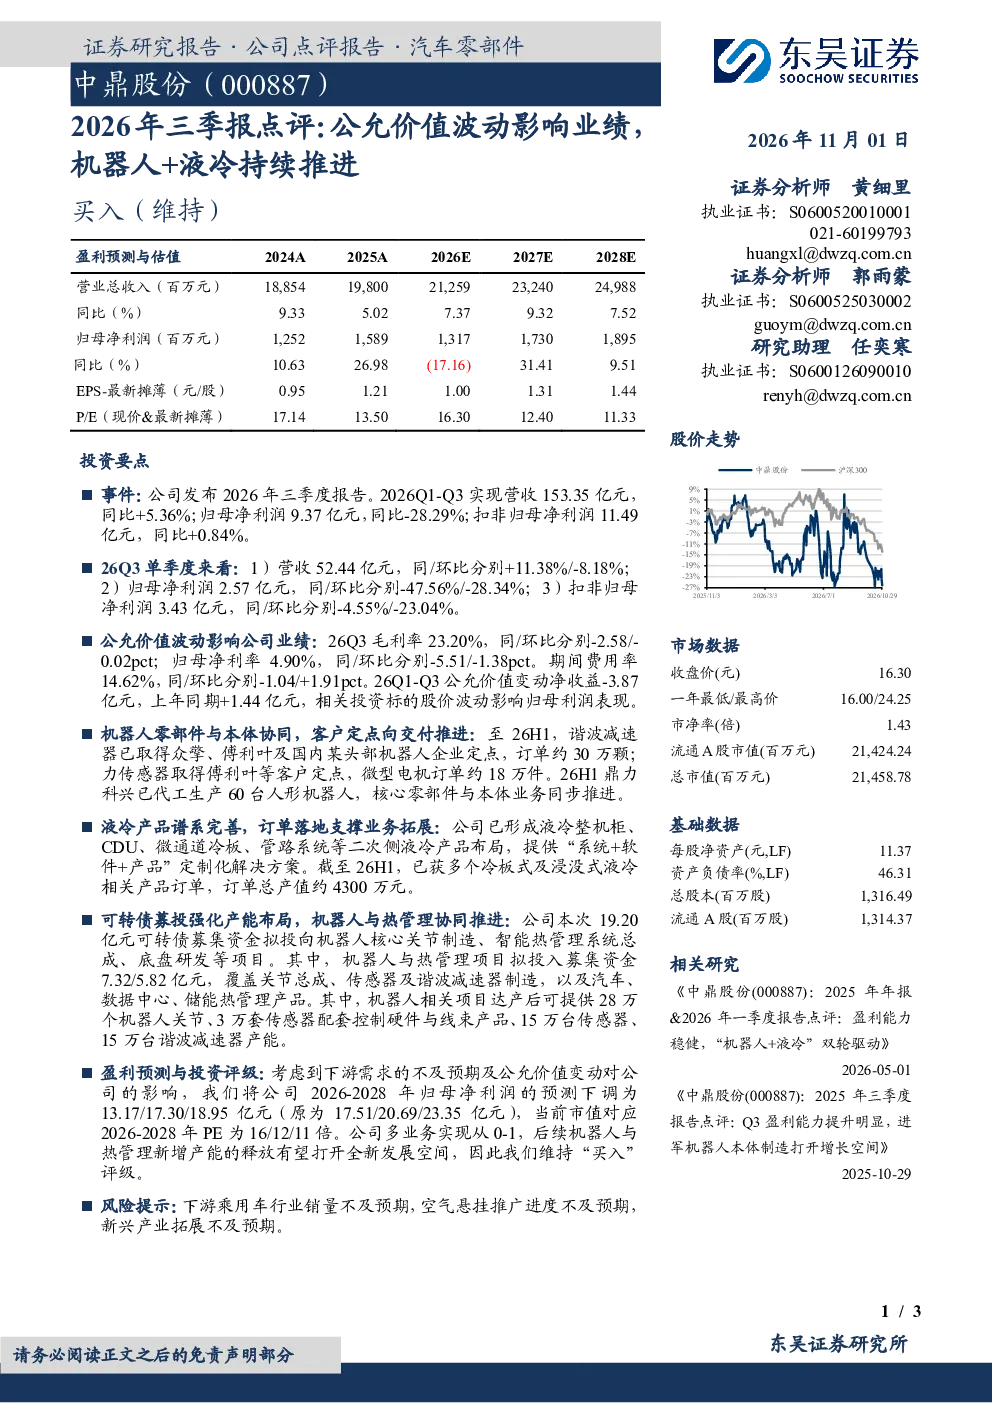
这份研报主要点评了中鼎股份2026年三季度报告,分析了公司业绩表现、公允价值波动对利润的影响、机器人与液冷业务的进展情况,以及可转债募投计划。报告显示,公司2026年Q1-Q3营收同比增长5.36%,但归母净利润同比下滑28.29%,主要受公允价值波动影响。机器人业务方面,谐波减速器和力传感器已获得多家头部机器人企业定点,并代工生产了60台人形机器人。液冷业务已形成整机柜、CDU等产品布局,并获得了多个相关产品订单。公司还计划通过19.2亿元可转债募投机器人核心关节制造、智能热管理系统总成等项目,以扩大产能。
机器人与液冷赛道目前的发展趋势如何?
机器人与液冷赛道目前正处于快速发展阶段。在机器人领域,随着工业自动化和智能制造的推进,对高精度谐波减速器、力传感器等核心零部件的需求持续增长。中鼎股份的机器人业务已获得众擎、傅利叶等国内头部机器人企业的定点,并成功代工生产人形机器人,显示出其在该领域的竞争力。在液冷领域,随着数据中心、新能源汽车等产业的快速发展,对高效散热解决方案的需求日益增加。中鼎股份已形成液冷整机柜、CDU等产品布局,并提供定制化解决方案,市场前景广阔。总体来看,机器人与液冷赛道具有巨大的发展潜力,未来有望成为新的增长点。
研报中对中鼎股份的重点分析方向是什么?
研报中对中鼎股份的重点分析方向主要集中在机器人与液冷业务的发展情况。报告详细介绍了公司在机器人领域的进展,包括谐波减速器、力传感器等核心零部件的订单情况,以及人形机器人的代工生产情况。同时,报告也分析了公司在液冷领域的布局,包括整机柜、CDU、微通道冷板等产品的市场表现和订单情况。此外,报告还探讨了公司通过可转债募投计划,进一步扩大机器人与液冷业务产能的战略意图,以及这些举措对公司未来发展的潜在影响。通过对这些重点分析方向的探讨,研报揭示了中鼎股份在新兴业务领域的布局和发展潜力。
从市场现状来看,中鼎股份的业务发展如何?
从市场现状来看,中鼎股份的业务发展呈现出多元化趋势。在传统业务方面,虽然受公允价值波动影响,公司2026年Q1-Q3的归母净利润有所下滑,但扣非归母净利润仍实现了小幅增长,显示出公司主营业务的基本面仍然稳健。在新兴业务方面,公司机器人与液冷业务进展顺利,已获得多家头部企业定点,并形成了较为完整的产品布局。特别是在机器人领域,公司已成功代工生产人形机器人,显示出其在该领域的领先地位。液冷业务方面,公司也已获得多个订单,市场认可度逐步提升。总体来看,中鼎股份正在积极拓展新兴业务,市场发展前景值得期待。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:首先,下游乘用车行业销量不及预期可能影响公司机器人业务的增长。其次,空气悬挂技术的推广进度不及预期,可能影响公司在该领域的市场拓展。此外,新兴产业拓展不及预期也是一个风险因素,如果公司在机器人与液冷等新兴领域的布局无法取得预期成效,可能会影响公司的长期发展。这些风险提示提醒投资者在关注公司发展潜力的同时,也要关注可能存在的市场风险和行业风险,以便做出更为谨慎的投资决策。