猜你想问
信捷电气2026年三季报核心内容是什么?
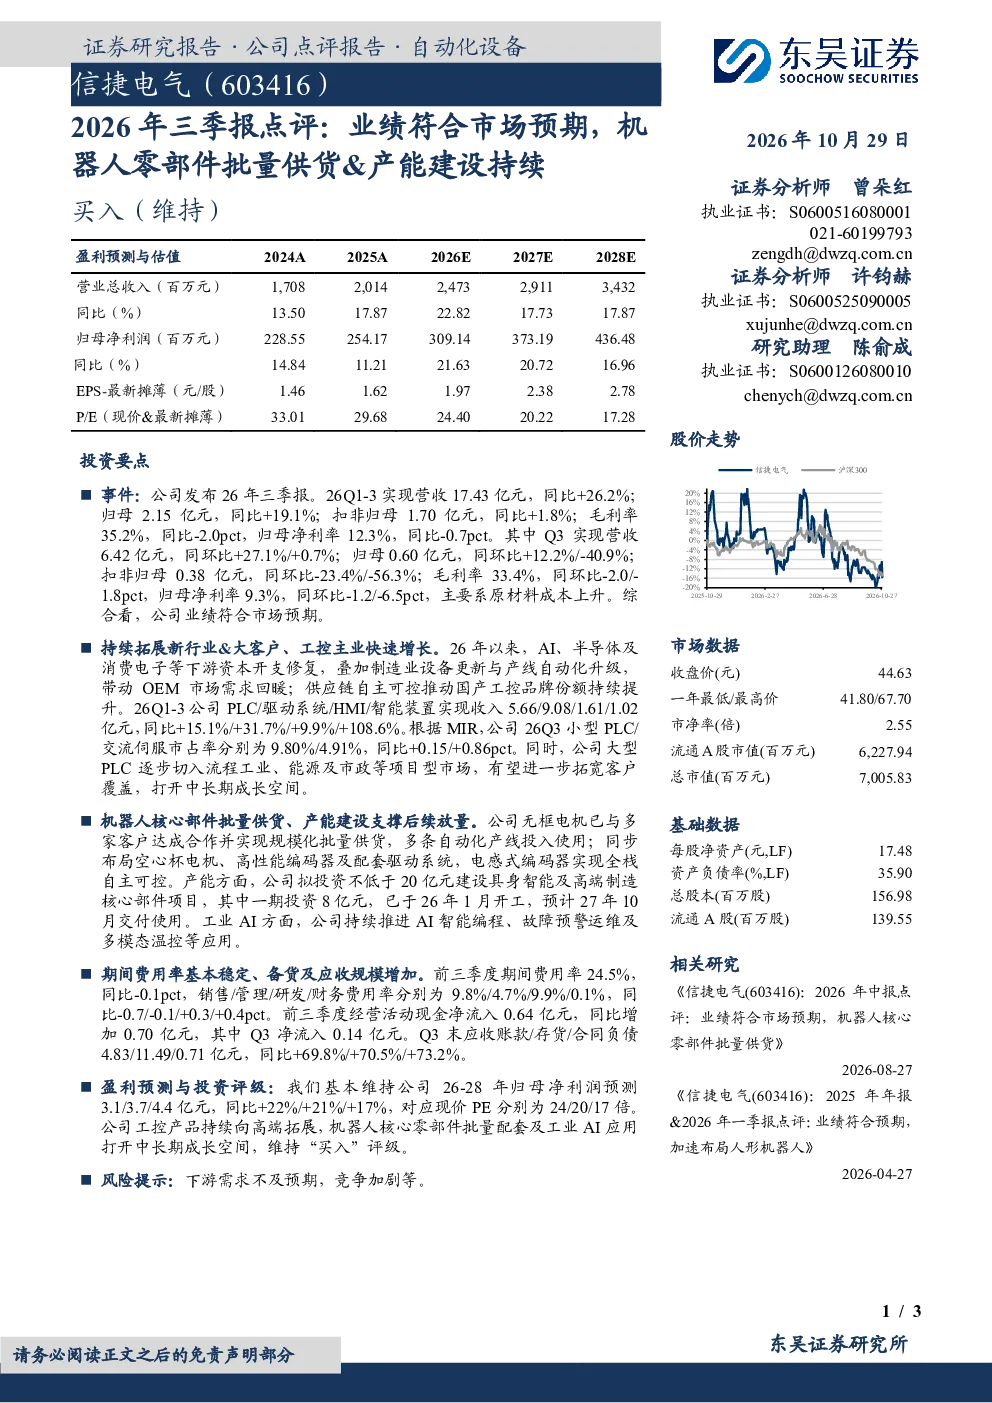
信捷电气2026年前三季度业绩符合市场预期,营收同比增长26.2%,归母净利润同比增长19.1%。工控主业快速增长,PLC/驱动系统/HMI/智能装置收入同比分别增长15.1%/31.7%/9.9%/108.6%。机器人核心部件批量供货,无框电机已实现规模化批量供货,产能建设持续推进。工业AI应用进展顺利,推进AI智能编程、故障预警运维及多模态温控等应用。
电子设备行业发展趋势如何?
电子设备行业正经历智能化、自动化升级,机器人零部件需求持续放量。信捷电气作为工控设备供应商,通过技术积累和产能扩张,在PLC、伺服驱动等领域实现市占率提升。未来,工业AI与机器人技术的深度融合将推动行业向高端化、集成化方向发展,为相关企业带来长期成长机遇。
报告重点分析了信捷电气的哪些方面?
报告重点分析了信捷电气工控主业的增长逻辑,包括产品结构升级、技术领先优势以及机器人核心部件的批量供货能力。同时关注了工业AI应用的进展,如AI智能编程等创新技术。报告还评估了公司财务表现,如营收利润增长、费用率控制及现金流状况,并指出中长期成长空间主要来自机器人配套和AI应用拓展。
当前电子设备市场现状如何?
当前电子设备市场处于转型升级阶段,下游制造业对自动化、智能化设备的需求持续提升。信捷电气所在的小型PLC、交流伺服等领域已实现市占率提升,但行业竞争仍较激烈。机器人零部件作为高附加值环节,正逐步从样机验证转向规模化供货,为具备技术实力的企业带来发展窗口期。
信捷电气2026年三季报存在哪些风险?
信捷电气面临的主要风险包括下游制造业投资周期波动可能影响订单稳定性,以及工控设备行业竞争加剧可能压缩利润空间。此外,新业务如工业AI的推广效果存在不确定性,技术迭代加速也可能带来研发投入压力。公司应收账款、存货等指标同比有所增长,需关注回款及库存管理效率。
你可能感兴趣
2026年中报点评:业绩符合市场预期,机器人核心零部件批量供货
电子设备东吴证券2026-08-27
2026年三季报点评:业绩符合市场预期,机器人产能投入持续推进
东吴证券2026-10-29
苏试试验2026年三季报点评:业绩稳健,持续加码产能建设与新兴领域开拓
国信证券2026-10-26
2026年三季报点评:海外&AIDC订单持续高增,业绩符合市场预期
东吴证券2026-10-14
24Q3业绩符合预期,明年具备滚柱丝杠批量供货能力
交通运输国金证券2024-10-22
系列点评五:25Q3营收快速增长 机器人核心部件批量供货
交通运输民生证券2025-10-31
2019年三季报点评:产能释放叠加渠道建设推进,业绩持续超预期
食品饮料民生证券2019-10-22
2025年三季报点评:3Q业绩符合预期,机器人转型持续推进
华创证券2025-10-23
2026年一季报点评:业绩符合市场预期,仿生机器人等新兴产业蓄势待发
家用电器东吴证券2026-05-01