猜你想问
2026年Q3营收和利润数据如何?
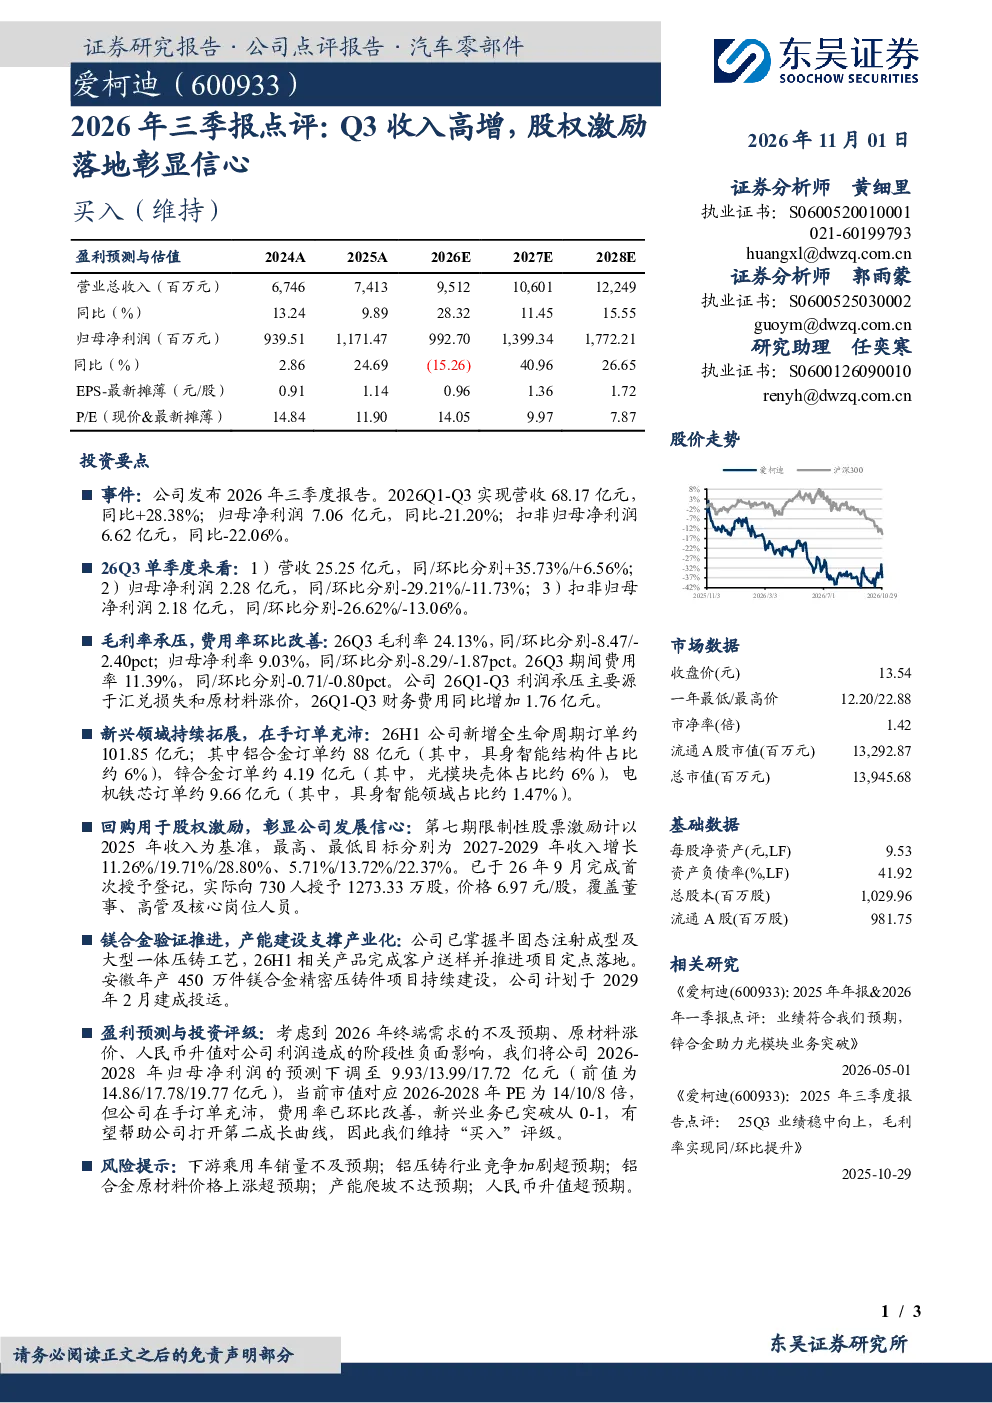
2026年Q3营收25.25亿元,同比增长35.73%,环比增长6.56%;归母净利润2.28亿元,同比减少29.21%,环比减少11.73%;扣非归母净利润2.18亿元,同比减少26.62%,环比减少13.06%。利润承压主要源于汇兑损失和原材料价格上涨。
公司在新兴领域有哪些拓展?
2026年上半年新增全生命周期订单约101.85亿元,其中铝合金订单约88亿元(具身智能结构件占比约6%),锌合金订单约4.19亿元(光模块壳体占比约6%),电机铁芯订单约9.66亿元(具身智能领域占比约1.47%)。
股权激励计划的主要内容是什么?
第七期限制性股票激励已于2026年9月完成首次授予,覆盖730人,授予价格为6.97元/股。激励目标为2027-2029年收入增长11.26%/19.71%/28.80%或5.71%/13.72%/22.37%。
报告对未来的盈利预测和投资评级如何?
将2026-2028年归母净利润预测下调至9.93/13.99/17.72亿元,对应2026-2028年PE为14/10/8倍,维持“买入”评级。公司在手订单充沛,费用率环比改善,新兴业务突破有望打开第二成长曲线。
报告提示了哪些主要风险?
主要风险包括下游乘用车销量不及预期、铝压铸行业竞争加剧、铝合金原材料价格上涨、产能爬坡不达预期、人民币升值超预期。
你可能感兴趣
2024年三季报点评:Q3业绩高增,股权激励落地彰显长期发展信心
机械设备东吴证券2024-10-29
Q3归母净利润高增,股权激励落地彰显长期信心
医药生物长城证券2023-11-02
2024年三季报点评:Q3收入保持增长,股权激励彰显信心
纺织服装东吴证券2024-11-01
2026年三季报点评:Q3归母净利润同比+14.7%符合市场预期,股权激励彰显长期发展信心
东吴证券2026-10-27
2023年三季报点评:发力充电模块业绩高增,股权激励彰显信心
电气设备民生证券2023-10-29
长期激励计划第一期股权激励计划点评:市场化激励落地,高增目标彰显信心
国泰君安证券2023-12-27
公司动态点评:三重因素带动净利高增,股权激励落地彰显发展信心
信息技术长城证券2021-01-26
800G出货量明显增加带动Q3业绩高增,股权激励彰显成长信心
信息技术长城证券2023-10-25
Q3业绩高增,股权激励彰显发展信心
电子设备信达证券2022-11-02
海外订单恢复发货驱动Q3业绩高增,股权激励彰显发展信心
中泰证券2025-10-28