猜你想问
26Q3业绩符合预期,海南地区份额提升的研报核心内容是什么?
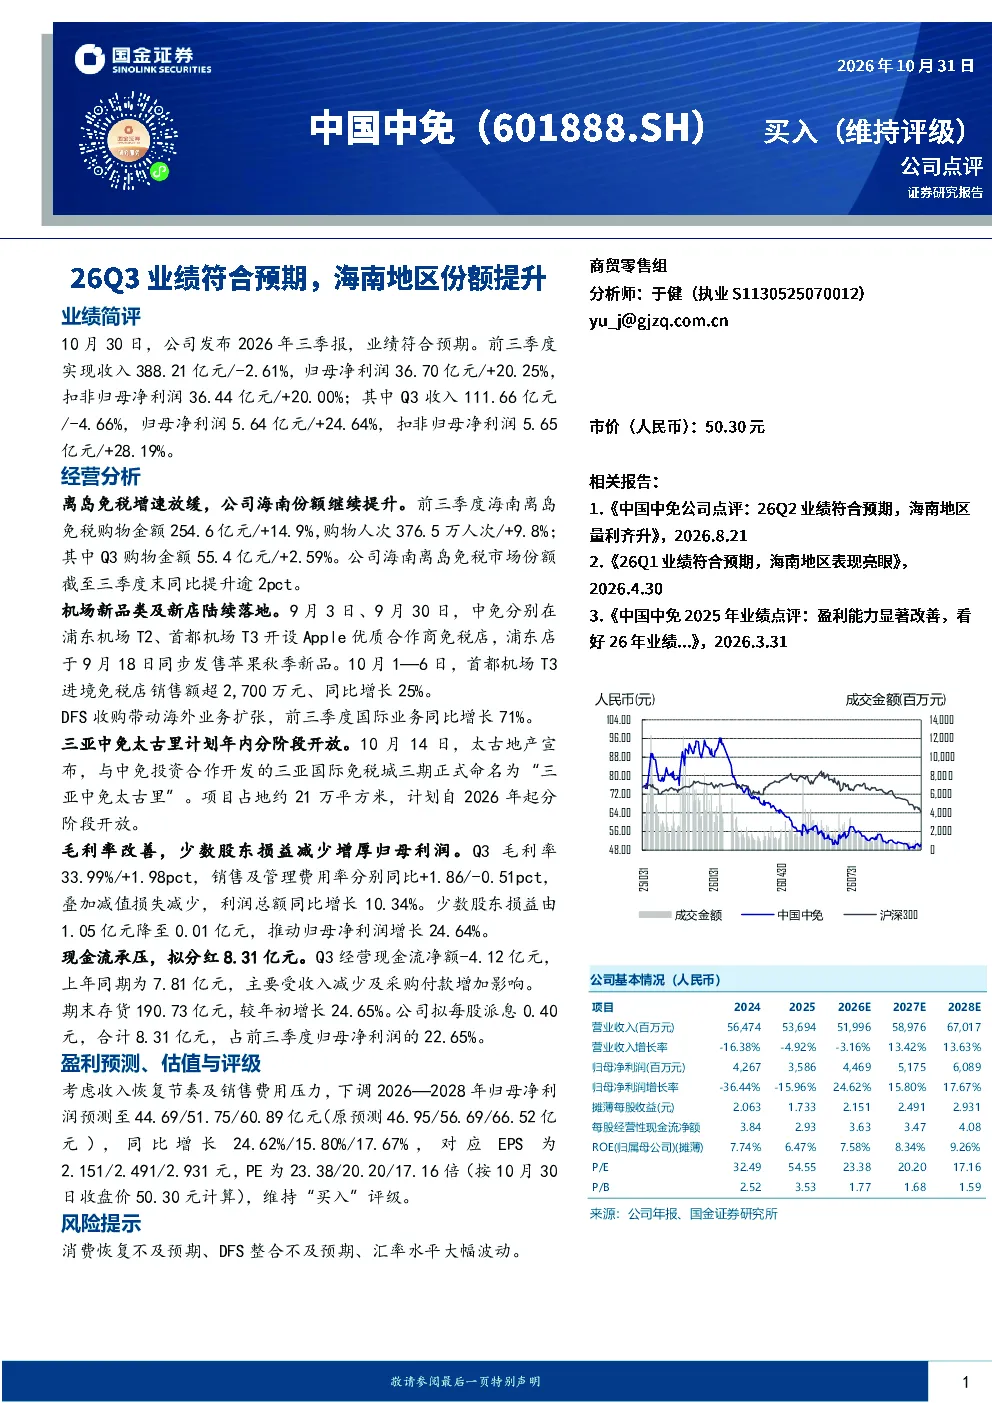
公司2026年三季报业绩符合预期。前三季度实现收入388.21亿元,同比下降2.61%;归母净利润36.70亿元,同比增长20.25%。Q3收入111.66亿元,同比下降4.66%;归母净利润5.64亿元,同比增长24.64%。海南离岛免税市场份额同比提升逾2个百分点。
休闲服务行业的发展趋势如何?
海南离岛免税购物金额同比增长14.9%,达到254.6亿元;购物人次同比增长9.8%,达到376.5万人次。中免在浦东机场T2和首都机场T3开设Apple优质合作商免税店,首都机场T3进境免税店10月1—6日销售额超2,700万元,同比增长25%。DFS收购带动国际业务同比增长71%。三亚中免太古里计划年内分阶段开放。
研报重点分析了哪些方向?
报告重点分析了离岛免税业务(海南市场份额提升逾2个百分点)、机场业务(浦东机场T2和首都机场T3开设Apple合作商免税店)、海外业务(DFS收购带动国际业务同比增长71%)以及三亚中免太古里项目(计划年内分阶段开放)。
当前市场对中免的判断是什么?
Q3毛利率33.99%,同比提升1.98个百分点;销售及管理费用率分别同比上升1.86个百分点和下降0.51个百分点。减值损失减少,推动利润总额同比增长10.34%。公司拟每股派息0.40元,合计8.31亿元,占前三季度归母净利润的22.65%。
研报提示了哪些风险?
报告提示的风险包括消费恢复不及预期、DFS整合不及预期、汇率水平大幅波动。
你可能感兴趣
26Q1业绩符合预期,海南地区表现亮眼
休闲服务国金证券2026-04-30
2021半年报点评:海南地区环增18%,折扣压制毛利率表现,业绩符合预期
休闲服务东吴证券2021-09-01
26Q2业绩符合预期,海南地区量利齐升
休闲服务国金证券2026-08-20
2023年年报、2024年一季报点评:业绩基本符合预期,活性炭份额稳步提升
基础化工东吴证券2024-04-18
贝因美:业绩符合预期,2014年份额有望继续提升
食品饮料中投证券2014-02-27
一季报业绩符合预期,龙头份额提升值得期待
公用事业东吴证券2019-05-01
季报点评:业绩符合预期 国产智能手机份额提升助公司业绩增长
电子设备中原证券2017-04-20
业绩增长符合预期,长期看好行龙头企业份额提升
建筑建材太平洋证券2018-02-25
2025年报点评:Q4业绩符合市场预期,消费电池份额持续提升
电子设备东吴证券2026-04-02
2023年三季报点评:业绩符合预期,海外份额持续提升
东方财富2023-10-20