猜你想问
26Q2业绩表现如何?
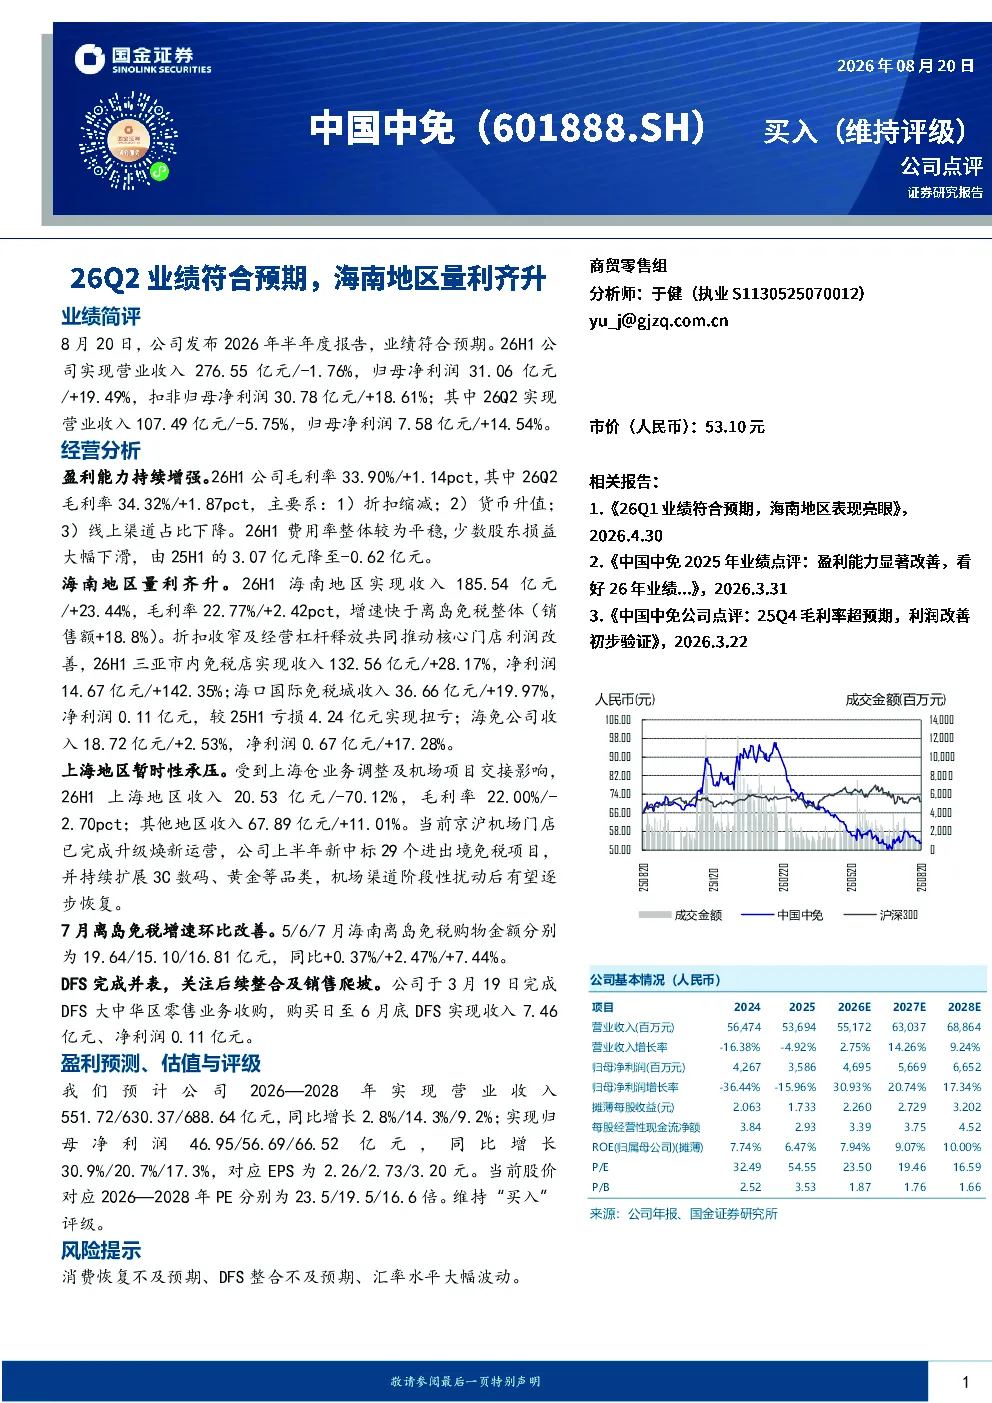
2026年半年度报告显示,公司业绩符合预期。26H1实现营业收入276.55亿元,同比下降1.76%;归母净利润31.06亿元,同比增长19.49%。26Q2实现营业收入107.49亿元,同比下降5.75%;归母净利润7.58亿元,同比增长14.54%。毛利率方面,26H1和26Q2分别达到33.90%和34.32%,同比有所提升。
海南地区经营情况怎样?
海南地区表现亮眼,26H1实现收入185.54亿元,同比增长23.44%,毛利率为22.77%,同比增长2.42个百分点。三亚市内免税店收入132.56亿元,同比增长28.17%,净利润14.67亿元,同比增长142.35%。海口国际免税城收入36.66亿元,同比增长19.97%,实现扭亏为盈。海免公司收入18.72亿元,同比增长2.53%,净利润0.67亿元,同比增长17.28%
报告对行业发展趋势有何分析?
报告指出,盈利能力持续增强,主要得益于折扣缩减、货币升值和线上渠道占比下降。海南离岛免税购物金额在7月环比改善,5月、6月、7月分别为19.64亿元、15.10亿元、16.81亿元,同比分别增长0.37%、2.47%、7.44%。公司持续扩展3C数码、黄金等品类,机场渠道预计逐步恢复。
当前市场对该公司有何判断?
公司业绩符合预期,盈利能力持续提升,海南地区量利齐升。上海地区暂时性承压,但京沪机场门店已完成升级焕新运营,新中标29个进出境免税项目。公司完成DFS大中华区零售业务收购,购买日至6月底DFS实现收入7.46亿元,净利润0.11亿元。
研报提示哪些风险?
研报提示的主要风险包括消费恢复不及预期、DFS整合不及预期、汇率水平大幅波动。需关注后续整合及销售爬坡情况,以及国际市场环境变化对业务的影响。
你可能感兴趣
业绩符合预期,海缆龙头量利齐升
电气设备西南证券2024-03-25
【浙商电新张雷团队】帝科股份22年半年报点评:业绩符合预期,Q3有望迎来量利齐升
未知机构2022-08-23
业绩符合预期,风电装备量利齐升
电气设备中泰证券2020-04-08
1H22业绩符合预期,下半年有望量利齐升
轻工制造国金证券2022-08-31
公司信息更新报告:半年报业绩预告点评:基本符合预期,看好下半年量利齐升
建筑建材开源证券2021-07-15
2022年报点评:业绩符合预期,产品高端化量利齐升
电子设备东吴证券2023-03-29
业绩符合预期,欧洲量利齐升
轻工制造国金证券2024-04-28
21年中报点评:正极材料量利齐升,业绩符合市场预期
建筑建材东吴证券2021-08-25
2022年中报点评:业绩符合市场预期,产品结构优化量利齐升
建筑建材东吴证券2022-08-30
2024年中报点评:业绩符合预期,集装箱板块量利齐升
轻工制造东吴证券2024-08-30