猜你想问
中油资本前三季度业绩表现如何?
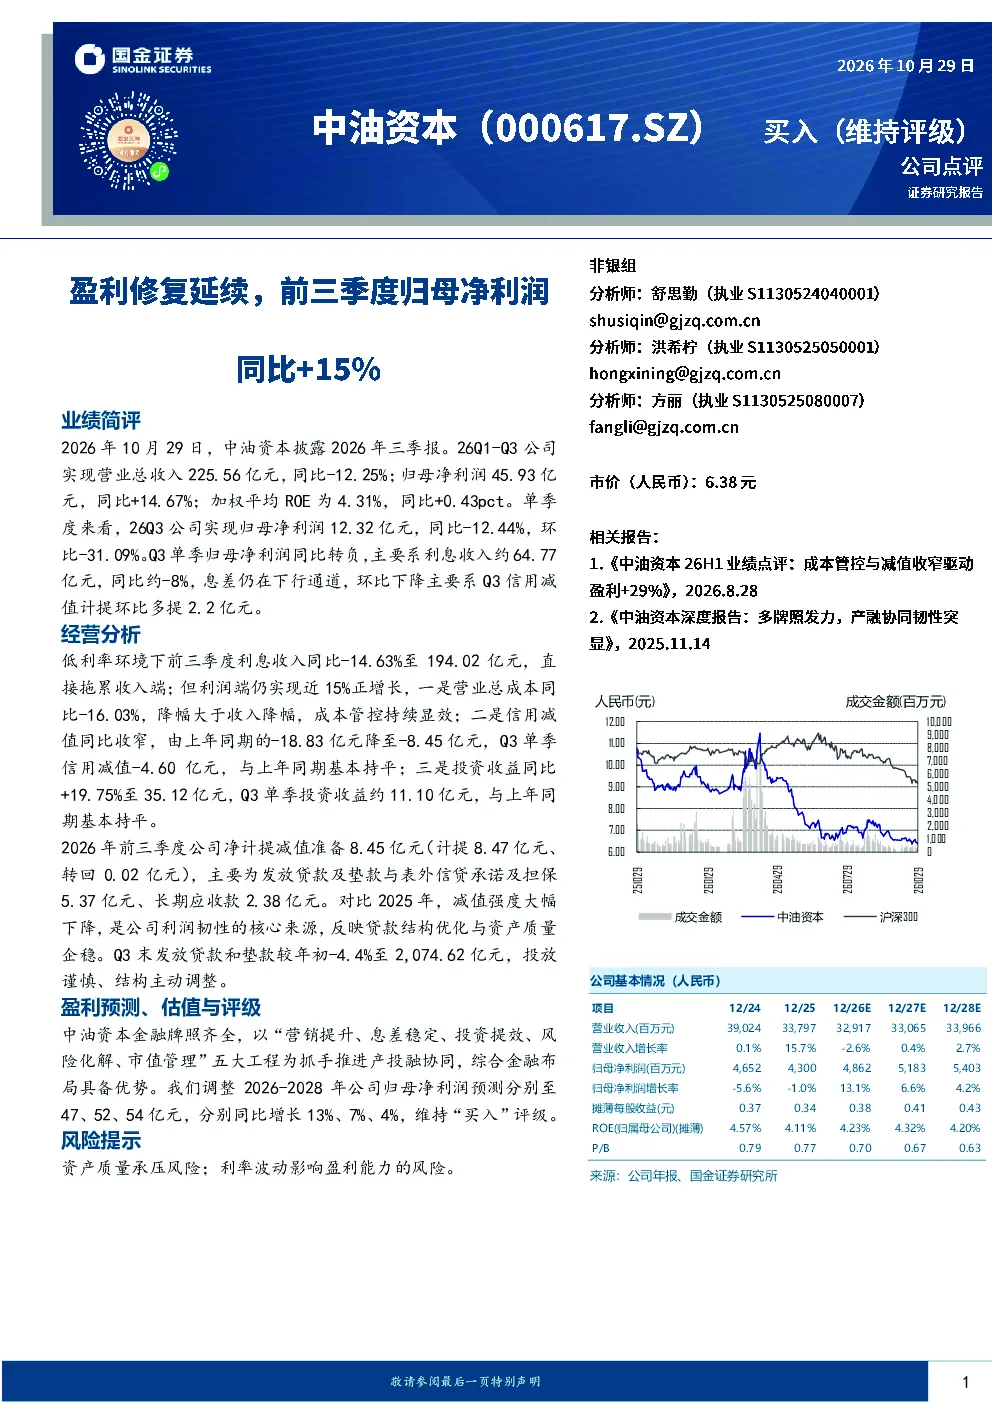
中油资本2026年前三季度实现营业总收入225.56亿元,同比-12.25%;归母净利润45.93亿元,同比+14.67%。单季度来看,Q3归母净利润12.32亿元,同比-12.44%,环比-31.09%,主要受利息收入同比-8%及信用减值计提环比多提2.2亿元影响。利润端增长主要得益于成本管控显效、信用减值同比收窄以及投资收益同比+19.75%至35.12亿元。
金融行业发展趋势如何?
在低利率环境下,金融行业面临利息收入下降的挑战。以中油资本为例,前三季度利息收入同比-14.63%,拖累收入端。但行业整体仍能实现利润端正增长,关键在于成本管控、信用减值收窄和投资收益提升。未来,金融机构需通过优化资产结构、提升投资效率等方式应对利率波动,产投融协同发展将成为行业趋势。
报告重点分析了哪些方面?
报告重点分析了中油资本的成本控制能力、信用风险管理以及投资收益表现。前三季度营业总成本同比-16.03%,降幅大于收入降幅,显示成本管控成效。信用减值同比收窄至-8.45亿元,减值强度下降反映资产质量企稳。投资收益同比+19.75%至35.12亿元,Q3单季投资收益约11.10亿元,与上年同期基本持平。
当前市场对金融行业有何判断?
当前市场认为金融行业在低利率环境下面临息差收窄的压力,但通过精细化管理和多元化经营仍能保持盈利增长。以中油资本为例,尽管Q3单季净利润环比下降31.09%,但前三季度仍实现近15%的正增长。市场关注金融机构能否通过优化贷款结构、提升投资收益能力来应对挑战,产投融协同模式被视为重要发展方向。
研报提示了哪些风险?
研报提示的主要风险包括资产质量承压和利率波动影响盈利能力。中油资本Q3单季净利润环比下降主要受利息收入下降和信用减值计提增加影响,反映资产质量仍面临一定压力。同时,利率波动会直接影响金融机构的息差水平,需警惕利率下行对盈利能力的冲击。
你可能感兴趣
3Q18业绩回顾:前三季度归母净利润同比增长15%,略超预期
文化传媒西部证券2018-10-29
VR、游戏主机畅销,前三季度归母净利润预计同比增长15%-30%
电子设备国信证券2022-08-30
来水修复带动前三季度归母净利润同比增长27.6%,新型储能业务快速发展
国信证券2024-11-06
前三季度归母净利润同比+112.09%,盈利能力持续提升
基础化工安信证券2022-10-20
前三季度归母净利润+30.01%,盈利能力同比改善
安信证券2022-10-26
2022前三季度归母净利润同比增长95%,盈利能力持续增强
安信证券2022-10-28
前三季度归母净利润同比+43%,盈利能力持续提升
机械设备国信证券2023-10-29
前三季度归母净利润同比+50.46%,盈利能力稳步提升
国防军工安信证券2022-10-31
前三季度营收同比+15%,扣非归母净利同比+40%,收入利润均逐季加速增长
基础化工国金证券2019-10-30
公司2026年三季报点评:煤价上行驱动业绩修复,前三季度扣非归母净利润转正
化石能源大同证券2026-10-28