猜你想问
海安集团26Q3业绩表现如何?
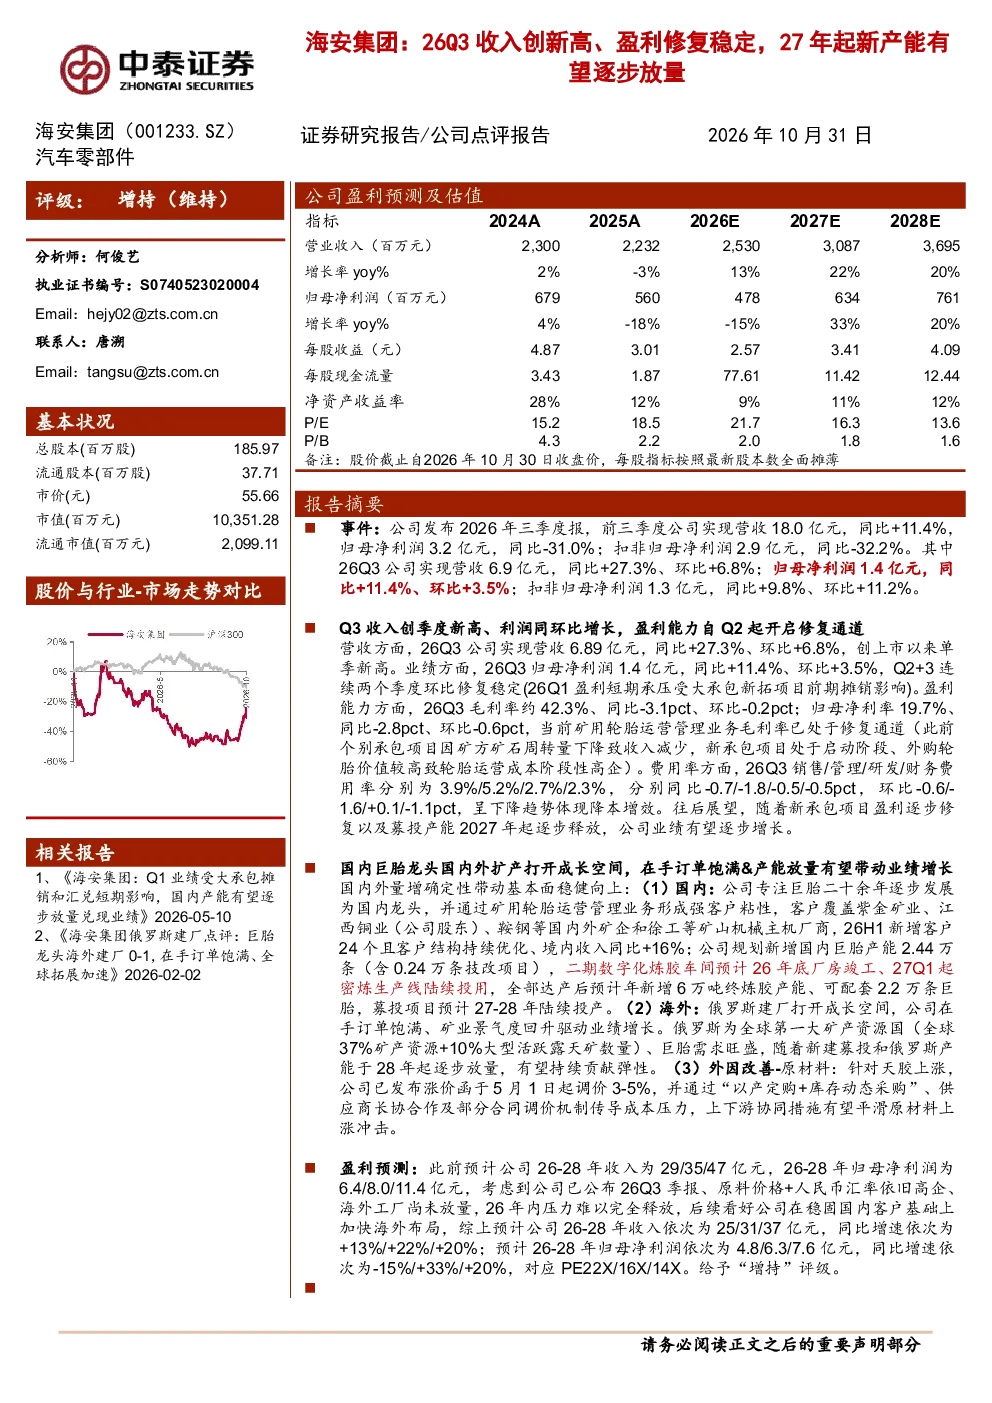
海安集团2026年三季度报告显示,前三季度营收18.0亿元,同比增长11.4%,归母净利润3.2亿元,同比减少31.0%。但Q3单季营收6.9亿元,同比增长27.3%,环比增长6.8%,归母净利润1.4亿元,同比增长11.4%,扣非归母净利润1.3亿元,同比增长9.8%,环比增长11.2%。Q3收入创单季新高,利润同环比增长,显示出公司业绩修复的积极态势。
海安集团未来成长空间在哪里?
海安集团未来成长空间主要来自国内外扩产计划。国内市场方面,公司专注巨胎二十余年,客户覆盖紫金矿业、江西铜业等,境内收入同比+16%。公司规划新增国内巨胎产能2.44万条,二期数字化炼胶车间预计2026年底竣工,募投项目预计2027-28年陆续投产。海外市场方面,公司在俄罗斯建厂,打开成长空间,在手订单饱满,矿业景气度回升驱动业绩增长。俄罗斯是全球第一大矿产资源国,巨胎需求旺盛,新建募投和俄罗斯产能于2028年起逐步放量。
海安集团报告重点分析了哪些方向?
海安集团报告重点分析了公司业绩修复情况、国内外扩产计划以及成本压力管理。业绩修复方面,Q3收入和利润同环比增长,盈利能力自Q2起开启修复通道,矿用轮胎运营管理业务毛利率逐步修复。国内外扩产方面,公司规划新增国内巨胎产能2.44万条,并在俄罗斯建厂,预计2028年起逐步放量。成本压力管理方面,针对天胶上涨,公司已发布涨价函调价3-5%,并通过“以产定购+库存动态采购”、供应商长协合作及部分合同调价机制传导成本压力。
当前矿用轮胎市场现状如何?
当前矿用轮胎市场呈现景气度回升态势。海安集团报告显示,矿业景气度回升驱动业绩增长,公司海外市场在手订单饱满。国内市场方面,公司专注巨胎二十余年,客户覆盖紫金矿业、江西铜业等,境内收入同比+16%。全球来看,俄罗斯作为全球第一大矿产资源国,巨胎需求旺盛,为公司海外市场拓展提供了广阔空间。但需要注意的是,矿业景气度与宏观经济及大宗商品价格密切相关,存在波动风险。
海安集团研报存在哪些风险提示?
海安集团研报提示的主要风险包括:海外投资项目存在进度、成本、汇率及外部环境变化等不确定性风险。公司在俄罗斯建厂等海外投资项目,可能面临政治、经济及运营等多方面挑战。此外,数据更新不及时风险也可能影响报告的时效性和准确性。公司已通过多种机制传导成本压力,但仍需关注原材料价格波动对公司盈利能力的影响。