猜你想问
浙江荣泰26Q3业绩表现如何?
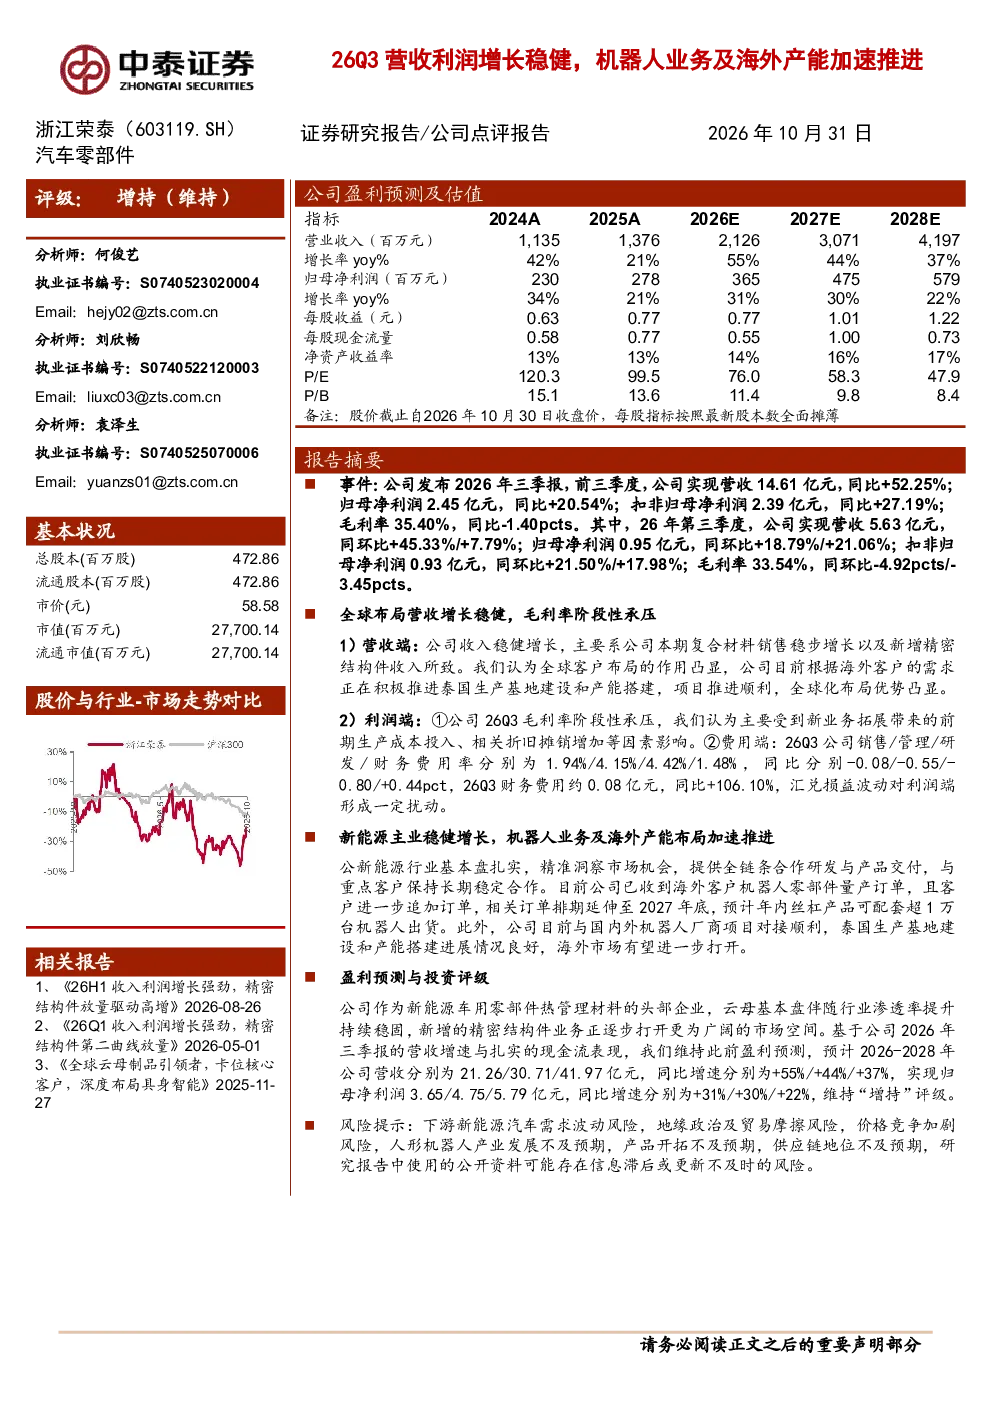
浙江荣泰2026年三季报显示,公司实现营收14.61亿元,同比增长52.25%;归母净利润2.45亿元,同比增长20.54%。第三季度营收5.63亿元,同环比增长45.33%/7.79%,归母净利润0.95亿元,同环比增长18.79%/21.06%。扣非归母净利润2.39亿元,同比增长27.19%,第三季度为0.93亿元,同环比增长21.50%/17.98%。毛利率为35.40%,同比下降1.40个百分点,第三季度为33.54%,同环比下降4.92/3.45个百分点。
浙江荣泰的增长动力主要来自哪里?
公司收入增长主要得益于复合材料销售稳步增长及新增精密结构件收入。全球客户布局作用凸显,泰国生产基地建设顺利,全球化布局优势明显。新能源主业稳健增长,与重点客户保持长期稳定合作。已收到海外客户机器人零部件量产订单,预计年内丝杠产品配套超1万台机器人出货。公司与国内外机器人厂商项目对接顺利,泰国生产基地建设进展良好,海外市场有望进一步打开。
报告对浙江荣泰的赛道分析有哪些重点?
报告指出,浙江荣泰作为新能源车用零部件热管理材料头部企业,云母业务稳固,精密结构件业务逐步放量。公司收入增长主要来自复合材料和精密结构件,全球客户布局及泰国生产基地建设是重要增长点。新能源车用热管理材料需求持续增长,公司产品在行业内具有竞争优势。
当前浙江荣泰的市场现状如何?
浙江荣泰目前市场表现稳健,营收利润双增长,尤其在精密结构件和海外业务方面进展显著。公司全球化布局逐步完善,泰国生产基地建设顺利,海外市场订单增加。新能源车用热管理材料需求旺盛,公司产品配套机器人出货量有望大幅提升。但第三季度毛利率有所下降,主要受新业务拓展和生产成本投入影响。
研报提示了哪些风险因素?
研报提示的风险因素包括:下游新能源汽车需求波动、地缘政治及贸易摩擦、价格竞争加剧、人形机器人产业发展不及预期、产品开拓不及预期、供应链地位不及预期等。这些因素可能对公司业绩和未来发展带来不确定性。