猜你想问
爱柯迪26Q3业绩表现如何?
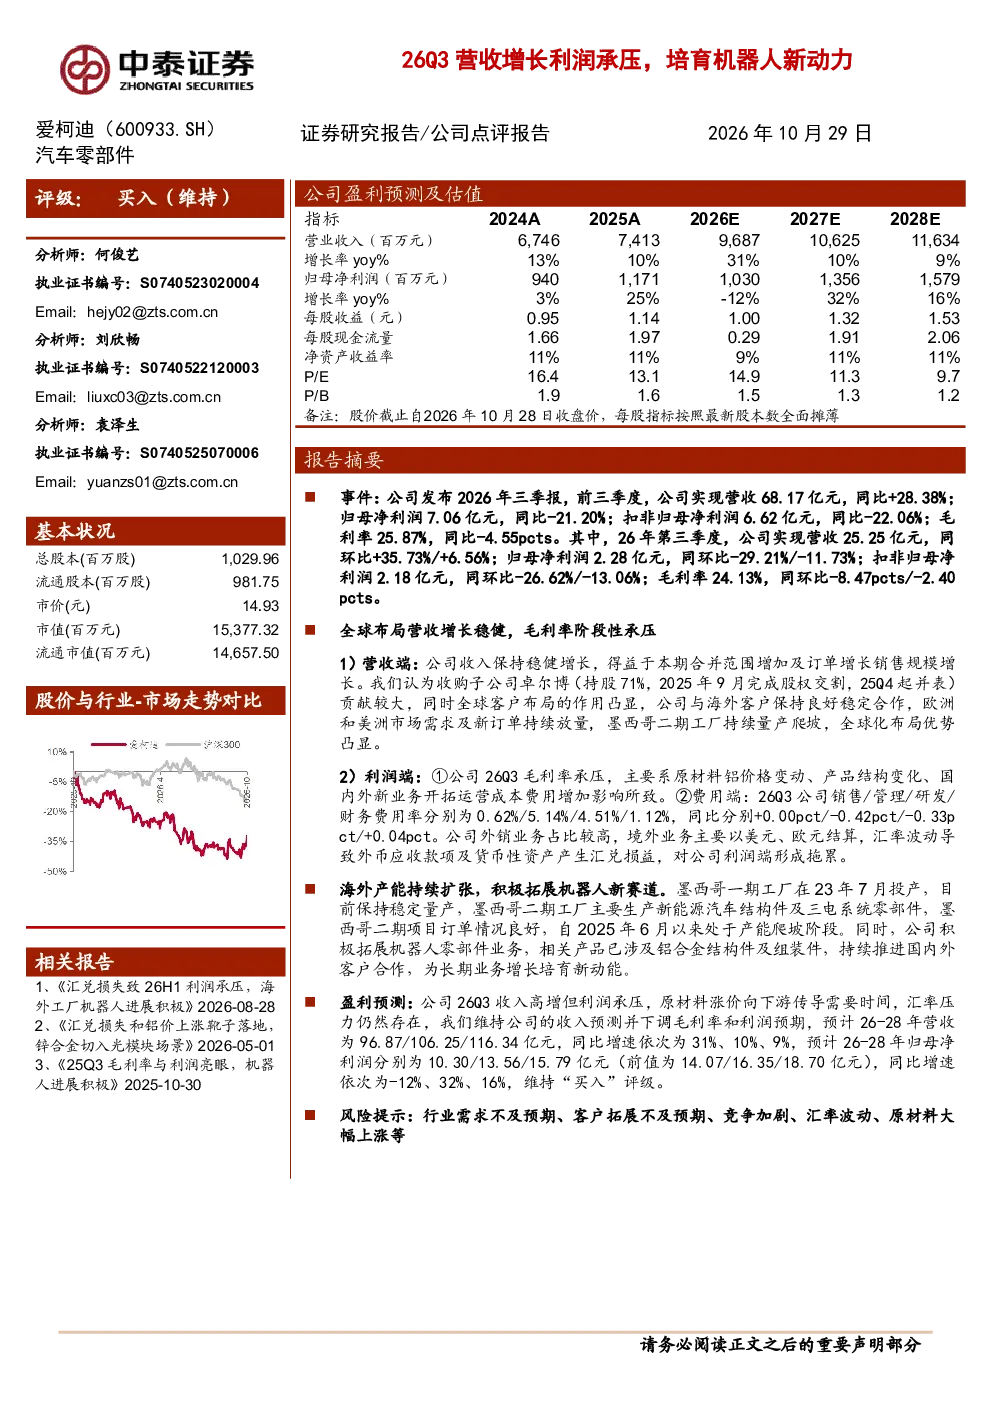
爱柯迪2026年三季报显示营收68.17亿元(同比+28.38%),归母净利润7.06亿元(同比-21.20%)。第三季度营收25.25亿元(同环比+35.73%/+6.56%),归母净利润2.28亿元(同环比-29.21%/-11.73%)。收入增长主要得益于合并范围增加及全球客户布局,但利润端受原材料铝价格变动、产品结构变化、新业务运营成本增加及汇率影响承压。
爱柯迪业务增长的主要驱动因素是什么?
爱柯迪收入稳健增长主要得益于合并范围增加(收购卓尔博贡献较大)及全球客户布局。欧洲和美洲市场需求及新订单持续放量,墨西哥二期工厂持续量产爬坡,全球化布局优势凸显。同时,公司积极拓展机器人零部件业务(铝合金结构件及组装件),持续推进国内外客户合作,培育长期增长新动能。
爱柯迪利润端面临哪些压力?
爱柯迪利润端压力主要来自毛利率承压,主要受原材料铝价格变动、产品结构变化、新业务运营成本增加影响。第三季度毛利率降至24.13%。费用端,销售/管理/研发/财务费用率分别为0.62%/5.14%/4.51%/1.12%。外销业务占比较高,美元/欧元结算导致汇兑损益拖累利润。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历数字化转型和电动化转型,智能化、轻量化趋势明显。全球客户布局和产能扩张是关键增长点,尤其新能源汽车结构件及三电系统零部件需求持续放量。企业需关注原材料价格波动、汇率风险及市场竞争,同时积极拓展机器人等新兴业务领域以培育长期增长新动能。
爱柯迪面临哪些风险提示?
爱柯迪面临的风险包括行业需求不及预期、客户拓展不及预期、竞争加剧、汇率波动、原材料大幅上涨等。此外,新业务运营成本增加及毛利率和利润预期下调也需关注。公司需加强成本控制,优化产品结构,并应对全球宏观经济波动带来的不确定性。
你可能感兴趣
计算机行业点评报告:Tesla(TSLA.O):汽车营收短期承压,AI、机器人及储能构建增长新极
信息技术华鑫证券2026-01-30
营收稳健增长,利润短期承压,动保与创新驱动新引擎显现
西南证券2026-08-05
2季度营收稳健增长,利润短期承压;关注新产能与直线运动部件兑现
交通运输交银国际2026-08-19
营收稳健增长,新业务投入利润短期承压
建筑建材财通证券2024-04-26
收入稳健增长,营收结构变化、新业务投入下利润端承压
文化传媒安信证券2023-04-27
营收稳健增长,新业务投入利润短期承压
建筑建材财通证券2024-08-28
营收稳增利润短期承压,全球化与机器人业务蓄力长期成长
电气设备国盛证券2026-09-01
23Q1利润表现承压,动力营收&毛利率快速提升
中泰证券2023-05-03
2025年半年报点评报告:业绩短期承压,聚焦消防机器人打造增长新动力
信息技术华龙证券2025-08-27
天风商社 力盛体育 26Q3营收 28.6 放量 中巡赛密集办赛致毛利率阶段性承压
未知机构2026-10-27