猜你想问
东方证券2026年三季报核心内容是什么?
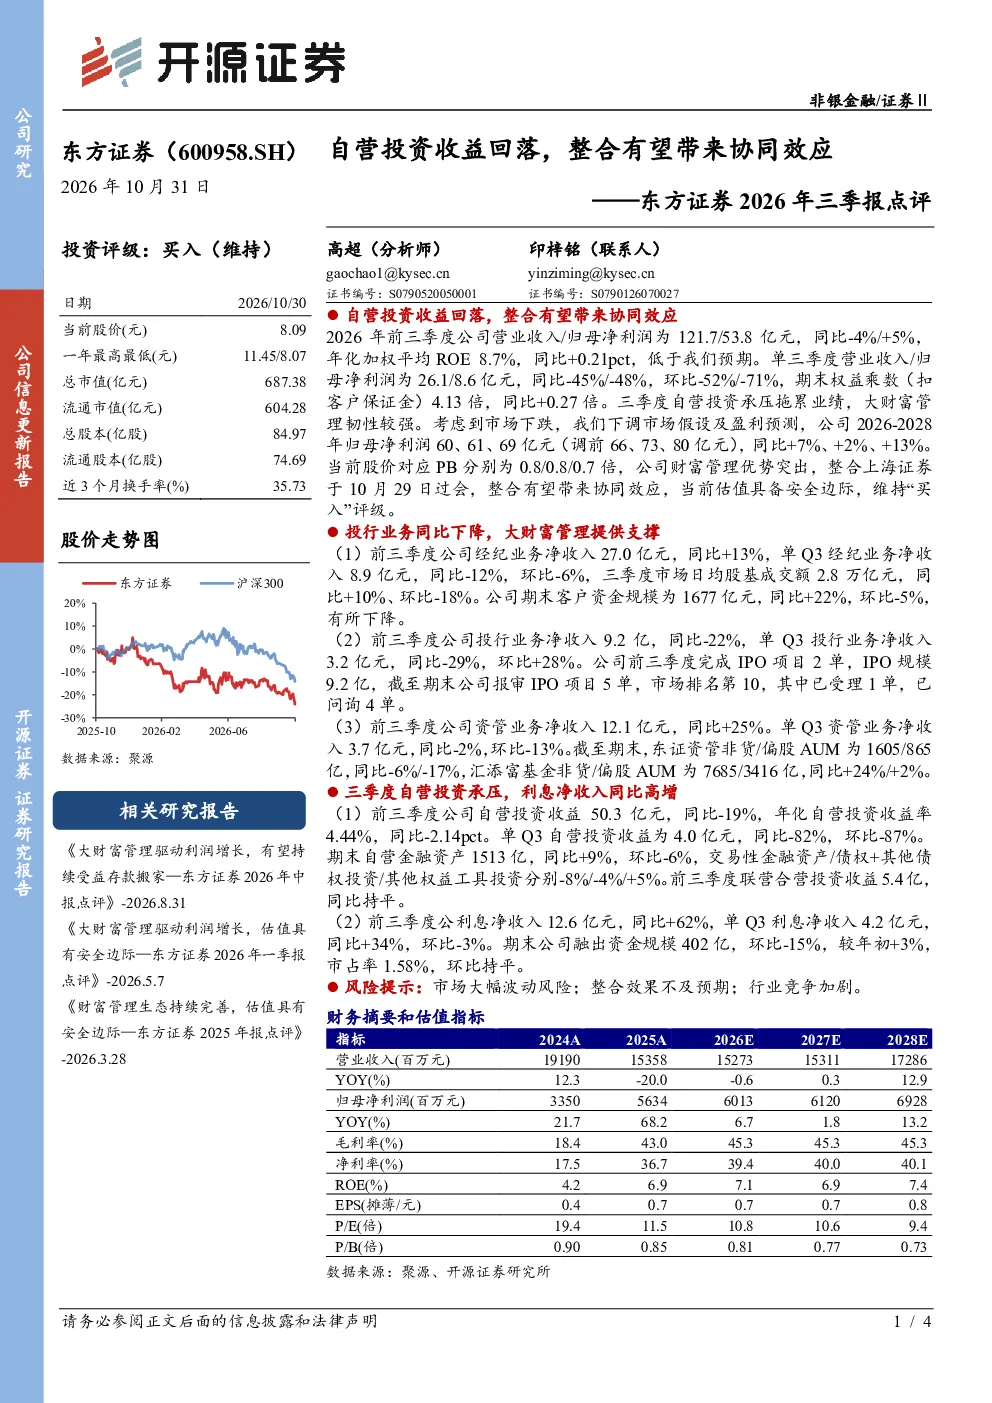
东方证券2026年前三季度营业收入121.7亿元,同比-4%;归母净利润53.8亿元,同比+5%。自营投资收益回落拖累业绩,单Q3净利润同比大幅下降48%。大财富管理业务表现韧性较强,经纪业务净收入同比+13%,资管业务净收入同比+25%
证券行业发展趋势如何?
证券行业整体面临市场波动挑战,但财富管理转型趋势明显。头部券商通过整合提升竞争力,东方证券整合上海证券已过会,有望产生协同效应。行业竞争加剧,但数字化转型和客户资产规模增长仍是主要驱动力
研报重点分析了东方证券哪些业务板块?
研报重点分析了东方证券经纪业务、投行业务和资管业务。经纪业务客户资金规模1677亿元,同比+22%;投行业务完成IPO项目2单,市场排名第10;资管业务非货/偏股AUM分别为1605/865亿元,同比-6%/-17%
当前市场对东方证券的估值如何?
当前东方证券股价对应2026-2028年归母净利润预测的PB分别为0.8/0.8/0.7倍。考虑到整合协同效应和业务韧性,估值具备安全边际。报告维持“买入”评级,但需关注市场波动和整合效果
研报提示了哪些风险?
研报提示的主要风险包括市场大幅波动风险,可能导致自营投资收益进一步下滑;整合上海证券的效果不及预期,可能影响协同效应的发挥;行业竞争加剧,对业务增长构成压力
你可能感兴趣
凯文教育(002659.SZ)2026年三季报点评:收入增长有望提速,国资整合持续加码
国联民生证券2026-10-28
天风证券(601162)2026年一季报点评:自营投资收益承压,利润端表现低于预期
华创证券2026-05-12
2025三季报点评基金代销收入环比增长,自营投资收益相对承压
开源证券2025-10-25
2025年三季报点评:财富管理优势显著,自营投资收益增势突出
金融东吴证券2025-10-31
2025年一季报点评:费类业务驱动业绩增长自营投资收益有所回落
金融东吴证券2025-04-29
2010年三季报点评:麻药工业投资收益&碘补贴带来超预期业绩
医药生物国信证券2010-10-27
广发证券2026年三季报点评:资管优势显著,自营阶段性承压
华创证券2026-10-30
2026年三季报点评:自营拖累单季业绩,轻资本业务贡献韧性
金融东吴证券2026-10-27
SEL带来的整合和协同效应推动了FY17的乐观增长前景
信息技术辉立证券2017-03-17
渝农商行2026年三季报点评:Q3投资收益驱动营收提速,拨备反哺利润
华创证券2026-10-30