猜你想问
凯文教育2026年三季报核心内容是什么?
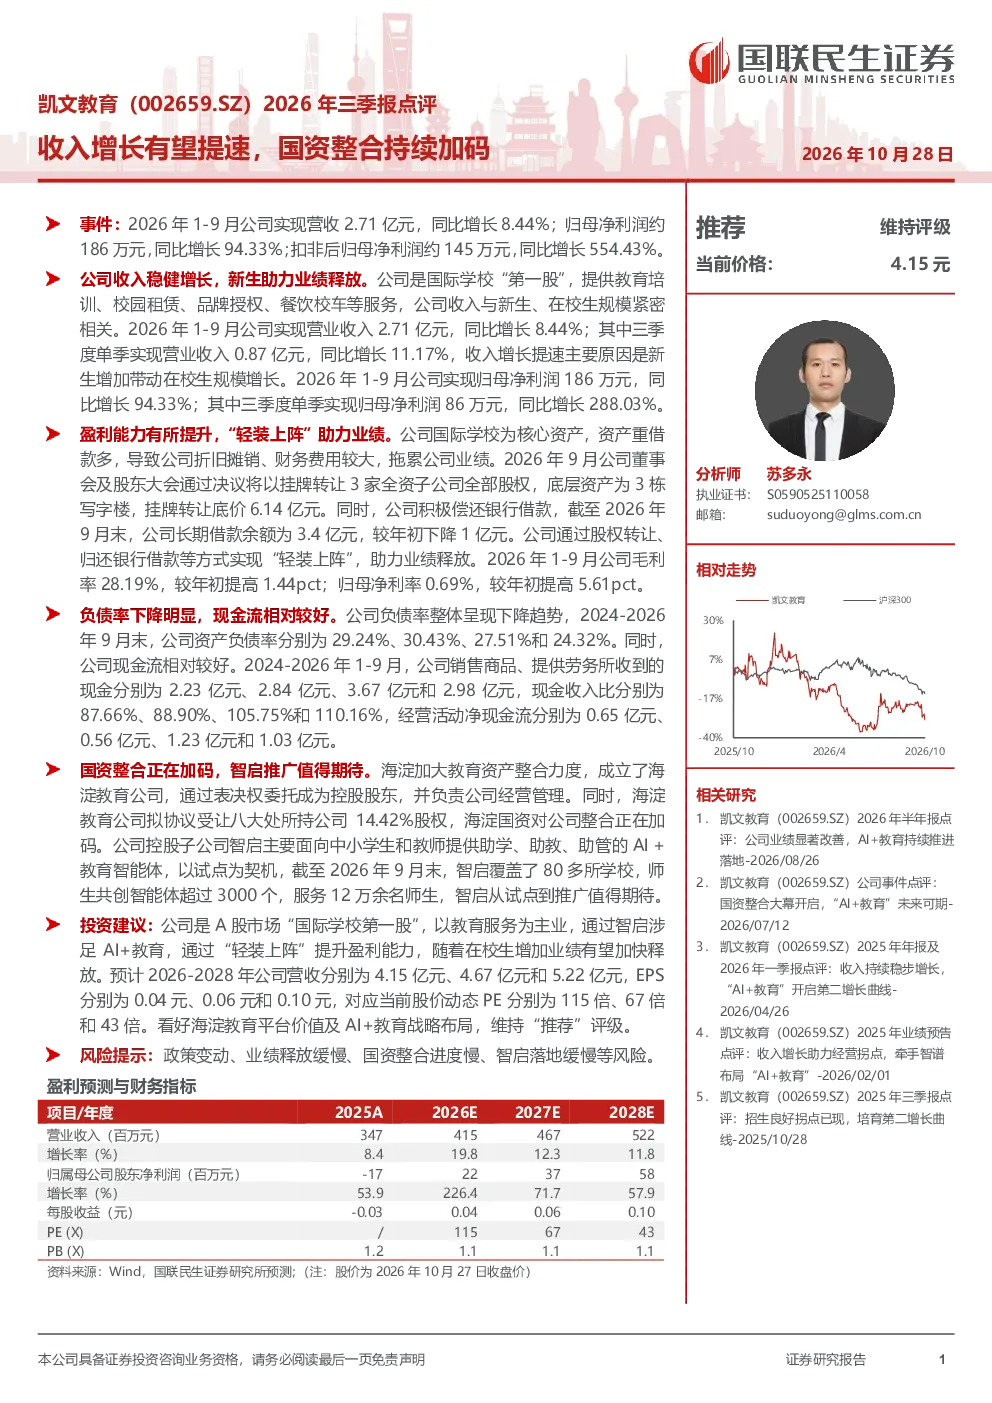
公司2026年1-9月实现营收2.71亿元,同比增长8.44%;归母净利润186万元,同比增长94.33%;扣非后归母净利润145万元,同比增长554.43%。收入增长提速主要因新生增加带动在校生规模增长。盈利能力提升,公司通过转让3家全资子公司股权及偿还银行借款实现“轻装上阵”,毛利率提高1.44pct至28.19%,归母净利率提高5.61pct至0.69%。负债率下降明显,2026年9月末降至24.32%,现金流良好,2026年1-9月经营活动净现金流1.03亿元。
教育行业发展趋势如何?
教育行业正经历数字化转型,AI+教育成为重要发展方向。政策支持推动教育公平与质量提升,K12及职业教育领域竞争加剧,但优质资源整合与模式创新仍存在较大空间。海淀国资整合教育资源,成立海淀教育公司成为控股股东,反映国资对教育产业战略布局的重视。
研报重点分析了哪些方向?
研报重点分析了凯文教育通过剥离非核心资产实现“轻装上阵”的战略成效,以及新生增长对营收的拉动作用。同时关注海淀国资整合力度,智启子公司覆盖80多所学校,服务12万余名师生,AI+教育战略的落地进展。公司未来三年营收预计分别为4.15亿元、4.67亿元和5.22亿元,EPS及PE动态变化值得关注。
当前教育市场现状如何?
当前教育市场竞争激烈,头部企业通过并购扩张与资产优化提升竞争力。凯文教育通过转让子公司及降低负债,改善财务结构,毛利率与净利率均有所提升。负债率下降至24.32%,现金流充裕,反映公司经营稳健。但行业政策变化仍需关注,对中小型教育企业影响较大。
研报提示了哪些风险?
研报提示需关注教育行业政策变动风险,如“双减”政策后续影响。业绩释放可能存在缓慢,新生增长不及预期将影响营收。国资整合及智启子公司落地进度存在不确定性,需持续跟踪。此外,教育行业竞争加剧可能影响公司市场份额与盈利能力。
你可能感兴趣
2026年三季报点评收入增长提速,盈利质量持续改善
华创证券2026-10-28
【安信教育】凯文教育2023年三季报点评
安信证券2023-10-29
凯文教育基本面改善与资产整合空间可期分业务拆分情况
未知机构2024-06-12
2026年三季报点评:2026Q3收入同环比增长同步提速,归母净利润环比+59%
东吴证券2026-10-28
2026年三季报点评:收入业绩增长双提速
国信证券2026-10-22
国联民生教育凯文教育2026年中报电话会
未知机构2026-08-26
凯文教育:2026年一季度报告
财报2026-04-25
凯文教育2026年8月AI教育及传统业务进展会议纪要
未知机构2026-08-30
凯文教育:2026年第三季度报告
财报2026-10-28
凯文教育:强强联合培养专才,精品高中有望发力
未知机构2023-10-15