猜你想问
凯文教育第三季度报告主要披露了哪些财务信息?
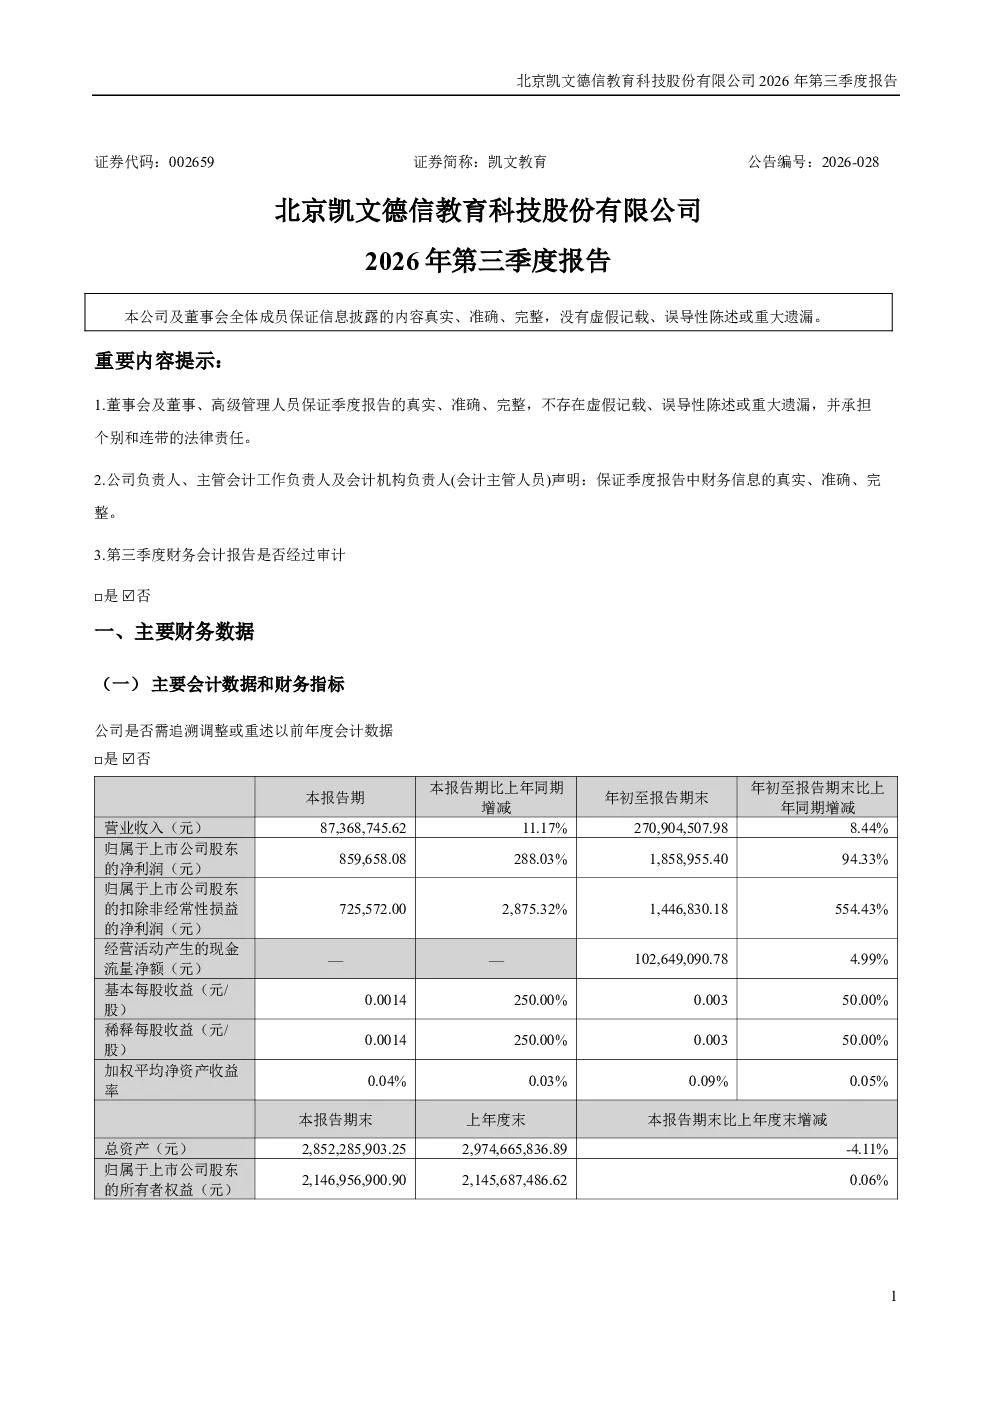
报告显示,凯文教育第三季度归属于母公司股东的净利润较上年同期增长94.33%,主要得益于教育服务业务盈利能力提升。其他收益较上年同期减少68.34%,主要因政府补助减少。资产负债表方面,预付款项增长223.59%(主要系预付项目合作费增加),预收款项下降81.14%(主要系预收房租减少),应付职工薪酬下降58.96%(主要系国庆假期提前支付工资),其他应付款下降44.02%(主要系押金减少)
教育行业第三季度发展趋势如何?
教育行业第三季度发展趋势显示,教育服务业务盈利能力普遍提升,但政府补助减少成为行业普遍现象。预付款项增加表明行业合作项目增多,预收款项减少反映租赁业务调整。教育行业需关注服务质量和合作模式创新,以应对政策变化和市场竞争
凯文教育报告重点分析了哪些方面?
报告重点分析了凯文教育教育服务业务盈利能力提升的原因,以及政府补助减少对财务表现的影响。同时,报告关注了预付款项和预收款项的变化,反映了公司与合作伙伴的合作模式调整。此外,报告还分析了应付职工薪酬和应付职工薪酬的变动,揭示了公司在人力资源管理方面的策略调整
当前教育行业市场现状如何?
当前教育行业市场现状呈现多元化发展态势,教育服务业务盈利能力增强成为普遍趋势。然而,政府补助减少对部分企业造成压力,需要通过提升服务质量和拓展合作渠道来应对。预付款项增加表明行业合作项目增多,预收款项减少反映租赁业务调整。市场竞争激烈,企业需关注政策变化和市场需求,以保持竞争优势
凯文教育研报存在哪些风险提示?
凯文教育研报提示,教育行业政策变化可能影响政府补助,需关注政策动态。预收款项减少可能导致现金流压力,需加强财务管理。公开挂牌转让三家子公司股权,交易能否完成及完成时间存在不确定性,可能影响公司战略布局。此外,第三季度财务会计报告未经审计,数据准确性需进一步确认
你可能感兴趣
凯文教育:2026年一季度报告
财报2026-04-25
凯文教育:2019年第三季度报告全文
财报2019-10-28
凯文教育:2021年第三季度报告(更新后)
财报2022-01-29
凯文教育:2018年第三季度报告全文
财报2018-10-26
凯文教育:2020年第三季度报告
财报2020-10-30
凯文教育:2020年第三季度报告全文
财报2020-10-30
凯文教育:2021年第三季度报告
财报2021-10-26
国联民生教育凯文教育2026年中报电话会
未知机构2026-08-26
凯文教育2026年8月AI教育及传统业务进展会议纪要
未知机构2026-08-30
凯文教育:2024年三季度报告
财报2024-10-31