猜你想问
10月制造业PMI具体数据是多少?
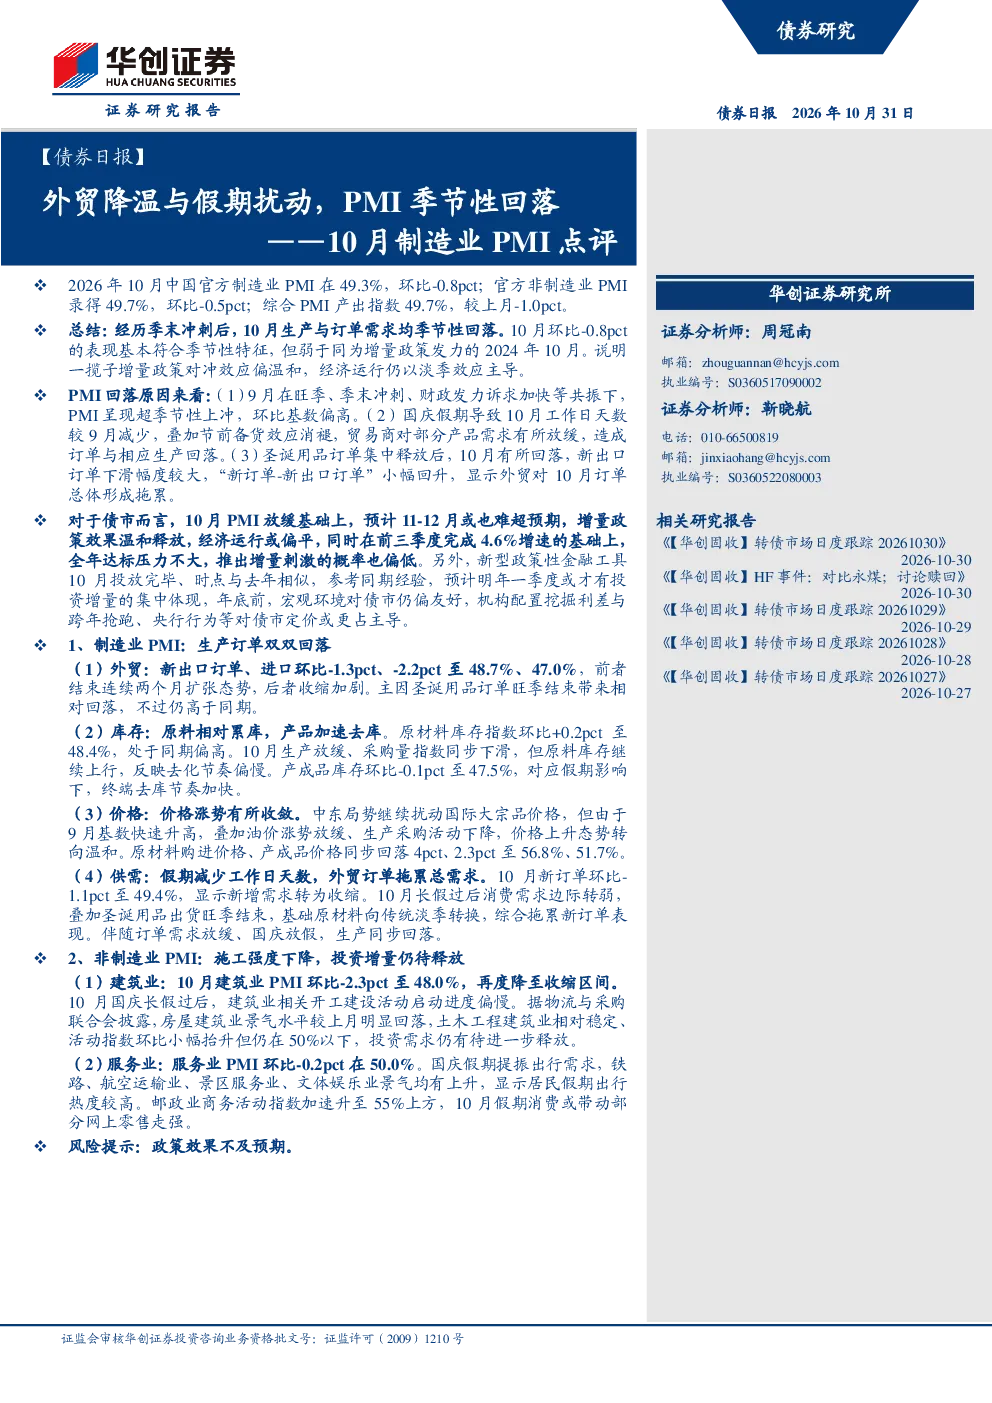
2026年10月中国官方制造业PMI为49.3%,环比下降0.8个百分点;官方非制造业PMI为49.7%,环比下降0.5个百分点;综合PMI产出指数为49.7%,较上月下降1.0个百分点。制造业PMI季节性回落,生产和新订单是主要拖累项。
外贸方面PMI表现如何?
10月制造业PMI中,新出口订单环比下降1.3个百分点至48.7%,结束连续两个月扩张态势;进口环比下降2.2个百分点至47.0%,收缩加剧。圣诞用品订单集中释放后回落,显示外贸拖累订单,“新订单-新出口订单”小幅回升。
制造业PMI季节性回落的原因是什么?
PMI季节性回落主要受国庆假期扰动,工作日减少导致节前备货效应消褪,贸易商需求放缓。此外,9月PMI超季节性上冲,环比基数偏高,也导致10月PMI环比下降。外贸订单集中释放后回落是重要拖累因素。
非制造业PMI有哪些亮点和问题?
10月非制造业PMI中,建筑业PMI环比下降2.3个百分点至48.0%,再度降至收缩区间,开工建设进度偏慢。服务业PMI环比下降0.2个百分点至50.0%,节日消费需求提振部分行业景气度上升,但整体仍显疲软。
这份研报对债市有何影响?
研报指出,11-12月PMI或难超预期,增量政策效果温和,经济运行偏平,全年增速达标压力不大,推出增量刺激概率偏低。新型政策性金融工具10月投放完毕,预计明年一季度才有投资增量集中体现,年底前宏观环境对债市仍偏友好,机构配置、跨年抢跑等因素或主导债市定价。
你可能感兴趣
2026年2月PMI数据点评:制造业PMI季节性回落,假期带动服务与消费景气回升
西南证券2026-03-05
2025年10月PMI数据点评:假期叠加出口扰动,制造业景气度下滑
西南证券2025-10-31
10月制造业PMI数据点评:PMI季节性回落,企业预期保持乐观
华西证券2023-10-31
10月制造业PMI点评:疫情冲击下,PMI超季节性回落
华创证券2022-10-31
兼评10月PMI数据:制造业PMI超季节性回落
机械设备开源证券2025-11-02
2020年10月制造业PMI指数点评:制造业平稳发展,外贸景气度连续回升
上海证券2020-11-04
天气扰动突出,PMI超季节性收缩——7月制造业PMI点评
机械设备华创证券2026-07-31
——7月制造业PMI点评:天气扰动突出,PMI超季节性收缩
华创证券2026-07-31
2017年10月制造业PMI指数点评:假期叠加环保影响PMI高位放缓
上海证券2017-10-31
2017年10月外贸数据点评:季节性影响显著 进出口双双回落
上海证券2017-11-09