猜你想问
这份研报主要分析了什么内容?
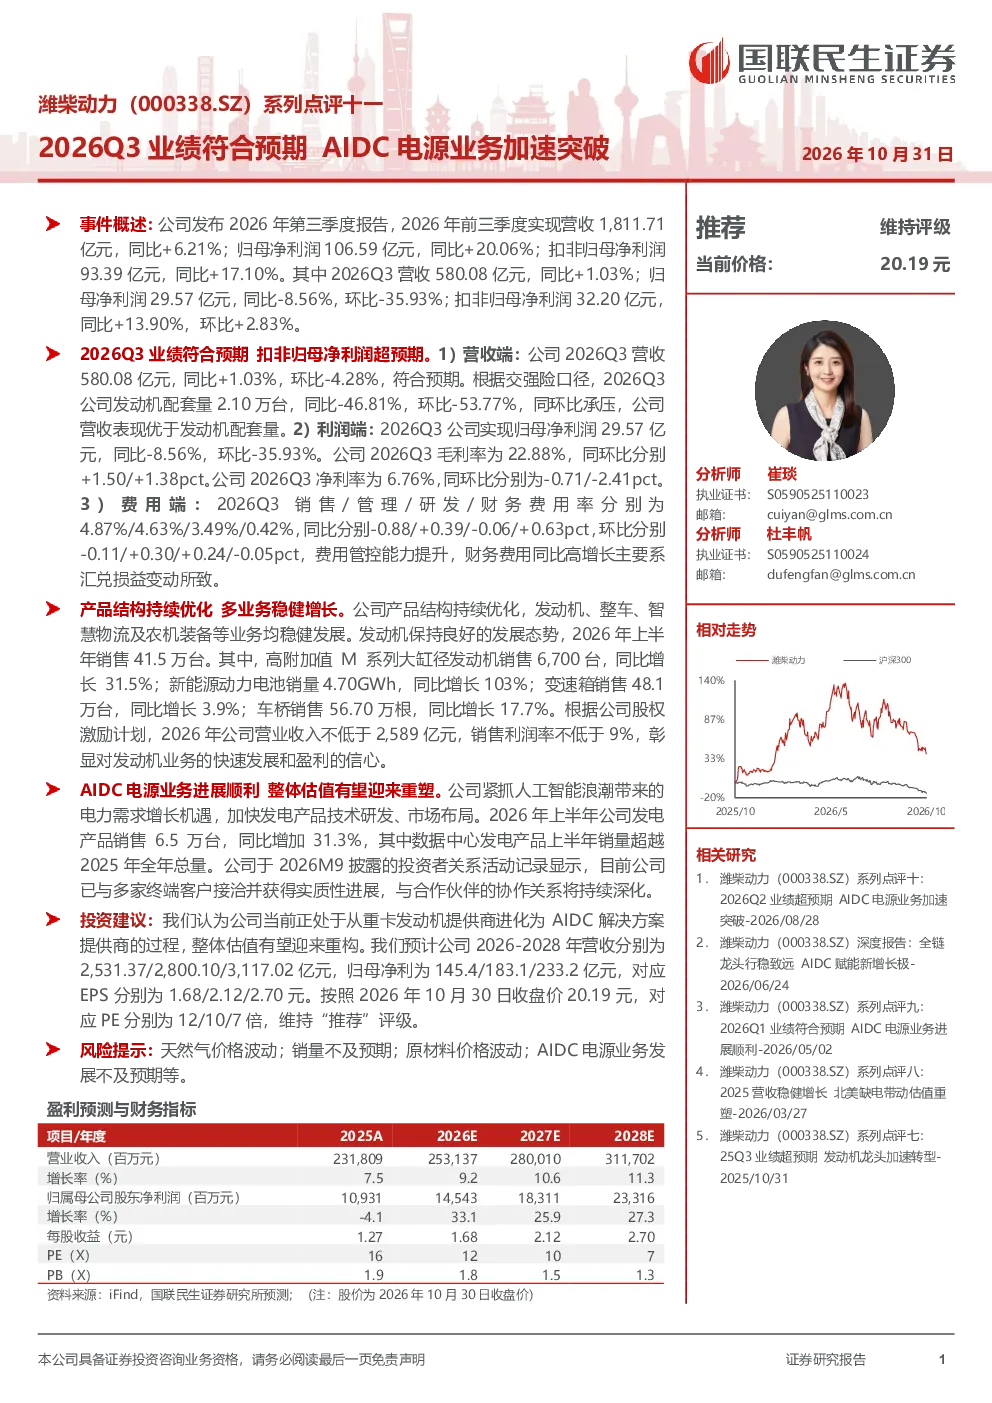
这份研报主要分析了潍柴动力2026年前三季度及Q3的业绩表现,重点探讨了公司AIDC电源业务的进展和未来发展方向。报告显示,公司2026年前三季度实现营收1,811.71亿元,同比+6.21%;归母净利润106.59亿元,同比+20.06%。其中Q3营收580.08亿元,同比+1.03%;归母净利润29.57亿元,同比-8.56%,环比-35.93%;扣非归母净利润32.20亿元,同比+13.90%,环比+2.83%。Q3业绩符合预期,扣非归母净利润超预期。营收端,Q3营收符合预期,但发动机配套量同比环比承压,营收表现优于配套量。利润端,Q3毛利率为22.88%,同环比分别+1.50/+1.38pct;净利率为6.76%,同环比分别-0.71/-2.41pct。费用端,销售/管理/研发/财务费用率分别为4.87%/4.63%/3.49%/0.42%,同比分别-0.88/+0.39/-0.06/+0.63pct,环比分别-0.11/+0.30/+0.24/-0.05pct,费用管控能力提升,财务费用同比高增长主要系汇兑损益。公司产品结构持续优化,发动机、整车、智慧物流及农机装备等业务稳健发展。发动机上半年销售41.5万台,高附加值M系列大缸径发动机同比增长31.5%;新能源动力电池销量4.70GWh,同比增长103%;变速箱、车桥销量分别同比增长3.9%、17.7%。公司股权激励计划显示对发动机业务的快速发展和盈利的信心。AIDC电源业务进展顺利,上半年发电产品销售6.5万台,同比增加31.3%,数据中心发电产品上半年销量超越2025年全年总量。公司与多家终端客户接洽并获得实质性进展。公司正处于从重卡发动机提供商进化为AIDC解决方案提供商的过程,整体估值有望重构。预计2026-2028年营收分别为2,531.37/2,800.10/3,117.02亿元,归母净利为145.4/183.1/233.2亿元,对应EPS分别为1.68/2.12/2.70元,对应PE分别为12/10/7倍,维持“推荐”评级。
AIDC电源业务的发展趋势如何?
AIDC电源业务的发展趋势积极,潍柴动力在该领域进展顺利。报告显示,公司上半年发电产品销售6.5万台,同比增加31.3%,数据中心发电产品上半年销量超越2025年全年总量。公司与多家终端客户接洽并获得实质性进展,显示出市场对该业务的认可。公司正处于从重卡发动机提供商进化为AIDC解决方案提供商的过程,这一转型战略有望重构公司整体估值。AIDC电源业务属于新能源和数据中心的重要赛道,未来增长潜力较大。公司股权激励计划也显示对发动机业务的快速发展和盈利的信心,进一步支撑了该业务的未来发展。
报告中重点分析了哪些方面?
报告中重点分析了潍柴动力2026年前三季度及Q3的业绩表现,特别是AIDC电源业务的进展和未来发展方向。在业绩方面,报告详细分析了营收、净利润、毛利率、净利率等关键财务指标,并指出Q3业绩符合预期,扣非归母净利润超预期。在业务方面,报告重点探讨了发动机、新能源动力电池、变速箱、车桥等业务的发展情况,以及AIDC电源业务的进展。此外,报告还分析了公司费用管控能力提升、产品结构持续优化等情况,并预测了2026-2028年的营收和净利润情况。
当前市场对潍柴动力的判断是什么?
当前市场对潍柴动力的判断积极,主要基于公司稳健的业绩表现和AIDC电源业务的快速发展。报告显示,公司2026年前三季度实现营收1,811.71亿元,同比+6.21%;归母净利润106.59亿元,同比+20.06%。Q3业绩符合预期,扣非归母净利润超预期。公司在费用管控能力提升、产品结构持续优化等方面表现良好。特别是AIDC电源业务进展顺利,上半年发电产品销售6.5万台,同比增加31.3%,数据中心发电产品上半年销量超越2025年全年总量。公司正处于从重卡发动机提供商进化为AIDC解决方案提供商的过程,这一转型战略有望重构公司整体估值。预计2026-2028年营收和净利润将持续增长,维持“推荐”评级。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:首先,天然气价格波动可能对公司业务产生影响;其次,销量不及预期可能导致业绩下滑;第三,原材料价格波动可能增加公司成本压力;最后,AIDC电源业务发展不及预期可能影响公司整体战略目标的实现。这些风险提示提醒投资者在关注公司发展潜力的同时,也要关注可能存在的风险因素。