猜你想问
这份研报主要讲了什么内容?
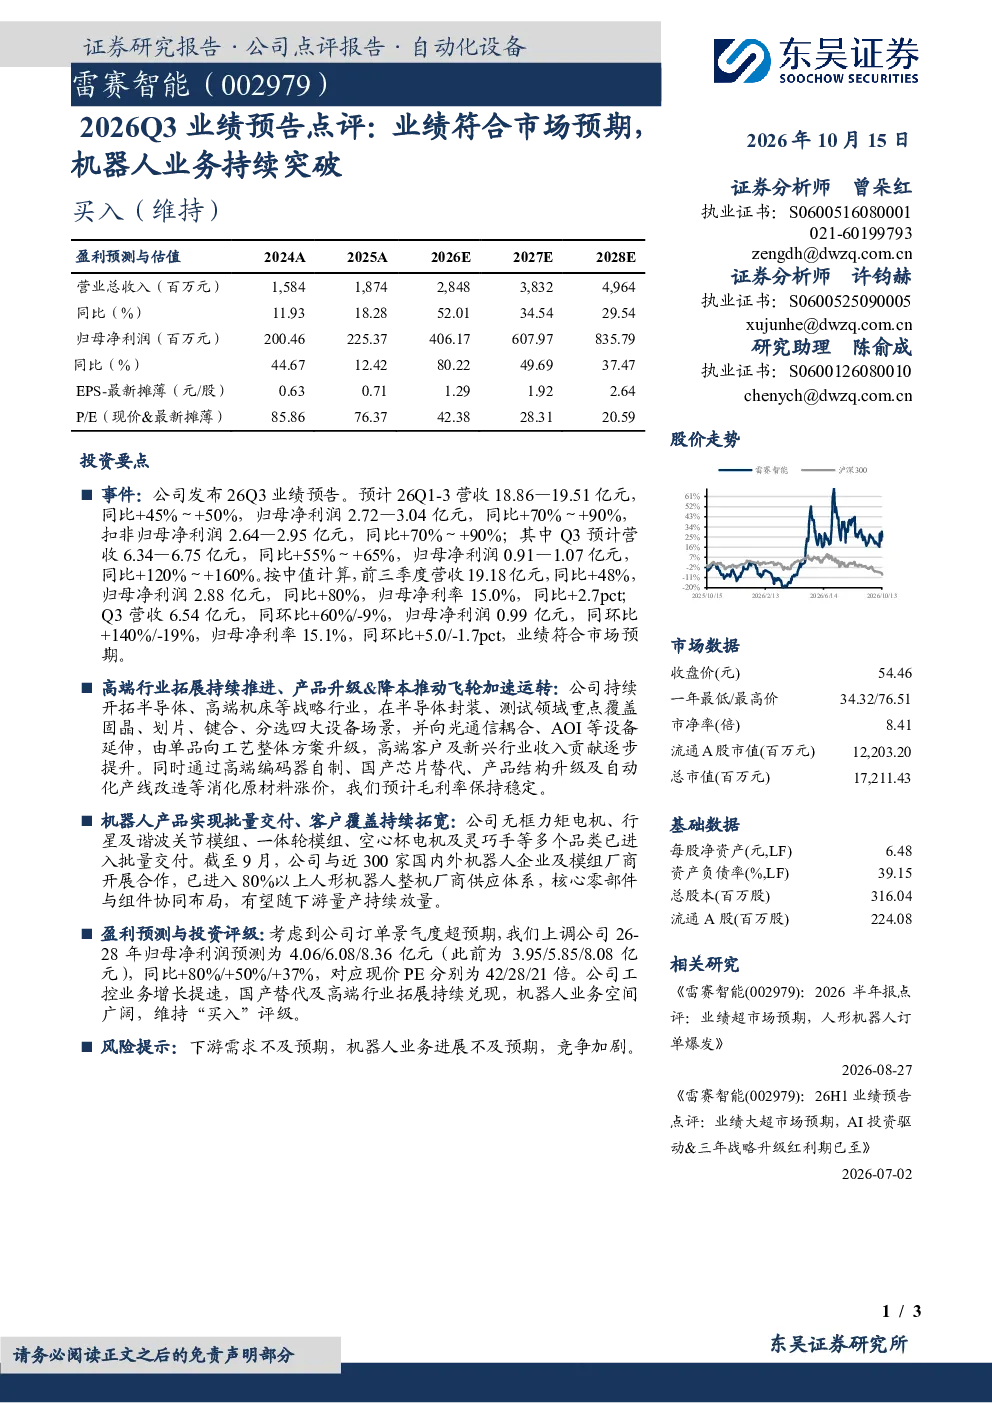
这份研报主要分析了公司发布的2026年第三季度业绩预告,预计2026年第一季度至第三季度营收18.86-19.51亿元,同比增长45%-50%,归母净利润2.72-3.04亿元,同比增长70%-90%。其中第三季度预计营收6.34-6.75亿元,同比增长55%-65%,归母净利润0.91-1.07亿元,同比增长120%-160%。业绩符合市场预期,前三季度归母净利润2.88亿元,同比增长80%,归母净利率15.0%,同比提升2.7个百分点。研报还重点分析了公司在高端行业拓展与产品升级、机器人业务批量交付与客户拓展等方面的业务亮点与驱动因素。
电子设备行业的发展趋势如何?
电子设备行业正朝着高端化、智能化、国产化方向发展。随着半导体、高端机床等战略行业的快速发展,对高端设备的需求持续增长。公司通过高端编码器自制、国产芯片替代、产品结构升级及自动化产线改造等手段,积极应对原材料涨价,预计毛利率保持稳定。同时,机器人行业也在快速发展,无框力矩电机、行星及谐波关节模组、一体轮模组、空心杯电机及灵巧手等多个品类已进入批量交付,公司与近300家国内外机器人企业及模组厂商开展合作,已进入80%以上人形机器人整机厂商供应体系,行业空间广阔。
研报重点分析了哪些方面?
研报重点分析了公司在高端行业拓展与产品升级、机器人业务批量交付与客户拓展等方面的业务亮点与驱动因素。在高端行业拓展方面,公司持续开拓半导体、高端机床等战略行业,在半导体封装测试领域覆盖固晶、划片、键合、分选四大设备场景,并向光通信耦合、AOI等设备延伸,由单品向工艺整体方案升级。在机器人业务方面,无框力矩电机、行星及谐波关节模组、一体轮模组、空心杯电机及灵巧手等多个品类已进入批量交付,公司与近300家国内外机器人企业及模组厂商开展合作,已进入80%以上人形机器人整机厂商供应体系,核心零部件与组件协同布局,有望随下游量产持续放量。
当前市场对电子设备行业的现状如何?
当前市场对电子设备行业的需求旺盛,公司业绩符合市场预期,并持续增长。公司在高端行业拓展与产品升级、机器人业务批量交付与客户拓展等方面表现突出,展现了较强的竞争力。电子设备行业正朝着高端化、智能化、国产化方向发展,随着半导体、高端机床等战略行业的快速发展,对高端设备的需求持续增长。公司通过高端编码器自制、国产芯片替代、产品结构升级及自动化产线改造等手段,积极应对原材料涨价,预计毛利率保持稳定。同时,机器人行业也在快速发展,无框力矩电机、行星及谐波关节模组、一体轮模组、空心杯电机及灵巧手等多个品类已进入批量交付,公司与近300家国内外机器人企业及模组厂商开展合作,已进入80%以上人形机器人整机厂商供应体系,行业空间广阔。
研报提到了哪些风险提示?
研报提到了以下风险提示:下游需求不及预期、机器人业务进展不及预期、竞争加剧。如果下游需求不及预期,公司的业绩可能会受到影响。如果机器人业务进展不及预期,公司的增长可能会放缓。如果竞争加剧,公司的市场份额可能会受到挑战。这些风险需要公司密切关注并采取相应的措施来应对。