猜你想问
珀莱雅Q3报告核心内容是什么?
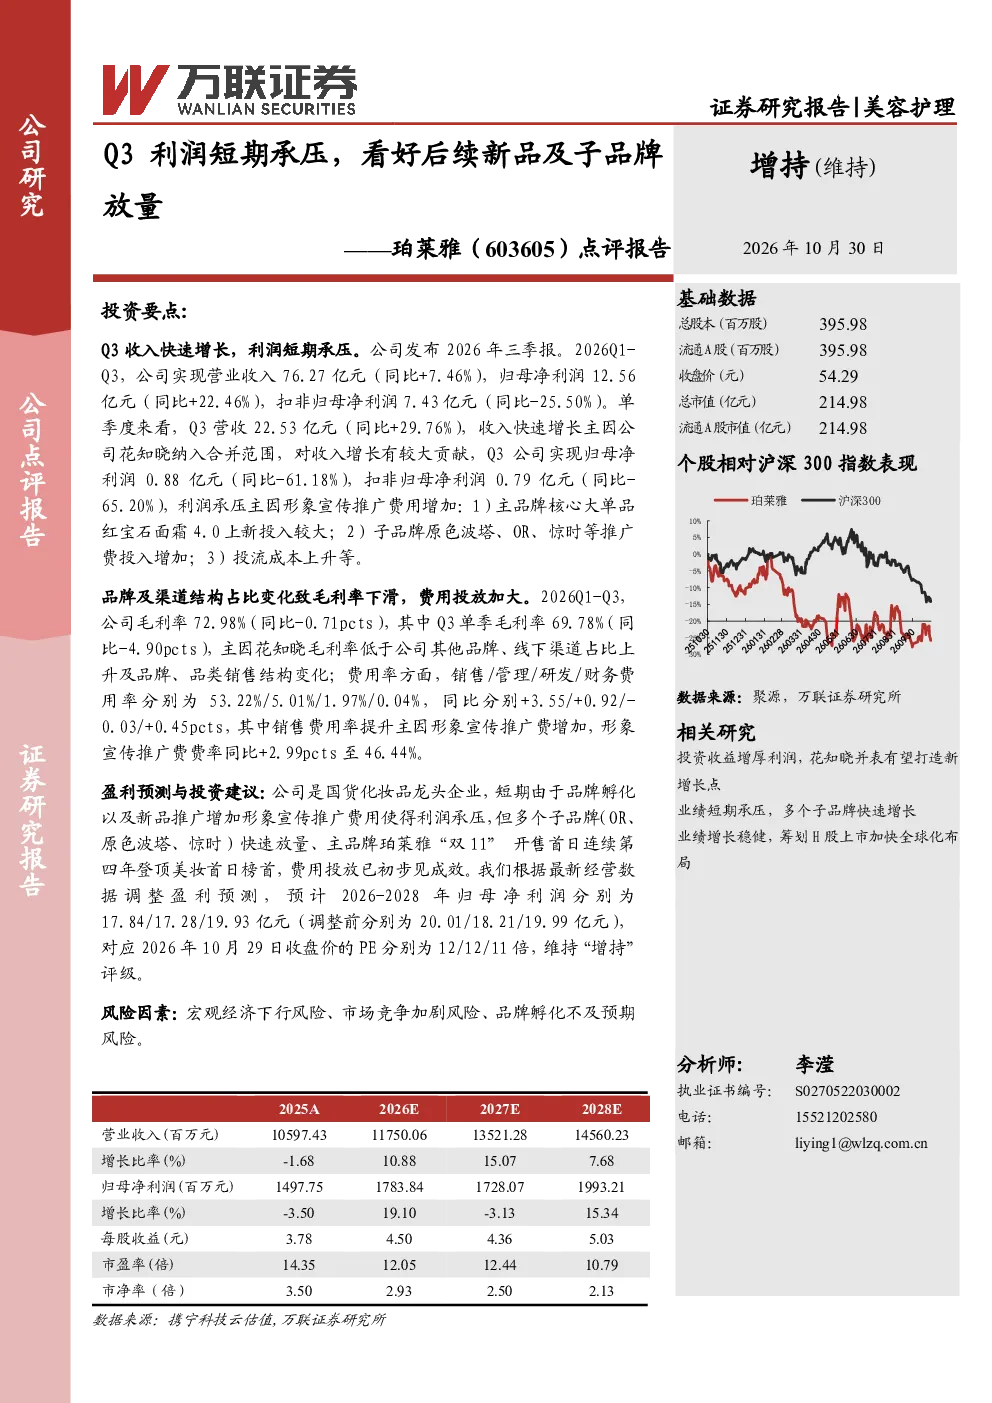
珀莱雅2026年Q3报告显示,公司收入快速增长,但利润短期承压。2026Q1-Q3,公司实现营业收入76.27亿元(同比+7.46%),归母净利润12.56亿元(同比+22.46%),扣非归母净利润7.43亿元(同比-25.50%)。单季度来看,Q3营收22.53亿元(同比+29.76%),归母净利润0.88亿元(同比-61.18%),扣非归母净利润0.79亿元(同比-65.20%)。收入增长主因花知晓纳入合并范围,利润承压主因形象宣传推广费用增加,包括红宝石面霜4.0上新投入、子品牌推广费增加及投流成本上升。
化妆品行业发展趋势如何?
化妆品行业持续受益于消费升级和品牌多元化趋势。国货化妆品品牌凭借文化自信和精准定位,市场份额不断提升。子品牌战略成为重要增长点,通过差异化定位满足细分市场需求。同时,数字化营销和渠道创新成为关键,线上线下融合加速。不过,市场竞争加剧和宏观经济波动对行业增长带来一定挑战。
珀莱雅报告重点分析了哪些方面?
珀莱雅报告重点分析了品牌结构变化对盈利能力的影响。花知晓的并表虽然带动收入增长,但其较低毛利率拉低了整体毛利率水平。同时,线下渠道占比上升和销售结构变化也影响了盈利表现。费用率方面,销售费用率显著上升,主要由于形象宣传推广费增加,包括红宝石面霜上新投入、子品牌推广费及投流成本上升。
当前化妆品市场现状如何?
当前化妆品市场呈现国货崛起、品牌多元化的发展态势。头部国货品牌通过持续创新和品牌建设,逐步抢占市场份额。子品牌战略成为重要差异化手段,多个子品牌快速放量成为市场亮点。数字化营销和渠道创新成为竞争关键,线上线下融合加速。市场竞争激烈,品牌需要不断提升产品力和品牌力以维持竞争优势。
珀莱雅报告提示了哪些风险?
珀莱雅报告提示了宏观经济下行风险、市场竞争加剧风险和品牌孵化不及预期风险。宏观经济波动可能影响消费者购买力,进而影响公司收入和利润。市场竞争加剧可能导致价格战和营销费用上升,压缩利润空间。品牌孵化若不及预期,可能影响新增长点的形成,对公司长期发展带来不确定性。