猜你想问
珀莱雅最新研报核心内容是什么?
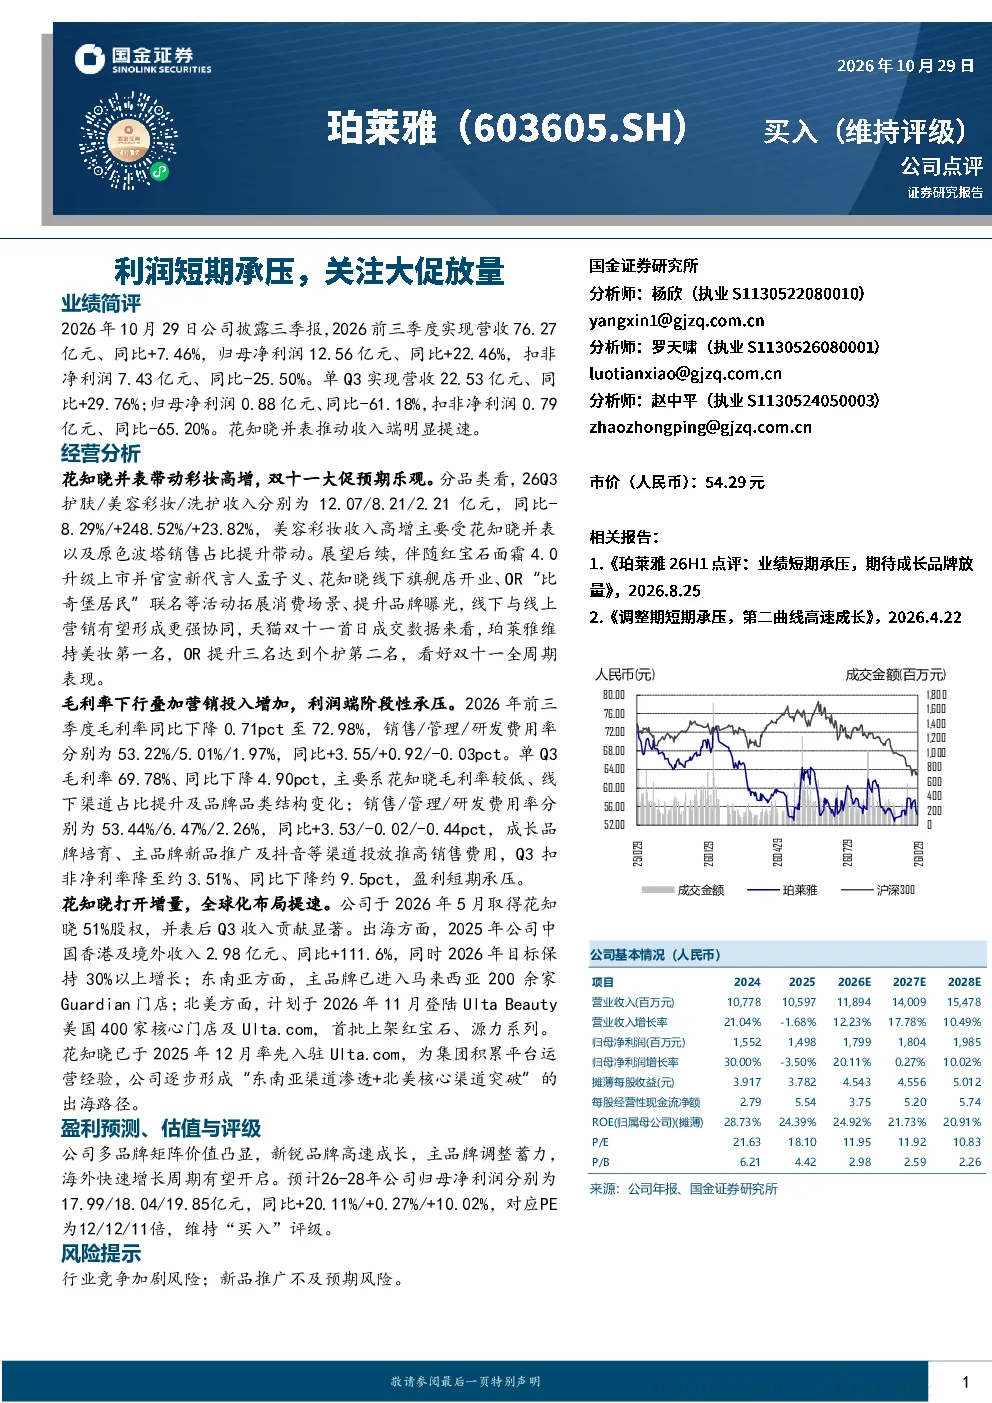
该研报指出珀莱雅2026年前三季度营收76.27亿元,同比增长7.46%,归母净利润12.56亿元,同比增长22.46%,但扣非净利润同比减少25.50%。单Q3营收22.53亿元,同比增长29.76%,归母净利润0.88亿元,同比减少61.18%,扣非净利润0.79亿元,同比减少65.20%。花知晓并表显著推动收入增长,但Q3扣非净利率降至约3.51%,同比下降约9.5pct,盈利短期承压。
美妆赛道未来发展趋势如何?
美妆赛道呈现多品牌矩阵发展态势,新锐品牌高速成长,主品牌调整蓄力。未来将注重消费场景拓展和品牌曝光提升,如红宝石面霜升级上市、花知晓线下旗舰店开业、OR“比奇堡居民”联名等活动。同时,全球化布局加速,东南亚渠道渗透和北美核心渠道突破是关键路径,预计2026年境外收入目标保持30%以上增长。北美市场计划2026年11月登陆Ulta Beauty美国400家核心门店及Ulta.com。
报告重点分析了哪些方面?
报告重点分析了珀莱雅的业绩表现、品类结构、未来展望、毛利率与费用、全球化布局。业绩方面,花知晓并表显著推动收入增长,但Q3扣非净利润大幅下滑。品类分析显示美容彩妆高增主要受花知晓并表及原色波塔销售占比提升带动。未来将拓展消费场景、提升品牌曝光,天猫双十一首日成交数据显示珀莱雅维持美妆第一。毛利率方面,Q3同比下降4.90pct,主要受花知晓低毛利率、线下渠道占比提升及品牌品类结构变化影响。
当前美妆市场现状如何判断?
当前美妆市场呈现多品牌竞争格局,新锐品牌崛起迅速,主品牌通过调整策略蓄力。消费场景拓展成为关键,线上线下融合加速,品牌曝光和用户互动成为重要增长点。天猫双十一首日成交数据显示珀莱雅维持美妆第一,OR提升至个护第二名,预期双十一全周期表现乐观。同时,全球化布局加速,东南亚和北美市场成为重要增长引擎。
研报提示了哪些风险?
研报提示的行业风险包括行业竞争加剧风险,新锐品牌快速崛起可能对现有品牌市场份额造成冲击。此外,新品推广不及预期风险也需关注,如红宝石面霜4.0升级上市、花知晓线下旗舰店开业等活动效果可能存在不确定性。这些因素可能影响珀莱雅的未来业绩表现和盈利能力。