猜你想问
这份研报的核心内容是什么?
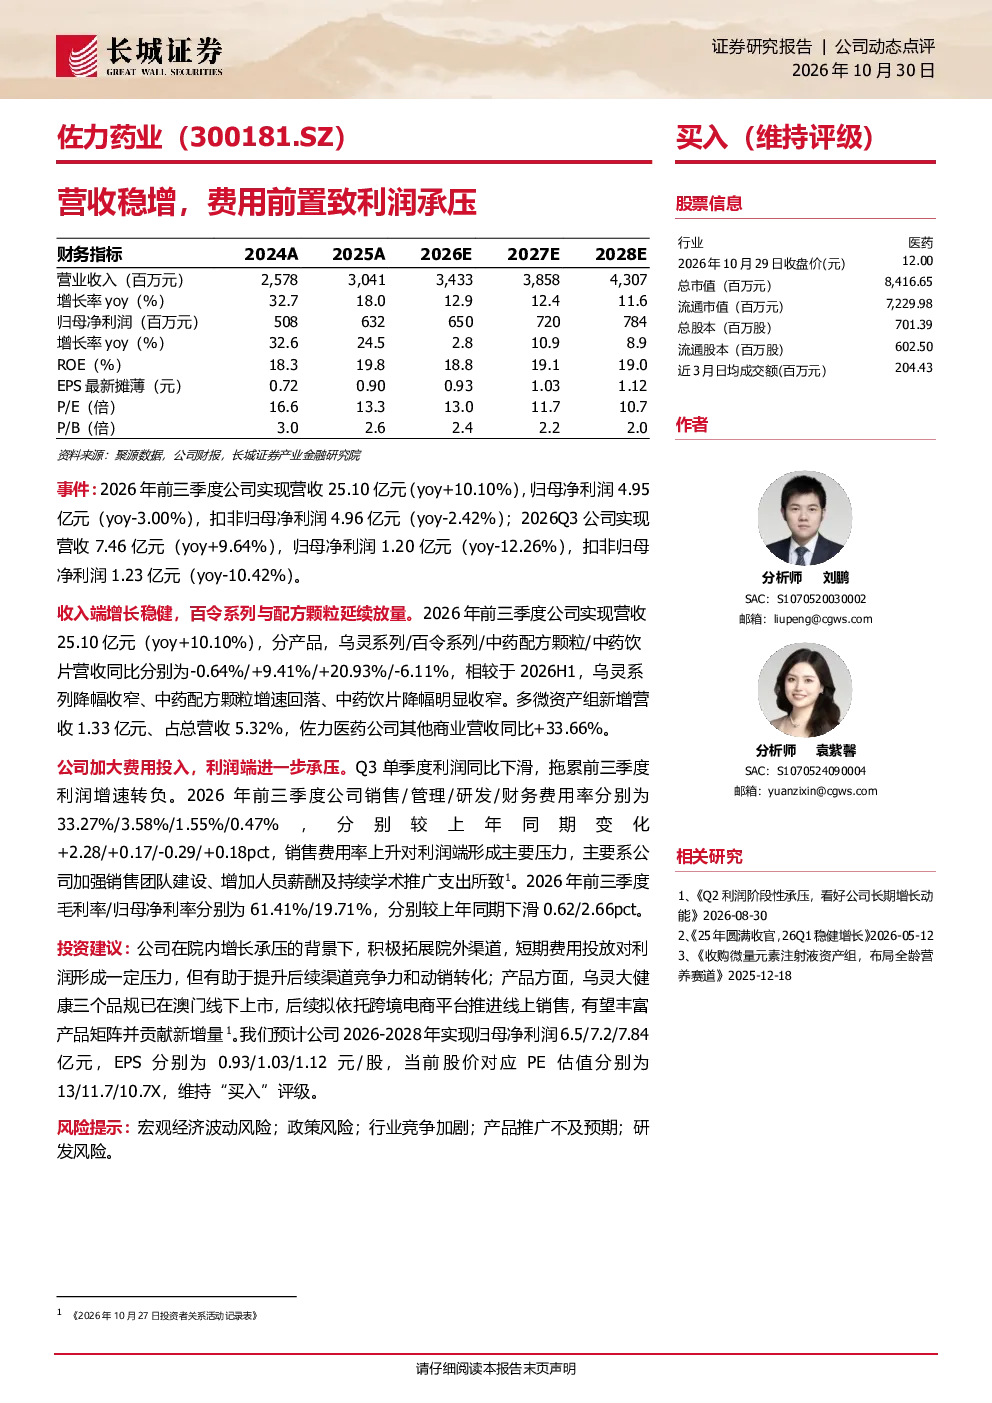
这份研报的核心内容是点评佐力药业的业绩表现。2026年前三季度,公司实现营收25.10亿元,同比增长10.10%,主要得益于百令系列与中药配方颗粒的放量,乌灵系列降幅收窄。然而,归母净利润同比下降3.00%至4.95亿元,主要原因是销售费用率上升,公司加强销售团队建设和学术推广支出。报告还分析了财务指标,如毛利率61.41%和归母净利率19.71%的变动情况。
当前医药行业的发展趋势如何?
当前医药行业的发展趋势显示,企业正积极拓展院外渠道,通过加强销售团队建设和学术推广来提升市场竞争力。同时,跨境电商平台成为新的增长点,例如佐力药业的乌灵大健康产品已拓展澳门市场并计划通过跨境电商销售。这些举措有助于企业丰富产品矩阵,实现长期增长。然而,行业竞争加剧和宏观经济波动也是企业面临的主要挑战。
研报主要分析了佐力药业的哪些方面?
研报主要分析了佐力药业的营收增长、利润变化及财务指标。报告指出,公司营收稳健增长,但利润端因费用前置承压。具体来看,2026年前三季度营收25.10亿元同比增长10.10%,但归母净利润同比下降3.00%。报告还详细分析了销售、管理、研发和财务费用率的变化,以及毛利率和净利率的变动情况。
根据研报,市场对佐力药业的现状有何判断?
根据研报,市场对佐力药业的现状判断显示,公司在院内增长承压的情况下,通过费用前置加强渠道建设,短期利润承压但有助于长期竞争力提升。报告认为,公司积极拓展院外渠道,并通过跨境电商丰富产品矩阵,有望实现长期增长。然而,销售费用率上升和行业竞争加剧也是公司面临的主要挑战。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括宏观经济波动风险、政策风险、行业竞争加剧风险、产品推广不及预期风险和研发风险。宏观经济波动可能影响市场需求和公司业绩,政策变化可能带来合规压力,行业竞争加剧可能压缩利润空间,产品推广不及预期可能导致业绩不及预期,而研发风险则涉及新产品开发的不确定性。这些风险需要投资者关注。