猜你想问
这份研报主要分析了什么内容?
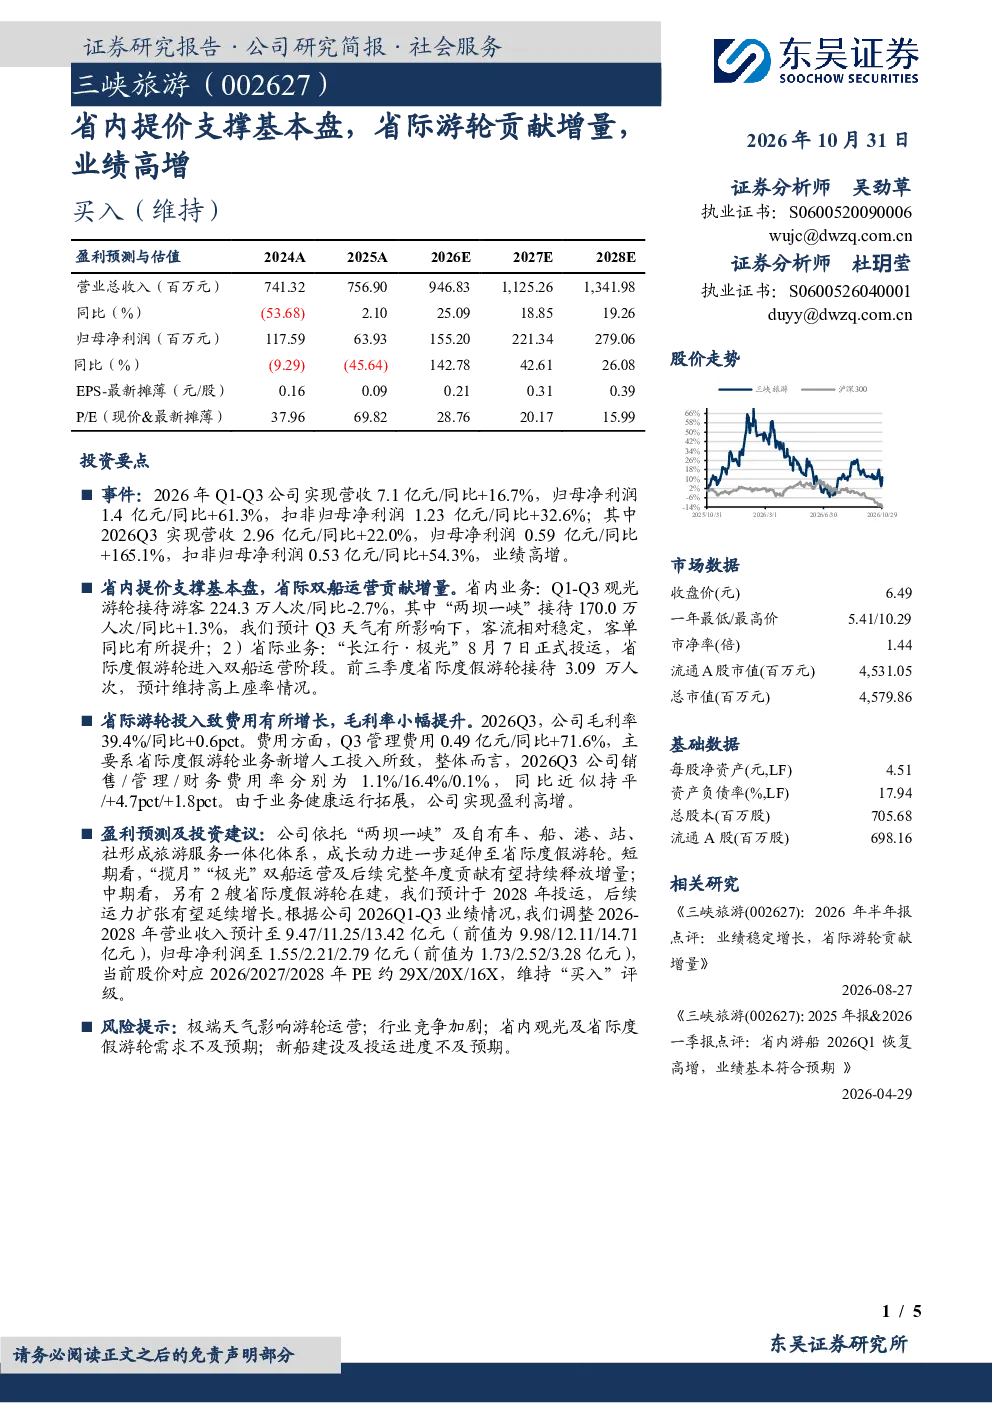
这份研报主要分析了公司2026年Q1-Q3的业绩表现,包括营收和净利润的同比增长情况,以及省内和省际业务的具体增长情况。报告指出,公司省内业务客流略有下降但客单价提升,省际业务新船投运带来增量,整体业绩高增。
交通运输行业发展趋势如何?
交通运输行业发展趋势方面,报告关注到游轮旅游市场的发展潜力,特别是省际度假游轮的需求增长。公司通过“两坝一峡”等核心资源及自有车船港站社形成一体化服务体系,正逐步拓展省际度假游轮业务,成长动力有望持续。
报告重点分析了哪些方向?
报告重点分析了公司省内业务和省际业务的增长情况。省内业务方面,报告关注到“两坝一峡”客流稳定增长和客单价提升,省际业务方面,则重点分析了“长江行·极光”新船投运带来的客流增长和未来潜力。
当前市场对该公司有何判断?
当前市场对该公司判断为业绩高增,公司依托核心资源及省际游轮业务实现增长。报告指出,公司通过双船运营及后续新船投运有望持续释放增量,同时省际度假游轮市场前景广阔,为中长期增长提供动力。
研报提示了哪些风险?
研报提示的主要风险包括极端天气可能影响游轮运营、行业竞争加剧、省内观光及省际度假游轮需求不及预期,以及新船建设及投运进度不及预期等。这些风险可能对公司业绩和市场表现产生影响。
你可能感兴趣
2026年半年报点评:业绩稳定增长,省际游轮贡献增量
交通运输东吴证券2026-08-27
三峡旅游2026年半年报点评:基本盘量稳价升,省际游轮进入业绩兑现期
华创证券2026-08-27
12-03 三峡旅游2026年三季报点评省际游轮贡献增量Q3传统业务略有承压 10640
未知机构2026-10-29
三峡旅游(002627)2026年三季报点评 Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29
资源、运营禀赋突出,主营业务稳健,省际游轮有望贡献增量
交通运输东吴证券2026-04-27
三峡旅游(002627)2026年三季报点评:Q3传统业务略有承压,省际游轮贡献增量
华创证券2026-10-29
26Q1 游轮产品游客接待量高增,持续聚焦省际游轮落地和运营进展
华西证券2026-05-04
三峡旅游 省际游轮贡献扩大 三季度收入增长提速
未知机构2026-10-26
天风商社调研三峡旅游省际游轮市场未来增量
未知机构2026-08-25
三峡旅游补税利空落地实际游轮需求强劲量价齐升明年省际游轮增
未知机构2025-11-04