猜你想问
这份研报主要分析了什么内容?
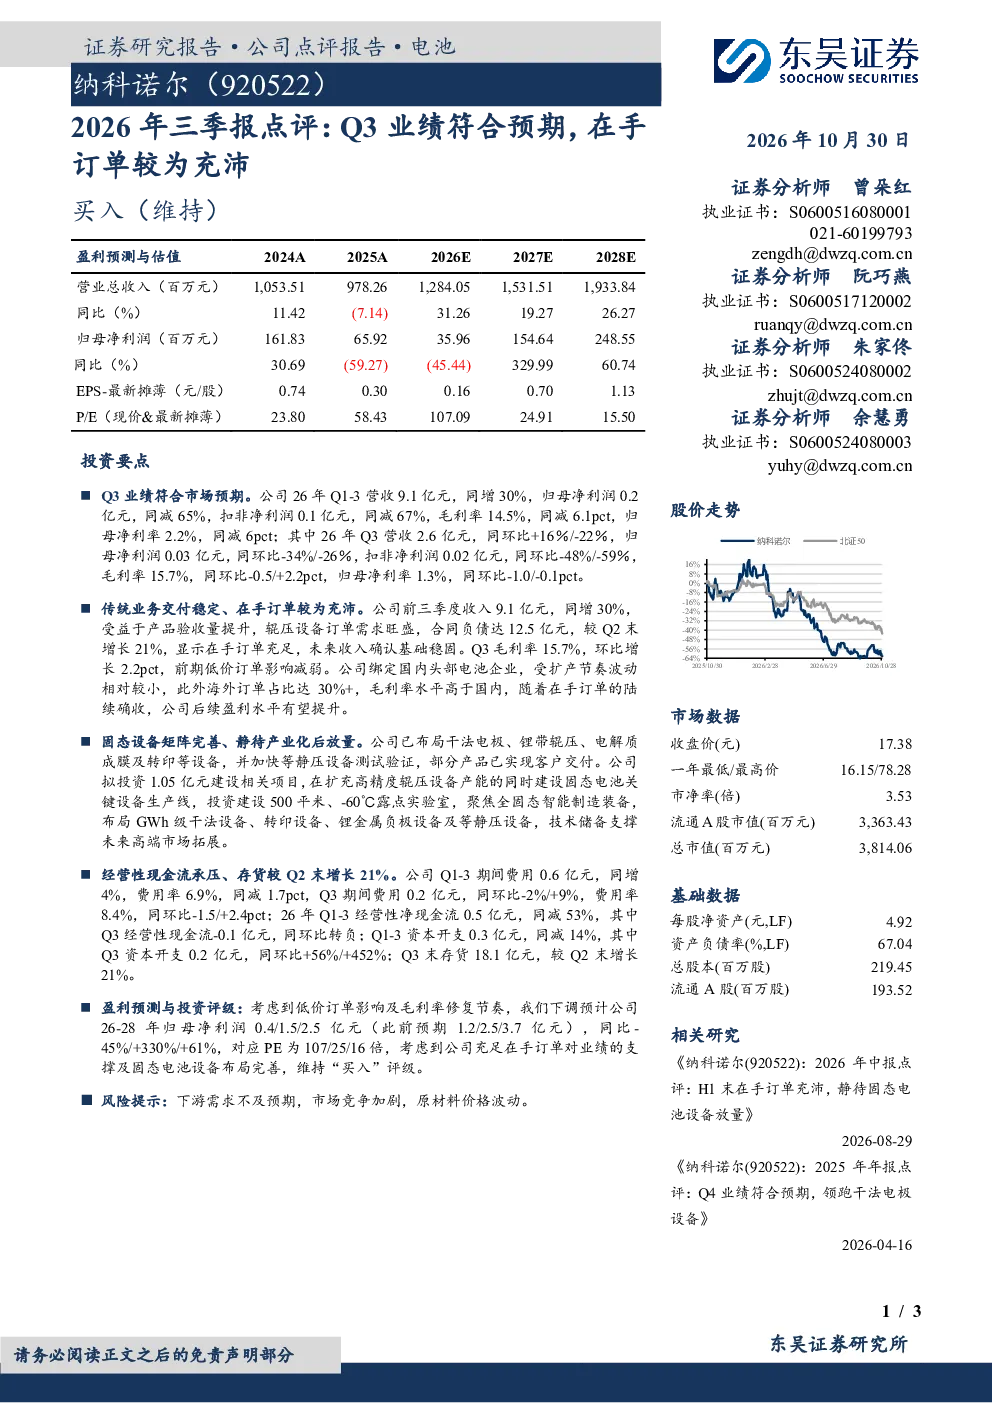
这份研报主要点评了公司2026年前三季度及Q3的业绩表现,指出Q3业绩符合预期,营收2.6亿元,同环比增长16%和下降22%,但归母净利润0.03亿元,同环比下降34%和26%。报告还分析了公司在手订单较为充沛,前三季度合同负债达12.5亿元,较Q2末增长21%,显示订单充足。此外,报告探讨了公司固态电池设备布局情况,以及经营性现金流承压和存货增长等问题。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势中,固态电池设备是重要方向。当前公司已布局干法电极、锂带辊压、电解质成膜及转印等设备,并加快等静压设备测试验证,部分产品已实现客户交付。公司拟投资1.05亿元建设固态电池关键设备生产线,布局GWh级干法设备、转印设备、锂金属负极设备及等静压设备,显示行业向高端化、专业化发展,技术储备将支撑未来市场拓展。
研报重点分析了哪些方向?
研报重点分析了公司Q3业绩表现与传统业务交付情况,指出Q3营收2.6亿元,同环比增长16%和下降22%,归母净利润0.03亿元,同环比下降34%和26%。同时,报告强调了公司在手订单充足,前三季度合同负债达12.5亿元,较Q2末增长21%。此外,报告还关注了公司固态电池设备布局,以及经营性现金流承压和存货增长等问题。
当前市场对该公司有何判断?
当前市场对该公司判断显示,Q3业绩符合预期,但盈利能力有所下降,毛利率和净利率同环比均出现波动。公司在手订单充足,合同负债达12.5亿元,显示未来收入有保障。固态电池设备布局完善,技术储备支撑未来高端市场拓展。但经营性现金流承压,存货增长较快,需关注费用控制和库存管理。
研报提示了哪些风险?
研报提示了以下风险:下游需求可能不及预期,影响公司订单和收入增长;市场竞争加剧可能导致价格压力和利润下滑;原材料价格波动可能影响公司成本控制。此外,经营性现金流承压和存货增长也需关注,可能影响公司短期财务状况。
你可能感兴趣
2025年年报点评业绩符合市场预期,在手订单充沛确保十五五开门红
东吴证券2026-04-11
2025年中报点评:业绩符合预期,在手订单充沛增长潜力大
电气设备东吴证券2025-08-22
一季报点评:业绩符合预期,在手订单充沛
信息技术东吴证券2021-05-07
26Q1点评:业绩符合预期,在手订单充沛、液冷业务蓄势待发
机械设备国金证券2026-04-28
昭衍新药2022年三季报点评:在手订单充沛,业绩高增长延续
国泰君安证券2022-11-01
2018年三季报点评:在手订单充沛,全年业绩可期
公用事业华创证券2018-10-26
2026年中报点评:AI制程装备及具身大脑业务高增,在手及新签订单充沛支撑业绩向上
机械设备东吴证券2026-08-23
2024年三季报点评:Q3单季度业绩超预期,注塑机在手订单逐步兑现业绩
机械设备东吴证券2024-10-28
2025年年报&2026年一季报点评:25年业绩稳中向上,设备业务在手订单充沛
机械设备东吴证券2026-04-25
2021年三季报点评:热场龙头技术领先订单充沛,21Q3业绩符合预期
建筑建材西部证券2021-10-25